
プラットフォーム上でビットコインを持っていても、カウンターパーティリスクはなくなりません
多くのユーザーにとってほとんど不可能に見える状況を想像してみましょう。
取引所にログインします。
あなたは残高を見ます。
あなたはビットコイン、USDT、イーサリアム、その他の資産を持っています。
すべては正常に見えます。
ある日、プラットフォームが財務上の問題を抱えていると発表するまで。
その後、出金制限が来ます。
その後、調査が始まります。
そして最後に、どのユーザーも読みたくない言葉が出てきます:
支払不能。
そこで、技術をはるかに超える問いが出てきます。
そのプラットフォームの中にあった私の暗号資産はどうなるのでしょうか?
答えは単に次のようにはできません:
「それはあなたのものなのだから、単に返してもらえばいいだけだ。」
しかし、それは必ずしも次を意味するわけではありません:
「自動的に失ったのです。」
結果は、ある基本的なものに依存します:
ユーザーとプラットフォームの間にどのような法的関係があったのか、資産はどのように保管されていたのか、契約には何と書かれていたのか、企業の本店所在地はどこか、どの法令が適用されるのか。
そして、ここで暗号資産の世界で最も重要な概念の一つが現れます:
保管リスク。
暗号資産を持つことは、価格変動リスクを負うだけではありません
人がビットコインを買うとき、通常は一つのリスクを考えます:
「ビットコインは上がるのか下がるのか?」
しかし、他のリスクも存在します。
次のようなものがあります:
市場リスク
価格は下落するかもしれません。
技術リスク
ハッキング、障害、または脆弱性が起こり得ます。
オペレーショナルリスク
出金、送金、またはシステムにエラーが起こる可能性があります。
セキュリティリスク
アカウントが侵害される可能性があります。
カウンターパーティリスク
あなたが取引している企業に問題が起こる可能性があります。
そして、この最後の点こそ、多くの場合忘れられてしまうものです。
中央集権型取引所を使うとき、私たちはブロックチェーンとだけやり取りしているわけではないからです。
私たちは企業にも信頼を置いているのです。
取引所でビットコインを持つとは、実際にはどういう意味なのでしょうか?
これは、まず最初に自問すべきことの一つです。
自己保管ウォレットを持っていれば、通常、取引を承認するために必要な鍵を自分で管理しています。
しかし、取引所の中に資産を保有している場合、状況は異なることがあります。
プラットフォームは保管を維持するか、資産の移動を可能にする仕組みを管理することがあります。
すると、3つの異なるレベルが現れます:
ブロックチェーン → 取引所 → ユーザー
ブロックチェーンは特定の取引を記録します。
取引所はユーザーと契約上および運用上の関係を維持しています。
また、ユーザーは、利用されている仕組みに応じて、残高または資産に関する一定の権利を有します。
だからこそ:
画面に表示される残高は、必ずしも資産の秘密鍵を持っていることと同義ではありません。
では、取引所が私の暗号資産の所有者なのですか?
自動的に「はい」と答えるべきではありません。
これは最も繊細な論点の一つです。
取引所が技術的な保管を担っているからといって、法的に顧客資産を自らの財産のように処分できるとは限りません。
しかし、逆であると自動的に断言することもできません。
すべては構造次第です。
次の点を分析する必要があります:
ユーザーとの契約;
保管条件;
管轄;
適用法;
資産の記録方法;
財産の分別があるかどうか;
準備金がどのように維持されているか;
顧客がどのような権利を持つか;
そして、支払不能の場合に何が起こるか。
だからこそ、取引所について話すときは、細則が技術と同じくらい重要になり得ます。
資産の「分別管理」とはどういう意味ですか?
2つのモデルを想像してみましょう。
モデルA
顧客資産は、企業自身の資産と明確に分離されています。
モデルB
顧客資産と企業資産が混在しているか、法的関係が明確に独立した保管として構成されていません。
支払不能の場面では、その違いは非常に大きくなり得ます。
最初のシナリオでは、特定の資産の返還を請求するための、より明確な法的根拠が存在する可能性があります。
2つ目では、はるかに複雑な争点が生じる可能性があります。
ただし、ここで重要な点があります:
プラットフォームが準備金を保持していると言っても、ユーザーに絶対的な回収保証があることを自動的に意味するわけではありません。
何の資産が存在し、どこにあり、誰が管理し、各顧客にどのような法的権利があるのかを分析する必要があります。
取引所が顧客の資産を利用していたらどうなるのでしょうか?
ここでは、さらにデリケートな状況に入ります。
あるユーザーが次のように預け入れたとしましょう:
1 BTC
プラットフォーム上で。
そして、プラットフォームはそれらの資産を次のために使います:
融資;
資金調達取引;
投資;
ステーキング;
運用戦略;
保証;
または第三者との活動。
取引がうまくいかなかったら、次の問いが生じます:
誰が損失を負担するのか?
ユーザーはこう考えるかもしれません:
「私はそこにビットコインを置いただけです。」
しかし法的には、実際にどのサービスを契約したのかを特定しなければなりません。
それは同じではありません:
単純な保管
こと
資産の貸付
こと
ステーキング
こと
運用商品
こと
プラットフォームによる資産利用を伴う口座。
それぞれの構造は異なる結果をもたらし得ます。
そして、ここで決定的な違いが現れます
誰かがこう言うとき:
「私は暗号資産を取引所に持っています。」
私たちは次を問うべきです:
「どの商品で?」
なぜなら、必ずしも次のことは同じではないからです:
スポット口座のBTC
持っていることよりも:
運用商品に組み込まれたBTC。
「exchange」という言葉は、複数の契約関係を隠してしまうことがあります。
支払不能が訪れたとき、何が起こるのか?
一般的に、企業が破産手続に入ると、もはや各顧客が何事もなかったかのように自分のお金を引き出せるという話ではありません。
パラグアイでは、破産法第154/1969号は、破産宣告が債務超過を意味し、その手続の目的は、法的例外を除き、債務者の財産、権利、訴権および義務を換価・清算することだと定めています。また、破産者の財産管理権の喪失と、管財人による財産管理も規定しています。
しかし、ここで非常に重要な法的な注意が必要です:
パラグアイの破産法は、暗号資産取引所のために特別に設計されたものではありません。
だから、単純にはこう言えません:
「法律154号には、Binanceにあるあなたのビットコインに何が起こるかが正確に書かれている。」
それは言っていません。
それが提供するのは、パラグアイの一般的な破産枠組みにすぎません。
外国のプラットフォームが別の法域で支払不能に陥った場合、企業の設立国の法律と適用される国際ルールが決定的になる可能性が高いです。
もし取引所が他国にある場合は?
これはユーザーが忘れがちな大きなリスクの一つです。
あなたはパラグアイに座っているかもしれません。
しかし、その企業は別の国で設立されているかもしれません。
では、次の問いが出てきます:
ユーザーはどこに請求すべきなのでしょうか?
答えは次の点に依存するかもしれません:
企業の所在地;
契約;
裁判管轄条項;
企業構造;
特定資産の所在;
破産手続;
国内法;
外国判決の承認。
だから、国際プラットフォームを利用することは、国際的な法的側面も伴います。
「画面」の問題
取引所には心理的に強い力があります。
アプリを開くと次が見えます:
0.35 BTC
それが、即時の所有感を生みます。
しかし、画面は契約書ではありません。
インターフェースは、プラットフォームとの関係に関する情報を表示しています。
本当の法的な問いは:
その残高はどのような権利を表しているのでしょうか?
それは、プラットフォームがユーザーに対して負う義務を表すことがあります。
保管が存在する可能性があります。
返還請求権が存在する可能性があります。
別の契約構造が存在する可能性があります。
そして、その違いは、企業が義務を果たせなくなった場合に決定的なものとなり得ます。
なぜ自己保管は問題を変えるのでしょうか?
自己保管ウォレットを使えば、取引所に関連するカウンターパーティリスクの一部を排除できます。
企業があなたに資産の引き出しを許すかどうかに依存しません。
しかし、別の種類のリスクが現れます。
これからあなたが責任を負うのは:
鍵;
シードフレーズ;
セキュリティ;
バックアップ;
デバイス;
取引;
アドレス;
そして復元。
つまり:
第三者への依存は減るが、個人の責任は増える。
取引所 vs 自己保管
次のように要約できます:
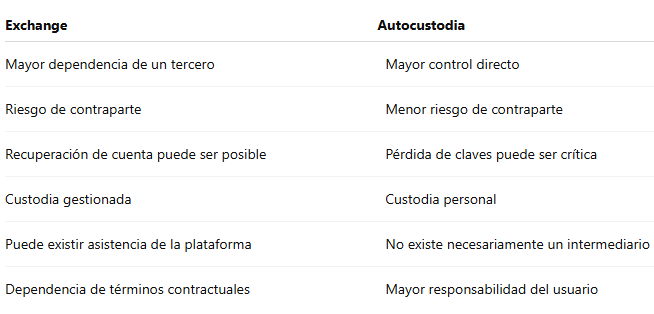
どのモデルもすべてのリスクを消すことはできません。
単にリスクの配分が異なるだけです。
パラグアイには暗号資産に関する規制がありますか?
ここでは、長年繰り返されてきた主張を更新する必要があります。
「パラグアイでは暗号資産は規制されていない。」
こう言うと、今日はあまりにも広すぎます。
パラグアイでは、BCPの立場として、ビットコインその他の民間暗号資産は法定通貨ではなく、国家保証もないとされています。
しかし一方で、法律第6960/2022号は、仮想資産サービス提供者(PSAV)を、マネーロンダリングおよびテロ資金供与防止制度における義務主体としてパラグアイの枠組みに組み込みました。
さらに、証券監督庁は2025年に、暗号資産は同庁でもBCPでも登録も承認もされておらず、国家の裏付けもないとする特別警告を発しました。
したがって、法的現実はより正確には次のようになります:
パラグアイはすべての暗号資産を法定通貨として扱っているわけではなく、また、すべての暗号資産を自動的に規制対象証券に変える単一の制度もありませんが、仮想資産に関連する特定の活動に及ぶ規則は存在します。
では、新しい証券市場法はどうでしょうか?
ここで重要な進化が見られます。
証券・商品市場法第7572/2025号は、パラグアイの制度を拡大・近代化しました。
この法律は、利益への期待と公衆から資金を集めることを目的とした譲渡可能な権利を伴う、集団的なプロジェクトへの投資契約の一部を証券の定義に含めています。
さらに、分散型台帳技術(DLT)を用いて発行、記録、移転、または保管される証券を明示的に含んでいます。
これは将来を理解するうえで非常に重要です。
なぜなら、ブロックチェーンは自動的に次を意味するわけではないからです:
「規制の外」
あるトークン化された構造が特定の法的特性を備えていれば、該当する規制の範囲に入る可能性があります。
これは自動的に取引所ユーザーを保護するのでしょうか?
いいえ。
そして、偽りの安心感を売り込まないことが非常に重要です。
特定の活動に対する規制の存在:
取引所に預けた各ビットコインが国家保証を持つという意味ではありません。
BCPは引き続き、民間暗号資産には国家保証がないと明示しています。
だからこそ:
規制 ≠ 投資保証。
それらは完全に異なる概念です。
取引所に大量の資産を預ける前に、ユーザーは何を尋ねるべきでしょうか?
一種の「法的チェックリスト」を作ることができます。
1. 正確にはどの会社なのか?
商号だけではありません。
法的主体を特定する必要があります。
2. どの国で設立されていますか?
これは、どの法令や裁判所が関与し得るかを左右する可能性があります。
3. どの契約に同意したのか?
利用規約には重要な条項が含まれている可能性があります。
4. 誰が鍵を管理しているのか?
プラットフォームですか?
保管人でしょうか?
ユーザーですか?
5. 資産は分別管理されていますか?
これは支払不能の場合に極めて重要となり得ます。
6. プラットフォームは私の資産を利用できますか?
何を承認しているのかを正確に理解する必要があります。
7. プラットフォームが破綻したらどうなるのか?
その答えは契約上定められているべきであり、適用法に依存します。
8. 出金はどうなるのか?
制限はありますか?
凍結はありますか?
特別な条件はありますか?
9. どの機関がその活動を規制または監督しているのか?
税務上の登録、金融ライセンス、証券の認可、マネーロンダリング対策義務を混同してはなりません。
それらは別のものです。
ユーザーはトレーダーとして考える前に、弁護士のように考えるべきです
これは本記事の最も良い教訓の一つかもしれません。
まず問いかける前に:
「ビットコインはどこまで上がるのか?」
また、次のことも問いかけるべきです:
「私の資産を保管している会社が存在しなくなったらどうなるのか?」
私たちはビットコインについては正しくても、相手方については誤ることがあるからです。
暗号資産リスクを理解する新しい方法
リスクは次の点だけにあるのではありません:
ビットコイン。
次の場所にある場合もあります:
プラットフォーム、
保管者、
契約、
インフラ、
セキュリティ、
管轄、
流動性
と
保管の仕組み。
だからこそ、成熟した暗号資産ポートフォリオは、収益性だけを分析すべきではありません。
誰が資産を支配しているのか、そして何か問題が起きた場合にどうなるのかも検討すべきです。
結論
アプリで自分のビットコインを見るとき、それは残高を見ているのです。
しかし、その残高の背後には、複雑な法的、技術的、金融的関係が存在する可能性があります。
重要な問いは、それだけではありません:
「私はいくら持っているのか?」
また、次のような意味もあります:
「どこで保管され、誰が管理し、プラットフォームが失敗した場合に私はどのような権利を持つのか?」
自己保管が必ずしも全員にとって最善とは限りません。
取引所も、その定義上必ずしも危険というわけではありません。
大切なのは、あなたがどのリスクを引き受けているのかを理解することです。
なぜなら、暗号資産の世界には、次の間に大きな違いがあるからです:
ビットコインへのエクスポージャーを持つこと
と
ビットコインを直接管理すること。
また、次の間にも違いがあります:
プラットフォームの顧客であること
と
資産回収に関する法的保証を持つこと。
ブロックチェーン技術は、仲介者なしの送金を可能にすることがあります。
しかし、仲介者を使うことを選ぶと、私たちは法が非常によく知る領域に戻ります:
契約、義務、保管、責任、支払不能、管轄。
そして、そこからデジタル経済における最も重要な問いの一つが始まります:
お金がプラットフォーム上にあるとき、あなたはそれに対してどんな権利を持っているのか、本当に分かっていますか?
興味深い問い
取引所が破綻したら、私のビットコインは自動的に失われるのでしょうか?
必ずしもそうではありません。保管構造、契約、適用法、破産状況によって異なります。普遍的な答えはありません。
取引所は私の暗号資産を保証してくれるのでしょうか?
そう考えるべきではありません。パラグアイでは、BCPは民間暗号資産に国家保証はないと示しています。
暗号資産を自分のウォレットで持つ方が安全なのでしょうか?
自己保管はカウンターパーティリスクの一部を排除しますが、鍵とセキュリティに関するより大きな責任をユーザーに移します。
取引所に準備金があるなら、私の資金は保証されているのでしょうか?
必ずしもそうではありません。「準備金」が正確に何を意味するのか、それがどのように保管されているのか、分別管理されているのか、顧客がどのような権利を持つのかを知る必要があります。
取引所が外国のものならどうなる?
管轄、契約、そして事業体が運営する国の法律が決定的になる可能性があります。
パラグアイは取引所を規制していますか?
パラグアイには、マネーロンダリング防止の観点から仮想資産サービス提供者の特定の活動に及ぶ規則がありますが、それはすべての国際取引所が自動的にBCPの認可または監督下にあることを意味しません。法律6960/2022号はPSAVを義務主体として組み込みました。
取引所でビットコインを持つことは、自分のウォレットで持つことと同じですか?
技術的な支配という観点からは同じではありません。自分のウォレットではユーザーが鍵を直接管理できますが、保管サービスではその支配が提供者の手にある場合があります。



#CryptoLaw #CryptoSecurity #SelfCustody #DigitalAssets #CryptoEducation