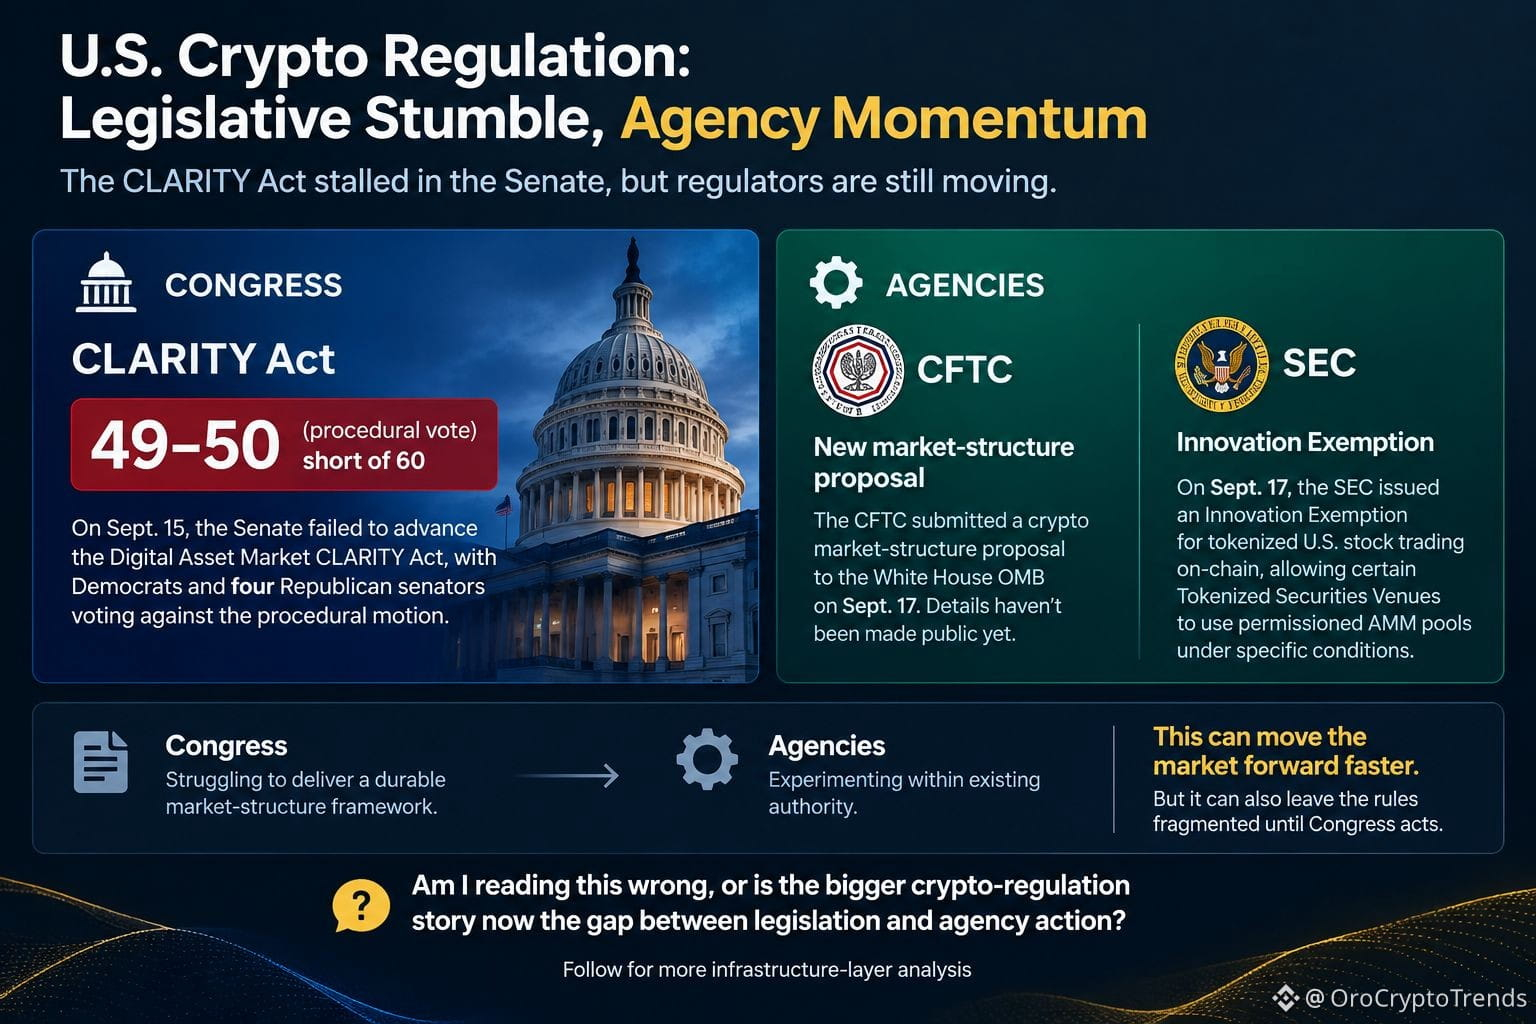
CLARITY法案は上院で足踏みしたが、米国の暗号資産規制は進んだ。
9月15日、上院はデジタル・アセット・マーケットのCLARITY法案の前進を求める手続動議に対して49対50で否決し、手続動議に必要な60票に届かなかった。
私がより興味深いと思うのは、その次に起きたことだ。
立法ルートは行き詰まったが、規制の仕組みは動き続けた。ブルームバーグによると、CFTCは9月17日に、新たな暗号資産の市場構造に関する提案を、ホワイトハウスの行政管理予算局(OMB)へ提出したという。詳細はまだ公開されていないので、この規則が正確に何を含むのかすでに分かっているかのように振る舞うつもりはない。
同時に、SECはすでにパズルの別のピースを作っている。SECの9月17日の「イノベーション免除」では、特定のトークン化証券取引施設が、許可制のAMM流動性プールを通じて、トークン化されたNMS株の限定的なオンチェーントレーディングを促進することを認めている。条件には、投資家保護、公的なスマートコントラクト、シンボル数や取引量の上限などが含まれる。
これにより、注視する価値のある規制パターンが生まれている。
議会は持続可能な市場構造の枠組みを作るのに苦戦している一方で、各当局は既存の権限の範囲内で実験している。
それによって市場はより速く前進できる可能性がある。しかし、議会が動くまで規則が断片化したままになることもあり得る。
私の読み違いか、それとも今のより大きな暗号資産規制の話は、立法と当局の行動の間にあるギャップなのだろうか?
9月15日、上院はデジタル・アセット・マーケットのCLARITY法案の前進を求める手続動議に対して49対50で否決し、手続動議に必要な60票に届かなかった。
私がより興味深いと思うのは、その次に起きたことだ。
立法ルートは行き詰まったが、規制の仕組みは動き続けた。ブルームバーグによると、CFTCは9月17日に、新たな暗号資産の市場構造に関する提案を、ホワイトハウスの行政管理予算局(OMB)へ提出したという。詳細はまだ公開されていないので、この規則が正確に何を含むのかすでに分かっているかのように振る舞うつもりはない。
同時に、SECはすでにパズルの別のピースを作っている。SECの9月17日の「イノベーション免除」では、特定のトークン化証券取引施設が、許可制のAMM流動性プールを通じて、トークン化されたNMS株の限定的なオンチェーントレーディングを促進することを認めている。条件には、投資家保護、公的なスマートコントラクト、シンボル数や取引量の上限などが含まれる。
これにより、注視する価値のある規制パターンが生まれている。
議会は持続可能な市場構造の枠組みを作るのに苦戦している一方で、各当局は既存の権限の範囲内で実験している。
それによって市場はより速く前進できる可能性がある。しかし、議会が動くまで規則が断片化したままになることもあり得る。
私の読み違いか、それとも今のより大きな暗号資産規制の話は、立法と当局の行動の間にあるギャップなのだろうか?