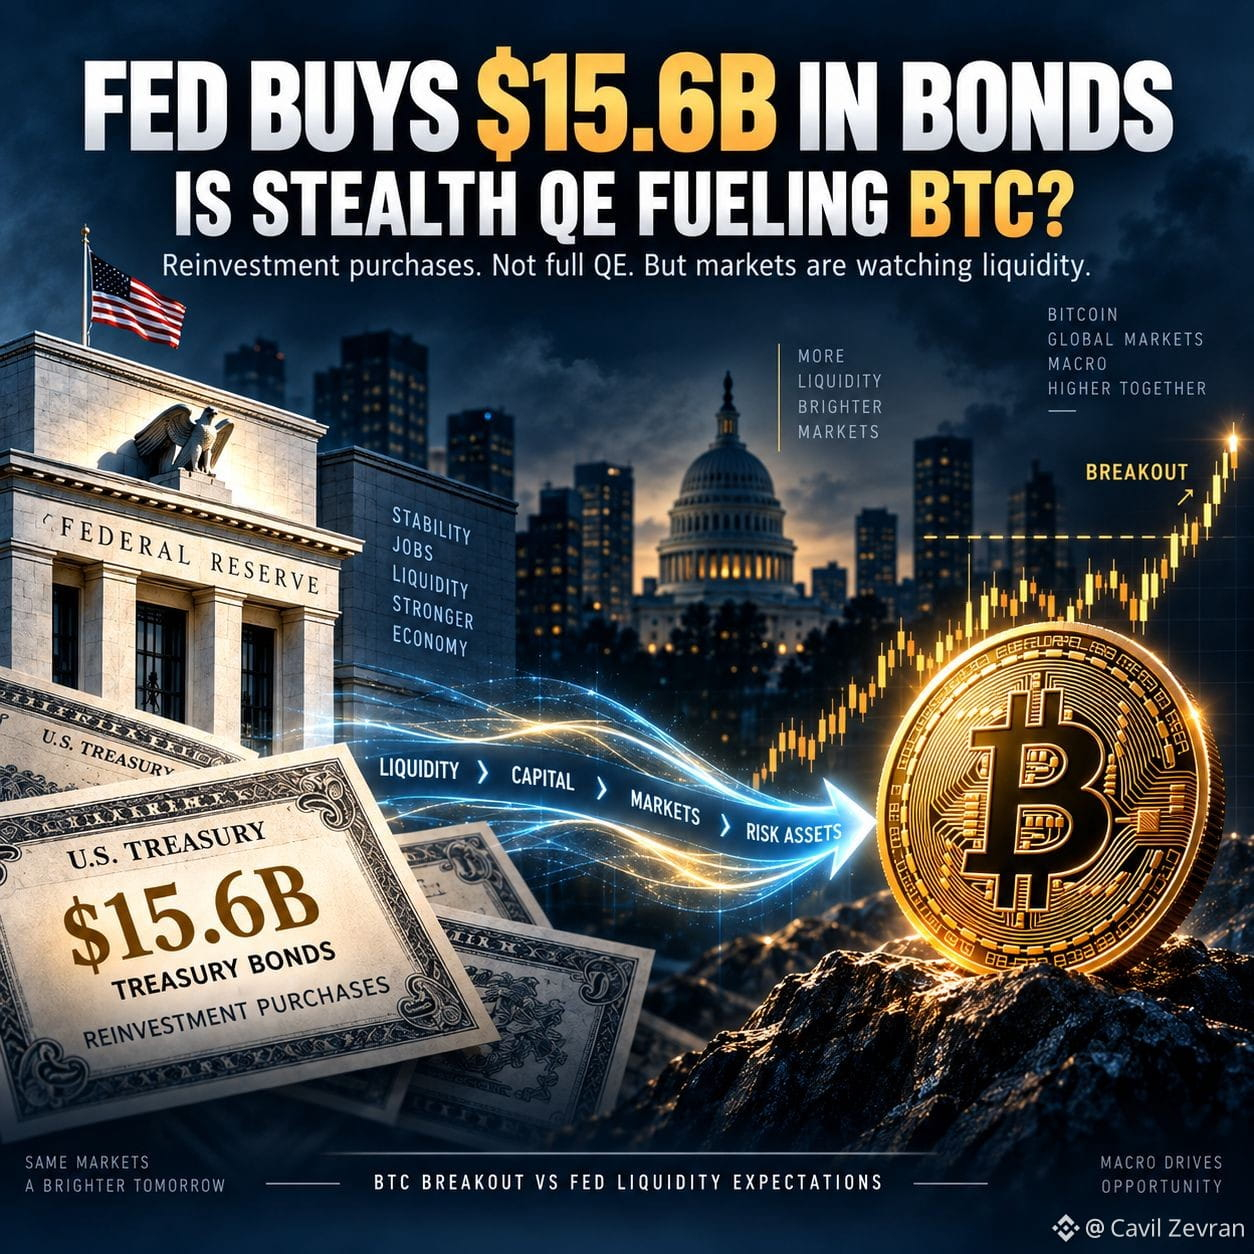

FRBは国債とビットコインで156億ドルを買い、$BTC は80Kを超えて跳ね上がりました。
簡単な見出し:『ステルスQE』。
でも、それは起きていません。
ニューヨーク連銀は9月15日から10月14日までの間に、国債の購入を約156億ドル予定しています。ですが、これは既存のエージェンシー証券から戻ってくる元本の再投資です。
さらに重要なのは、この期間に予備(レザーブ)管理の追加購入をゼロに設定していることです。先月の再投資額は実際には170億ドルでした。
つまり、これは驚きの156億ドルのマネー印刷プログラムではありません。
そして、より広い政策の背景も、典型的なQE(量的金融緩和)にはほとんど見えません。
FRBは政策金利を25bp引き上げ、3.75%〜4.00%にしました。2023年以来の利上げです。
それでも$BTC は依然として80Kを突破しました。
ここが面白いところです。
米国の現物ビットコインETFは、2日連続の資金流出の後の木曜日に、概ね1億6000万ドルを集めました。その後、ビットコインは金曜日に約80,587ドルまで上昇して取引されました。
なので、これはFRBが資金供給したブレイクアウトだとは言いにくいです。
流動性に対する期待に市場が反応したものだと見ています。
FRBは、準備(レザーブ)を支える必要があるときには国債購入を使う用意があることを、すでに示しています。とはいえ、ニューヨーク連銀自身も、これらのレザーブ管理オペレーションは、伝統的なQEのように景気を刺激するためではなく、レザーブを十分に潤沢に保つことを目的としていると述べています。
この違いは重要です。
再投資156億ドル≠ビットコインを追いかけるために突然投入された新たな資金156億ドル。
私にとって本当の裏付けは次です。継続的なETFの資金流入、現物の取引出来高の増加、そしてFRBの流動性オペレーションの実際の拡大。
それまで「ステルスQE」は良い見出しではあります。
ただしブレイクアウトの確かな説明になっているとは限りません。
#BTC走势分析
簡単な見出し:『ステルスQE』。
でも、それは起きていません。
ニューヨーク連銀は9月15日から10月14日までの間に、国債の購入を約156億ドル予定しています。ですが、これは既存のエージェンシー証券から戻ってくる元本の再投資です。
さらに重要なのは、この期間に予備(レザーブ)管理の追加購入をゼロに設定していることです。先月の再投資額は実際には170億ドルでした。
つまり、これは驚きの156億ドルのマネー印刷プログラムではありません。
そして、より広い政策の背景も、典型的なQE(量的金融緩和)にはほとんど見えません。
FRBは政策金利を25bp引き上げ、3.75%〜4.00%にしました。2023年以来の利上げです。
それでも$BTC は依然として80Kを突破しました。
ここが面白いところです。
米国の現物ビットコインETFは、2日連続の資金流出の後の木曜日に、概ね1億6000万ドルを集めました。その後、ビットコインは金曜日に約80,587ドルまで上昇して取引されました。
なので、これはFRBが資金供給したブレイクアウトだとは言いにくいです。
流動性に対する期待に市場が反応したものだと見ています。
FRBは、準備(レザーブ)を支える必要があるときには国債購入を使う用意があることを、すでに示しています。とはいえ、ニューヨーク連銀自身も、これらのレザーブ管理オペレーションは、伝統的なQEのように景気を刺激するためではなく、レザーブを十分に潤沢に保つことを目的としていると述べています。
この違いは重要です。
再投資156億ドル≠ビットコインを追いかけるために突然投入された新たな資金156億ドル。
私にとって本当の裏付けは次です。継続的なETFの資金流入、現物の取引出来高の増加、そしてFRBの流動性オペレーションの実際の拡大。
それまで「ステルスQE」は良い見出しではあります。
ただしブレイクアウトの確かな説明になっているとは限りません。
#BTC走势分析