原油は冷えたが、ディーゼル、LNG、そして物流は堅調
🛢 ブレントは9月14〜18日の週で3週間ぶりに下落しましたが、一時は1バレル110ドルに接近しました。WTIは100ドルを上回ったまま、控えめな週次上昇を記録。値動きは主に中東の物流リスクの変化によって左右されました。
🚢 週の序盤には、東西パイプラインとヤンブーの積み込みに支障が出たことで原油が押し上げられました。金曜には、サウジアラビアがオマーンを通じた移送を増やし、パイプライン能力の約50%を回復させる方向へ進めたため、原油リスク・プレミアムの一部が緩和しました。
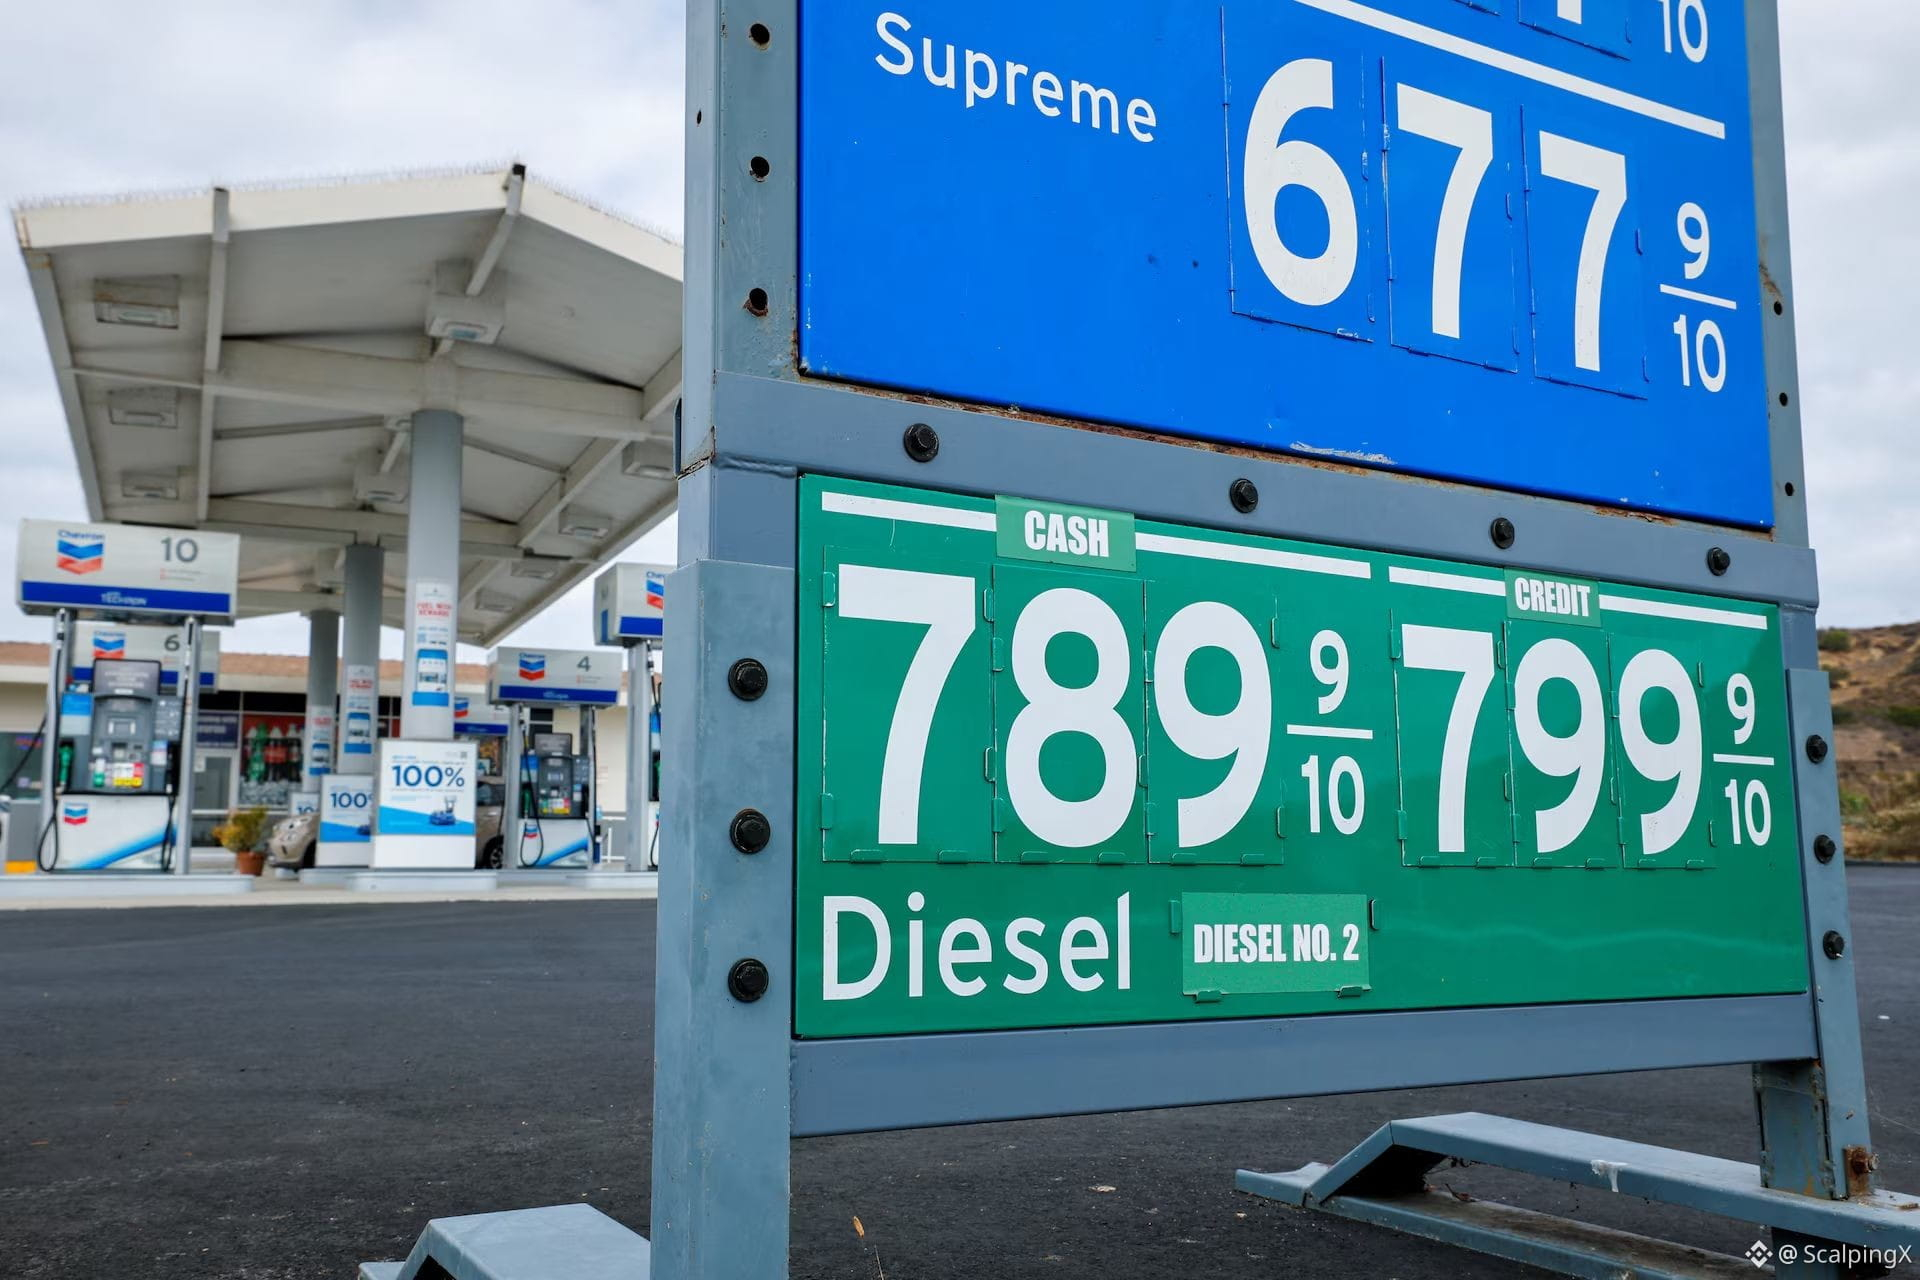
⛽ 製油品は依然として非常にタイトです。複数地域でのディーゼル・クラックはまだ1バレル80〜100ドル近辺にあり、米国の留出油(ディスティレート)在庫は5年平均をおよそ13%下回っています。そのため、原油そのものよりもディーゼルや中間留分で供給の圧迫がよりはっきり見えます。
🌍 地域状況も分岐しています。アラムコは引き続きラース・タヌーラおよびソハールを経由してアジア向けに大きな量を振り向ける一方で、欧州の一部の長期契約顧客には10月分のサウジ原油割当が付かなかったようです。実物の欧州プレミアムが高止まりしていても、ペーパー原油は弱くなり得ます。
🚛 船舶運賃は引き続き極めて高いままです。VLCCのオマーン〜中国航路の運賃は1日あたり約0.9百万ドルで、一部の湾岸〜アジア航路では100万ドルを超えています。したがって、ブレントが軟調でも、輸入の着地コストは高止まりしたままです。
🔥 ガス市場も同様に分かれています。ヘンリーハブは約2.90/MMBtu近辺にとどまる一方、JKMとTTFは約26ドルのあたりで推移しています。これはカタールのLNG供給とホルムズ海峡のフローがまだ完全に通常化していないためです。
📌 来週の焦点は、東西パイプライン、ホルムズ、そしてディーゼルがプレミアムを維持できるかどうかにあります。原油のストレスは緩和しましたが、エネルギー市場全体は依然としてタイトです。
#EnergyMarkets $CL $NATGAS
🛢 ブレントは9月14〜18日の週で3週間ぶりに下落しましたが、一時は1バレル110ドルに接近しました。WTIは100ドルを上回ったまま、控えめな週次上昇を記録。値動きは主に中東の物流リスクの変化によって左右されました。
🚢 週の序盤には、東西パイプラインとヤンブーの積み込みに支障が出たことで原油が押し上げられました。金曜には、サウジアラビアがオマーンを通じた移送を増やし、パイプライン能力の約50%を回復させる方向へ進めたため、原油リスク・プレミアムの一部が緩和しました。
⛽ 製油品は依然として非常にタイトです。複数地域でのディーゼル・クラックはまだ1バレル80〜100ドル近辺にあり、米国の留出油(ディスティレート)在庫は5年平均をおよそ13%下回っています。そのため、原油そのものよりもディーゼルや中間留分で供給の圧迫がよりはっきり見えます。
🌍 地域状況も分岐しています。アラムコは引き続きラース・タヌーラおよびソハールを経由してアジア向けに大きな量を振り向ける一方で、欧州の一部の長期契約顧客には10月分のサウジ原油割当が付かなかったようです。実物の欧州プレミアムが高止まりしていても、ペーパー原油は弱くなり得ます。
🚛 船舶運賃は引き続き極めて高いままです。VLCCのオマーン〜中国航路の運賃は1日あたり約0.9百万ドルで、一部の湾岸〜アジア航路では100万ドルを超えています。したがって、ブレントが軟調でも、輸入の着地コストは高止まりしたままです。
🔥 ガス市場も同様に分かれています。ヘンリーハブは約2.90/MMBtu近辺にとどまる一方、JKMとTTFは約26ドルのあたりで推移しています。これはカタールのLNG供給とホルムズ海峡のフローがまだ完全に通常化していないためです。
📌 来週の焦点は、東西パイプライン、ホルムズ、そしてディーゼルがプレミアムを維持できるかどうかにあります。原油のストレスは緩和しましたが、エネルギー市場全体は依然としてタイトです。
#EnergyMarkets $CL $NATGAS