誰もが$TAO と$RENDER を別々のAI計算ベットとして価格付けしています。
同じレンズで両方を見ると、同じ問題の2つの異なる段階で、1つのビジネスに変わっていきます。
まず、多くの保有者が見落としがちな「罠」から始めましょう。
排出(エミッション)は売上(リベニュー)ではありません。
それは、供給をオンラインに保つために印刷されるインセンティブ予算です。
売上とは、実際に誰かがその作業のためにお金を払ったことで入ってくるお金です。
Bittensorでは、直近30日間はクリーンでした。
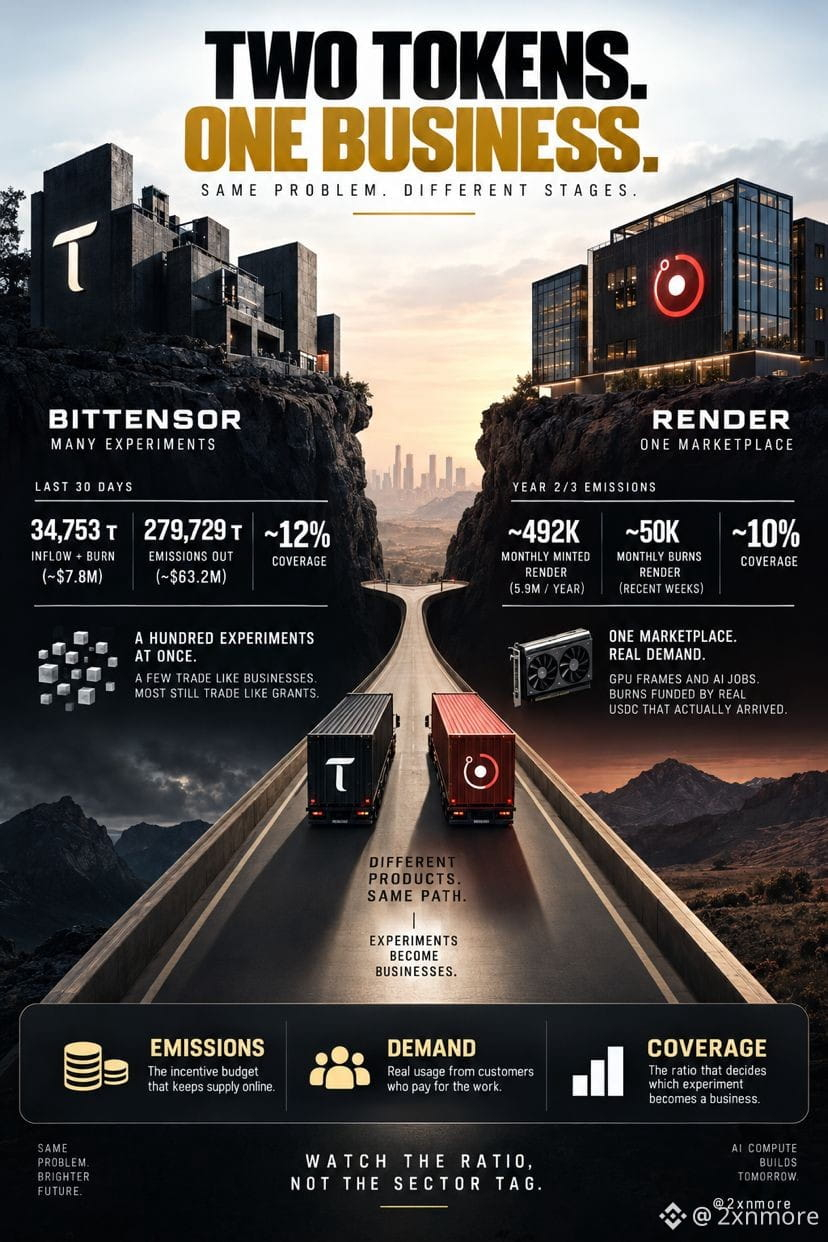
流入+バーン:34,753 τ(約$7.8M)
排出(エミッション)出:279,729 τ(約$63.2M)
カバレッジ:約12%
支払われた8件に対して、1つのTAOが戻ってきました。
残りの7件は、保有者がひそかに資金提供していました。
レンダーのバージョンは、まったく同じマシンの「よりクリーンな」版を実行します。
そのBurn-Mint Equilibriumはドル建てでジョブの価格を決めます。そのキャッシュの大半はRENDERの購入に使われ、さらにバーンされます。ノードは、減衰スケジュールで新規発行されたRENDERを獲得します。
2年目/3年目の排出は、5.9M RENDER近辺にあります。
これは月あたり約492kトークンです。
バーンは加速していますが、それでもまだ1桁(オーダーオブマグニチュード)遅れています。
最近のオンチェーンの週:~113kがミントされる一方、~10k RENDERがバーンされました。
2025年通年の使用量:$2.69Mに対して、5.64Mトークンが発行されました。
独立した読み取り:月次バーンは約50k、ミントは約500k。
カバレッジは同じ近辺に着地し、だいたい10%です。
同じ比率、別のプロダクト。
Renderは1つのマーケットプレイスを売ります。GPUフレーム、そして現在は分散AIジョブです。需要は実在します。Q2では、予備のカードが足りなくなるほどでした。バーンは、実際に到着したUSDCで賄われており、リサイクルされた排出ではありません。
Bittensorは、一度に100もの実験を売ります。中にはすでに事業のように取引されるものもありますが、多くはまだ助成金(グラント)のように取引されています。多数のマーケットを同時に補助しているため、ドル建てではより多くを印刷(発行)しています。
その部分こそ、マーケットがまだひどく見積もっています。
カバレッジ80%で上限が小さいサブネットは、巨大な排出シェアを食い尽くす3%カバレッジのサブネットと同じ資産ではありません。
ミントした量の10%をバーンするGPUネットワークは、すでにBMEへ反転したものとは同じ資産ではありません。
セクタータグではなく、比率を見てください。
予算、需要、カバレッジ。
排出は実験を買います。カバレッジが、どの実験がビジネスになるかを決めます。
同じレンズで両方を見ると、同じ問題の2つの異なる段階で、1つのビジネスに変わっていきます。
まず、多くの保有者が見落としがちな「罠」から始めましょう。
排出(エミッション)は売上(リベニュー)ではありません。
それは、供給をオンラインに保つために印刷されるインセンティブ予算です。
売上とは、実際に誰かがその作業のためにお金を払ったことで入ってくるお金です。
Bittensorでは、直近30日間はクリーンでした。
流入+バーン:34,753 τ(約$7.8M)
排出(エミッション)出:279,729 τ(約$63.2M)
カバレッジ:約12%
支払われた8件に対して、1つのTAOが戻ってきました。
残りの7件は、保有者がひそかに資金提供していました。
レンダーのバージョンは、まったく同じマシンの「よりクリーンな」版を実行します。
そのBurn-Mint Equilibriumはドル建てでジョブの価格を決めます。そのキャッシュの大半はRENDERの購入に使われ、さらにバーンされます。ノードは、減衰スケジュールで新規発行されたRENDERを獲得します。
2年目/3年目の排出は、5.9M RENDER近辺にあります。
これは月あたり約492kトークンです。
バーンは加速していますが、それでもまだ1桁(オーダーオブマグニチュード)遅れています。
最近のオンチェーンの週:~113kがミントされる一方、~10k RENDERがバーンされました。
2025年通年の使用量:$2.69Mに対して、5.64Mトークンが発行されました。
独立した読み取り:月次バーンは約50k、ミントは約500k。
カバレッジは同じ近辺に着地し、だいたい10%です。
同じ比率、別のプロダクト。
Renderは1つのマーケットプレイスを売ります。GPUフレーム、そして現在は分散AIジョブです。需要は実在します。Q2では、予備のカードが足りなくなるほどでした。バーンは、実際に到着したUSDCで賄われており、リサイクルされた排出ではありません。
Bittensorは、一度に100もの実験を売ります。中にはすでに事業のように取引されるものもありますが、多くはまだ助成金(グラント)のように取引されています。多数のマーケットを同時に補助しているため、ドル建てではより多くを印刷(発行)しています。
その部分こそ、マーケットがまだひどく見積もっています。
カバレッジ80%で上限が小さいサブネットは、巨大な排出シェアを食い尽くす3%カバレッジのサブネットと同じ資産ではありません。
ミントした量の10%をバーンするGPUネットワークは、すでにBMEへ反転したものとは同じ資産ではありません。
セクタータグではなく、比率を見てください。
予算、需要、カバレッジ。
排出は実験を買います。カバレッジが、どの実験がビジネスになるかを決めます。