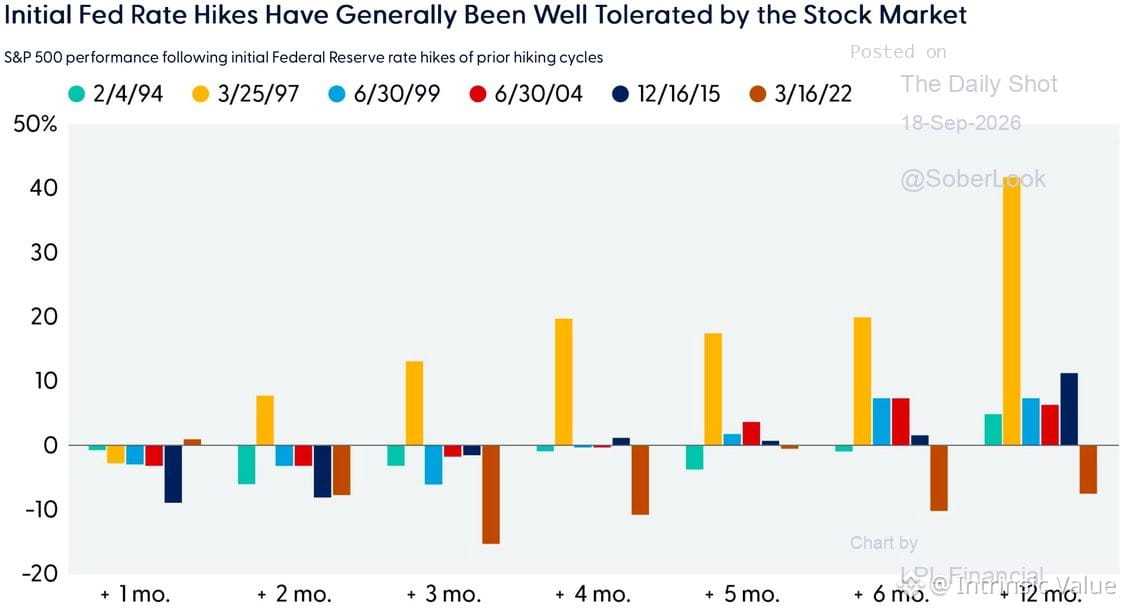
注目に値する興味深いパターン:1994年以来の6回のFRB利上げ局面において、初回利上げ後12か月のS&P 500の中央値リターンは10.7%でした。しかし、この見出しの数字が本当の物語を隠しています――市場は通常、利上げの最初の引き上げの直後しばらくの間つまずき、その後になって落ち着きを取り戻します。
これは考えてみれば不思議ではありません。利上げは遅れて効いてきます。株式のバリュエーションはゆっくりと調整されます。クレジット(信用)条件は段階的に引き締まっていきます。最初の利上げが最後になることは稀なので、不確実性は残ります。投資家は早い段階では楽観を織り込みがちですが、その後に現実が追いついてきます。
10.7%という中央値は聞こえは良いものの、実際にはそう簡単ではありません。しばしばそれは、投資判断を揺さぶる“もみ合いが続く期間”、下落(ドローダウン)、そしてボラティリティの後にやって来るからです。ゴールと同じくらい、その道筋が重要です。ほとんどのポートフォリオは、パニックやタイミングの悪さなくこの道のりを耐え抜くことはできません。
過去の中央値は参考になりますが、保証ではありません。各局面には、開始時のバリュエーションの違い、インフレ動学の違い、財政環境の違いがあります。1994年は2018年でもなく、いま現在とも違うのです。パターン認識よりも、文脈がより重要です。
結論:最初の利上げ後にスムーズに進むことを期待しているなら、歴史はそう示していません。一直線に上がっていく道ではなく、乱気流への備えをしてください。
これは考えてみれば不思議ではありません。利上げは遅れて効いてきます。株式のバリュエーションはゆっくりと調整されます。クレジット(信用)条件は段階的に引き締まっていきます。最初の利上げが最後になることは稀なので、不確実性は残ります。投資家は早い段階では楽観を織り込みがちですが、その後に現実が追いついてきます。
10.7%という中央値は聞こえは良いものの、実際にはそう簡単ではありません。しばしばそれは、投資判断を揺さぶる“もみ合いが続く期間”、下落(ドローダウン)、そしてボラティリティの後にやって来るからです。ゴールと同じくらい、その道筋が重要です。ほとんどのポートフォリオは、パニックやタイミングの悪さなくこの道のりを耐え抜くことはできません。
過去の中央値は参考になりますが、保証ではありません。各局面には、開始時のバリュエーションの違い、インフレ動学の違い、財政環境の違いがあります。1994年は2018年でもなく、いま現在とも違うのです。パターン認識よりも、文脈がより重要です。
結論:最初の利上げ後にスムーズに進むことを期待しているなら、歴史はそう示していません。一直線に上がっていく道ではなく、乱気流への備えをしてください。