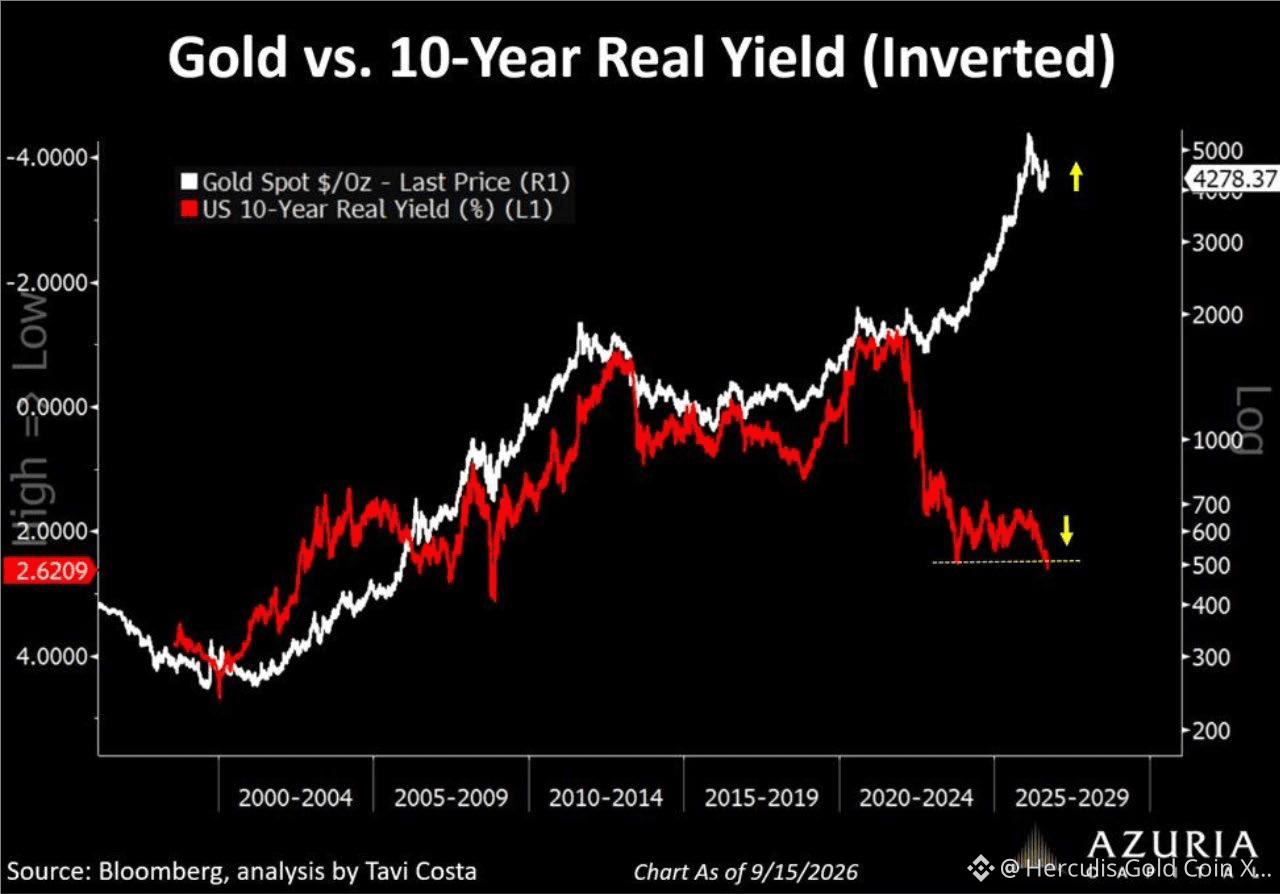
何十年もの間、ルールはシンプルだった。実質金利の上昇は金価格の下落を意味する、というものだ。この関係が機能したのは、米国債が究極の担保として機能していたからである――政治的に中立で、かつ金融的に流動性が高い。だが2022年にロシアの準備資産が凍結されて以来、その中立性は失われた。ドル建ての資産はもはや米国に対する単なる請求権ではない。さらに、米国の管轄権に服する請求権でもある。
したがって、金はもはやインフレヘッジとしてだけ購入されるのではない。制裁リスクなしで担保として取得されるのだ。だからこそ、金は実質金利と並んで上昇し得る。相関の異常ではない。外貨準備に組み込まれた政治的リスクの再評価である。
そして、この変化を最もよく理解しているのは誰か――それは北京だ。中国の公式に報告された米国債保有高は7月に6180億ドルまで低下し、2008年8月以来の低水準となった。これは2013年11月のピーク時(13000億ドル超)からの減少である。
中国は、売却をめぐる劇的な投げ売りを行っているわけではない。手放す先の資産を崩壊させることに関心がないからだ。金、エージェンシー債、特定の実物資産、そして自国の金融エコシステムへと向けた、ゆっくりとした規律ある戦略的なシフトを実行している。投資家も追随すべきだ。
中国は米国の突発的な崩壊に賭けているわけではない。米国の特権が徐々に浸食されていくことから自らを守っているのだ。値段を売っているのではない。依存を売っているのである。