トークン化された株式は、実験から、米国の規制当局がパブリック・ブロックチェーン上で試す用意のある何かへと移行しました。
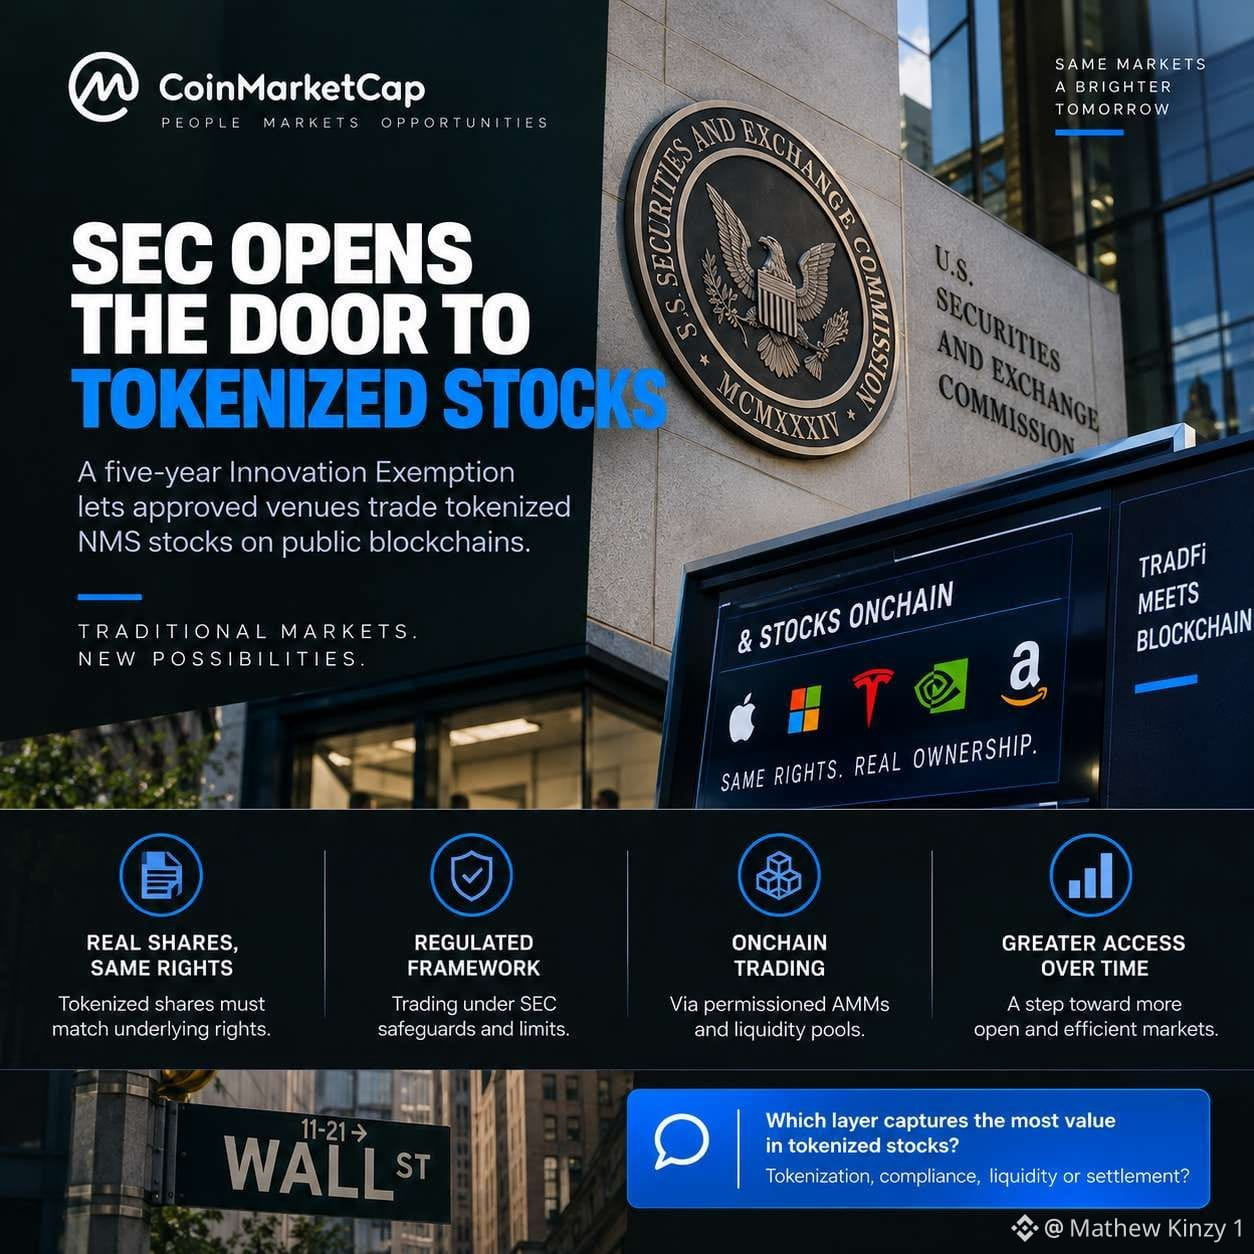
9月17日、SECは、適格な「トークン化証券取引施設(Tokenized Securities Venues)」が、許可制のAMMおよび流動性プールを通じて、トークン化されたNMS株の取引を促進することを可能にする、5年間の「イノベーション・エクゼンプション(Innovation Exemption)」を導入しました。
私が最も興味深いのは、これが単に株式ティッカーをオンチェーンに載せる話ではない点です。
適格なトークン化株式は、対応する従来の株式と同一の権利および特権を維持しなければなりません。スマートコントラクトは公開され、監査可能である必要があり、基礎となる株式の取引が停止された際には取引も停止されなければなりません。また、取引施設はシンボルおよび出来高の上限のもとで運営されます。株価だけを追跡する合成商品は、この枠組みの対象外です。
この区別は、RWA(現実資産トークン化)の会話全体にとって重要です。
私たちは長年、従来型の資産がオンチェーンへ移ることが可能かを問い続けてきました。より面白い問いは今やおそらく、
「実際に移ったとき、どんなインフラが必要になるのか?」
です。
トークン化された株式には、依然としてコンプライアンス、流動性、投資家アクセス、決済、サービシング(管理・運用)および信頼できるライフサイクル・インフラが必要です。
私にとって、それこそが、RWAをめぐる機会が単に別のトークンを発行すること以上に大きく広がるポイントです。
SECは、この5年間の枠組みは一時的であり、より長期のルール制定に資するデータを生み出すことを意図していると言っています。
株式がますますオンチェーンへ移るなら、どのレイヤーが最も価値を捉えるでしょうか――トークン化、コンプライアンス、流動性、それとも決済インフラ?
#Macro Insights# #RWA #Tokenization
9月17日、SECは、適格な「トークン化証券取引施設(Tokenized Securities Venues)」が、許可制のAMMおよび流動性プールを通じて、トークン化されたNMS株の取引を促進することを可能にする、5年間の「イノベーション・エクゼンプション(Innovation Exemption)」を導入しました。
私が最も興味深いのは、これが単に株式ティッカーをオンチェーンに載せる話ではない点です。
適格なトークン化株式は、対応する従来の株式と同一の権利および特権を維持しなければなりません。スマートコントラクトは公開され、監査可能である必要があり、基礎となる株式の取引が停止された際には取引も停止されなければなりません。また、取引施設はシンボルおよび出来高の上限のもとで運営されます。株価だけを追跡する合成商品は、この枠組みの対象外です。
この区別は、RWA(現実資産トークン化)の会話全体にとって重要です。
私たちは長年、従来型の資産がオンチェーンへ移ることが可能かを問い続けてきました。より面白い問いは今やおそらく、
「実際に移ったとき、どんなインフラが必要になるのか?」
です。
トークン化された株式には、依然としてコンプライアンス、流動性、投資家アクセス、決済、サービシング(管理・運用)および信頼できるライフサイクル・インフラが必要です。
私にとって、それこそが、RWAをめぐる機会が単に別のトークンを発行すること以上に大きく広がるポイントです。
SECは、この5年間の枠組みは一時的であり、より長期のルール制定に資するデータを生み出すことを意図していると言っています。
株式がますますオンチェーンへ移るなら、どのレイヤーが最も価値を捉えるでしょうか――トークン化、コンプライアンス、流動性、それとも決済インフラ?
#Macro Insights# #RWA #Tokenization