



Robinhood Chainの熱は、コイン株の確実性と規模をさらに押し上げました。この分野で現在見えているのは、オンチェーンで株を買えること。最も主流の採用は、コイン株のプールで新しいアセット(meme)を発行することです。
当初想定していた「DeFiの組み合わせ」が一時的に横に置かれました。
ただし、株式がオンチェーンに入った後でも、もう一つ確実性の高いものがあり、あまり話題にされにくい——それは配当です。
ある銘柄が将来生み出し得る収益を前倒しで切り出して別々に取引する、ということはWeb3以前にも存在していました。ただいま、2つの領域が交差し、底層には技術(オンチェーン配当ディスパッチ)が支えてくれるので、当然のようにオンチェーンでも起きていくはずです。
過去数年で、PendleはすでにこのモデルをETHに適用してきました。たとえば、ユーザーがstETHやweETHなど、継続的に利回りを生むETHアセットを1つ保有している場合、Pendleはそれを2つに分けます:
PTは元本を表します;
YTは満期までに生み出される収益を表します。
収益の変動を引き受けたくない人は、YTを売って割引のついたPTだけを保有し、満期まで待って基礎資産を償還します;
将来の収益が上がると考える人は、YTを買うことができます。比較的少ない元本で、一定期間の全収益を得られます。
そして株式をオンチェーンに載せた後は、なおさら自然にこのことができます。しかもこれは偽の需要ではありません。伝統金融市場にはすでに成熟した配当デリバティブ(配当先物)があります。
つまり、本記事は特定のプロジェクトを紹介するだけではなく、この分野全体を分解して整理し、理解してもらうことが目的です。
一、株式の配当はどのように分解されるのか?
現在、業界ではオンチェーン上で配当・分紅を処理する方法として主に2つあります。
1つは、この収益を自動で再投資する方式です。カストディ側が現金配当を受け取った後、より多くの基礎株を買い、倍率またはトークンの純資産価値で反映します。
もう1つはステーブルコインでの配当です。条件を満たす保有者に対して、直接USD+ステーブルコインを配当します。
Robinhood Chainでは前者の方式、つまりその配当を使って同じ銘柄をさらに買い増しし、再投資が完了した後に、ユーザーのウォレット内の株式トークンの数量が変わらない可能性がある一方で、1トークンあたりの株式は増えることになります。
たとえば、もともと1枚のアップル株トークンが1株を表していて、分紅を再投資した結果、1枚のトークンが1.01株を表すようになったとします。増えた0.01株が、ユーザーが得る配当の利回りです。
利回り分解のこのプロセスは、具体的にこう実現されています。
ユーザーが価値100ドルの株式トークンを保有しており、今後の第1四半期に1ドルの配当が生まれると予想しているとします。ユーザーはそれを次のように分解できます:
1枚のPT:満期後に取り戻せる株式の元本を表します;
1枚のYT:満期までに発生するすべての配当を表します。
分解後、ユーザーには主に3つの選択肢があります:
1つ目はYTを売って、PTだけを保有することです。
これは未来の配当を前倒しで売ったことに相当します。PTには満期前の分紅が含まれなくなるため、通常は比較的まとまった株式に対して少し割引価格で取引されます。そして満期が近づくにつれて残りの配当がどんどん減り、PTの価格も株式トークンへ徐々に収れんしていきます。
注意すべきなのは、PTの「固定収益」は株価建てであり、米ドルの元本保証とは同じではないことです。
株式の配当収益を保持したまま、分解して作られたPTは、さらにオンチェーンの担保としても利用できます。
2つ目はPTを売って、YTだけを保有することです。
これは配当だけを取引しているのと同じです。実際の分紅が市場予想より高い場合、またはYTの価格が十分安ければ、買い手はより高いリターンを得られる可能性があります。
3つ目はPTとYTを同時に保有することです。
PTとYTを合わせると経済的には完全な株式トークン1口に近づくはずなので、両者の合計価格が基礎資産から大きく乖離した場合、裁定取引者は分解または統合を行い、価格を妥当な範囲へ戻します。
最後にもう1点説明が必要です。Robinhood Chainの株式トークンは、ユーザーがオンチェーンで実際の株式を直接保有していることと同じではありません。これは、ユーザーに対応する株式やETFへの経済的なエクスポージャーを提供できるだけであり、保有者に対して基礎となる株式の法的な所有権や議決権を付与するものではありません。
そのため、以下で述べるPendleとPareの分解は、厳密には上場企業が上場株主に対して直接オンチェーン上で配当を支払うものではなく、株式トークンの発行者が、基礎となる資産の分紅に基づいて形成される経済的な収益です。
二、この市場はどれくらい大きい?
従来市場の例で言うと、Capital Groupの統計データによれば、昨年1年間で世界の上場企業が生み出した配当は約2兆ドルに達しています。
これは株式配当市場の最上位にあるキャッシュフロー源です。ただし、これらの配当がすべて分解されて取引されるわけではありません。対応する派生市場がどれくらい大きいのかを計算するため、私は第三者データを調べました(AIが第3部レポートのデータを集約して算出):
配当先物としてのみ計算すると、世界で公開的に確認できる未決済の想定元本規模は約200億〜300億ドルです。
配当オプションも、対応する底部名目規模に基づいて計算すると、上場配当デリバティブはおおよそ500億〜1,000億ドル規模です。
不透明なOTCの配当スワップも加わると、実際の市場はもっと大きくなる可能性がありますが、現時点では信頼できるグローバルなリアルタイム集計はありません。
では暗号資産市場では?
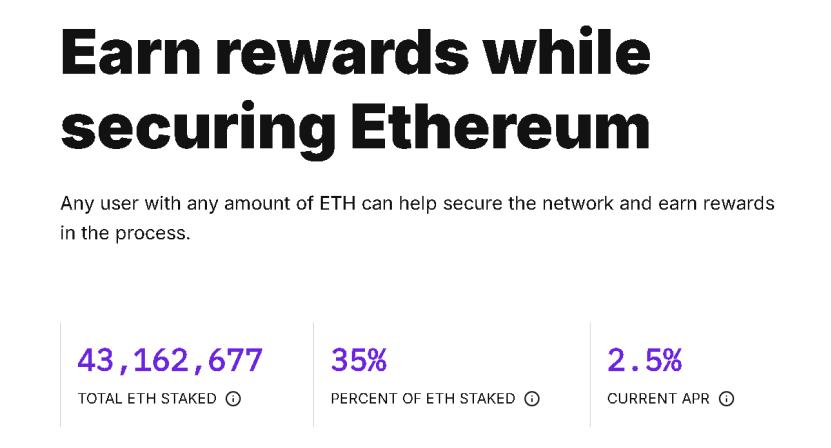
例として$ETHを挙げると、イーサリアムの公式サイトによれば、現在毎年約108万枚のETHのステーキング利回りが発生しています:43,162,677×2.5%。これを約2,400ドルで換算すると、年間の収益はだいたい26億ドル程度です。これは、その主要なキャッシュフロー源の1つです。
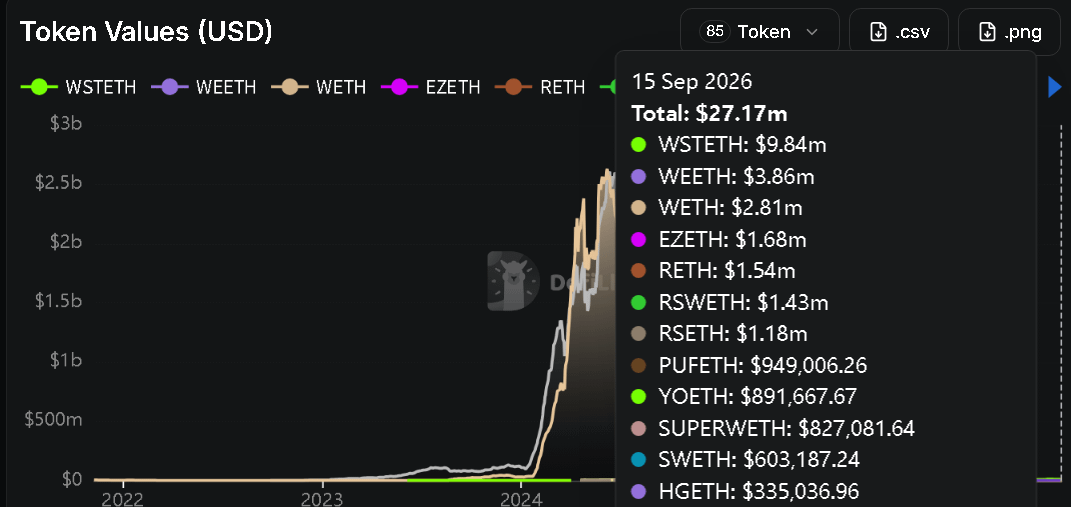
「オンチェーンの利回りデリバティブの規模」に関する確かな細分データが見つからなかったため、仕方なくPendleのデータを参照として使います。
現時点で、Pendle V2のデータによると、ETH関連の利回りアセットでは、現在のTVLは約2,700万ドルです。(一方で総TVLは約12.5億ドルで、対応するデリバティブ取引量はおよそ100億ドル規模です。)これは、現在Pendleがオンチェーンで行っている利回り分解の規模感の目安です。
従来市場の比率と比べると、まだかなり小さいです。
さらに、株式をオンチェーンに載せたとしても、すべての株が短期で必ず分解できるわけではなく、依然として比較的主流な資産が先行します。
その優位性は、配当デリバティブ市場の需要がオフチェーンですでに検証されている点です。
以前、RWA関連でいくつか記事を書きましたが、何度も同じ観点を繰り返し述べています。「万物をチェーンに載せることには意味がない。有意義なのは、合意のある資産をチェーンに載せることだ。」
同様に、株式のオンチェーン化は短期で非常に理想的な配当のディスパッチを実現しました。私は、配当市場も同じように、暗号資産を基礎として利回り分解するより、市場で理解され、取引需要が生まれやすいと考えています。
三、この市場の参加者
現時点で私の視野にあるこの市場で、話題にして取り上げられるのは2つだけです。1つは元々利回り分解をやっていたPendle、もう1つは新しく参入したPareです。
前者はつい最近、この市場に参入すると発表し、製品を正式に出した。一方私は、後者のほうが先にこの市場に注目したのです。
(だいたい8月の頃、Pareがこの市場に切り込み、実行可能性の初期検証を始めたとき、私はその時点でPendleもこの市場に入ってくることをだいたい予想していました。案の定でした)
もしPendleがこの市場に入っていなかったら、2つのプロジェクトを一言でこうまとめられます:Pendleは暗号の利回り分解デリバティブをやっています。PAREは株式市場の利回り分解デリバティブをやっています。
そのうちの一つを信じて理解できれば、もう一つも理解できます。理由は、両者の「利回り分解」のロジックが同じだからです。違いは、株式側の市場分母がより大きいことだけです。
3.1 Pendle
Pendleは元々、オンチェーン最大の利回り分解プロトコルです。オンチェーン上で継続してネイティブに収益を生むことができるアセットなら、まず標準化された利回りアセットSYに包み、そこからPTとYTに分解できます。
そのため、株式配当のこの市場にPendleが入ることは、まったく新しいビジネスモデルを作ることではなく、既存の仕組みを新しい基礎アセットへ拡張するだけです。
2026年9月にPendleがRobinhood Chainへ進出し、その後にNVIDIAとファイザーの株式トークンPT・YT市場を立ち上げました。
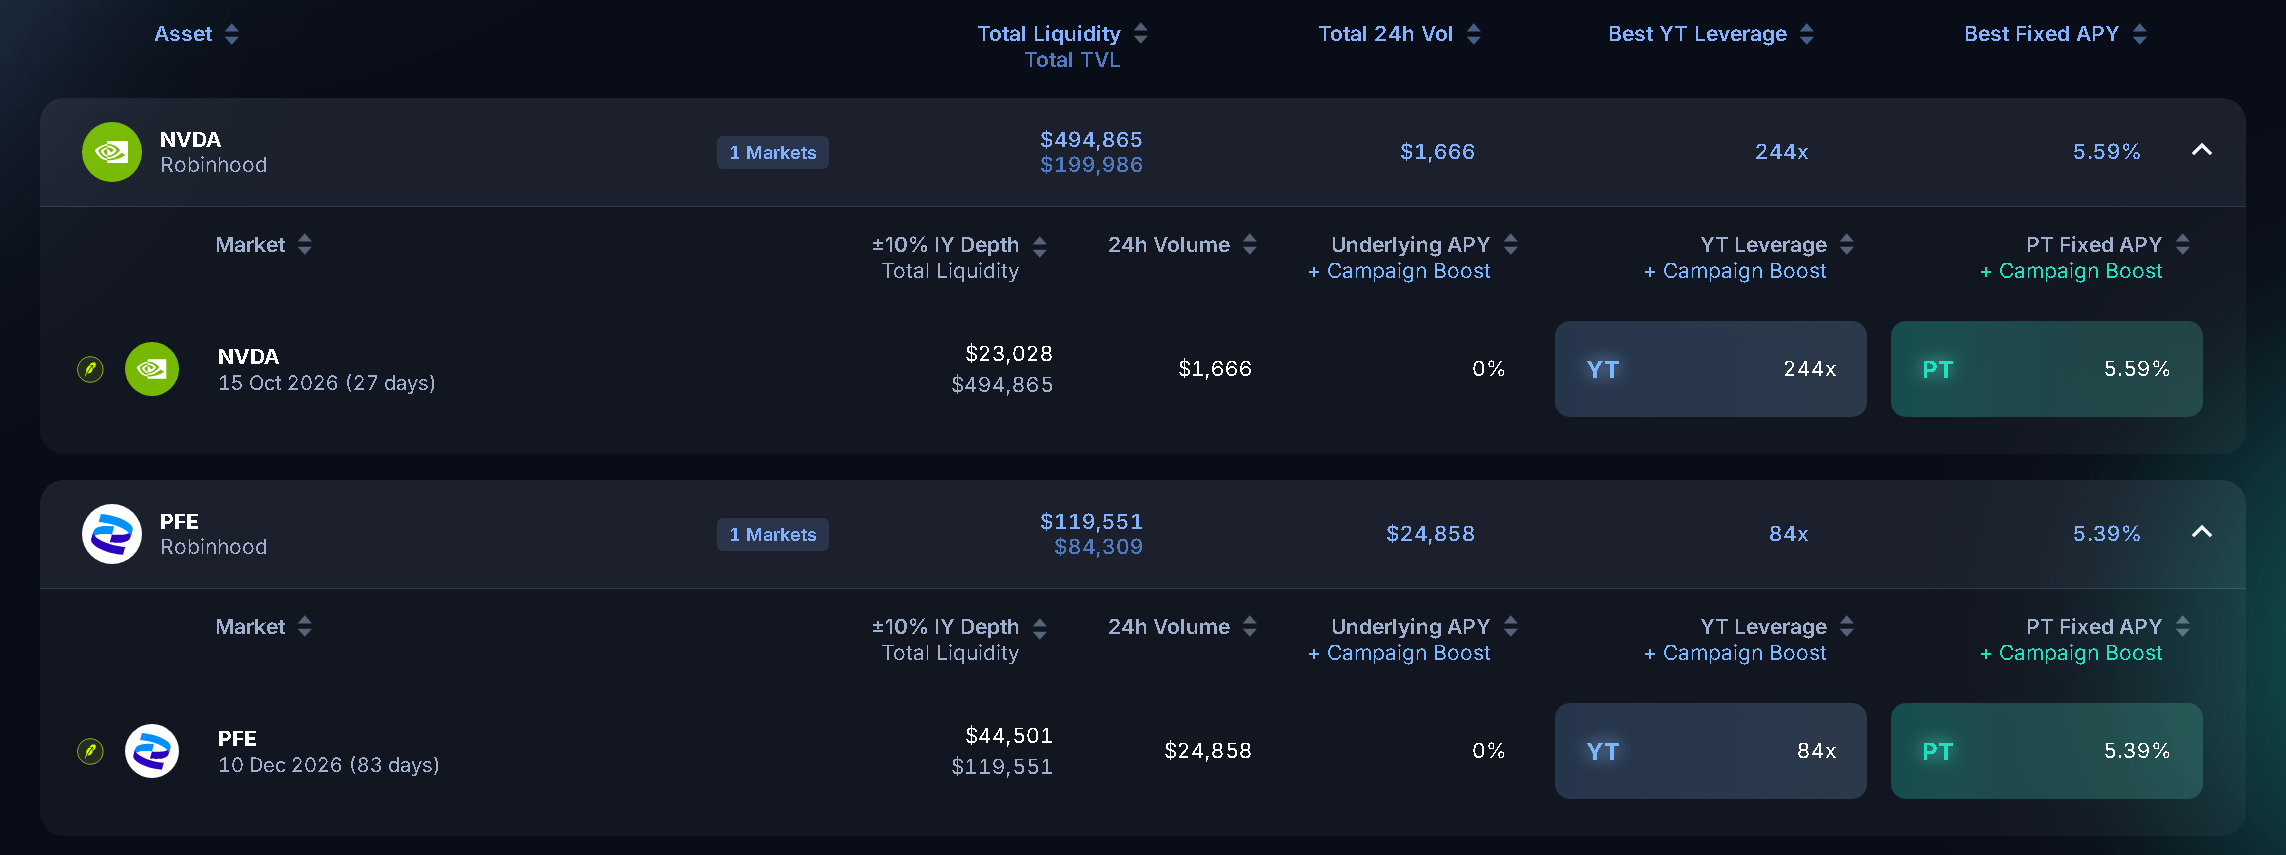
ユーザーにとっての操作ロジックは、Pendleの元のプロダクトと本質的に変わりません。
株価は良いと思うが、短期の分紅には期待しない人は、割引のPTを買うことができます。市場が将来の配当を過小評価していると考える人は、YTを買えます。より総合的な収益を得たい人は、この市場に流動性を提供できます。
Pendleがこの分野に踏み込むのは自然な流れです。すでに成熟した利回り取引のインフラを持っていますが、その一方で、株式市場に対してPendleは(主に)生死を分けるような重要事業ではありません。
Pendleは他の利回りアセットから手数料を得られます。仮に株式配当市場が最終的に規模を形成できなかったとしても、プロトコル全体は揺らぎません。株式収益という市場は、その単なる新しい成長方向であって、絶対に成功しなければならない中核ストーリーではないのです。
3.2 Pare
PareがやっていることはPendleよりもさらに垂直で、より早期でもあります。Pareは最初からRobinhoodの株式トークンを中心に設計されています。
そしてPendleの設計とかなり似ています。ユーザーは株式トークンを預けた後、対応する満期のPTとYTを鋳造できます。
現時点で、このプロトコルは「Apple」「S&P 500 ETF(SPY)」「NASDAQ 100 ETF(QQQ)」「ファイザー(Pfizer)」の4つの銘柄を対象にしたデリバティブ市場をすでに展開しています。
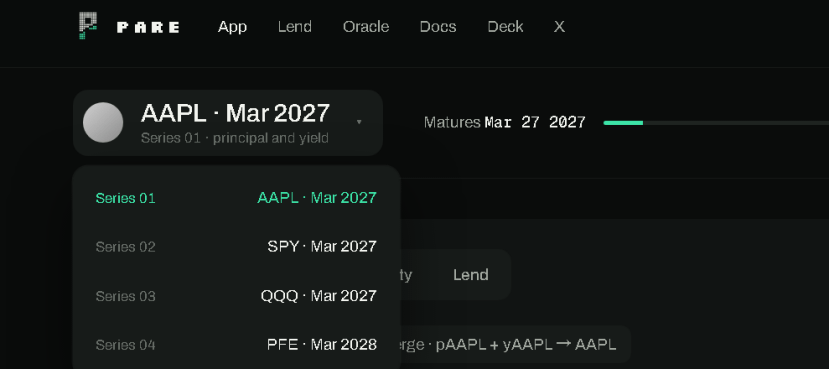
より垂直に設計されているため、PAREが参照可能なドキュメントの説明ももっと詳細です。そこでは、株式トークンの交換倍率の上昇が、分紅によるものなのか、それとも株式分割によるものなのかを先に判定できる仕組みが設計されています。
いわゆる「交換倍率」とは、1つの株式トークンが実際の株式をどれだけ交換できるかを指します。
仮に1枚のトークンが元々1株に対応していて、分紅が自動で再投資されると1.02株になったとします。増えた0.02株は収益と見なされ、YTに帰属します。
もしプロトコルが、この変化を分紅だと誤認すると、存在しない巨額の収益をYTに計上してしまい、PT・YTの価格やプロトコルの帳簿がすべて歪みます。
PAREはこのために「倍率変化判定器(Multiplier Accountant)」を設計しました。
交換倍率が0%〜3%上昇する場合は、デフォルトで普通の配当として識別されます;
倍率が突然2倍・3倍・4倍などの整数比に近づき、かつ変化幅がプロトコルの設定した最低しきい値に達すると、システムはそれを株式分割として識別し、YTの収益には計上しません;
変化が普通の分紅でも、明確な株式分割でもない場合、システムは勝手に推測せず、Guardianが人工で照合し、さらにタイムロックによる確認を経ます;
イベントの分類が完了するまで、プロトコルは新規の分解などの重要な操作を停止し、誤りがさらに拡大するのを防ぎます;ただし、すでに利用しているユーザーは、PTとYTを元の資産に統合して戻し、退出することはできます。
この一連の仕組みこそが、私がPAREを他と違うと感じたポイントです。
それが解決しているのは単に「配当収益をどう分解して、2つの見せ玉(スキン)代替トークンを発行して終わり」ではありません。さらに「株式トークンの倍率変化が実際に何によるものか」を識別しているからです。(暗号資産では分割イベントがほとんど起きないためです。直近の例として印象的なのはPolkadotのあたりでしょうか。)
Pendleの公開資料では、株式トークンの利回り倍率の読み方について説明されているものの、配当・株式分割・その他の企業アクションをどう分類するかについては、PAREのドキュメントのような形で完全には開示されていません。
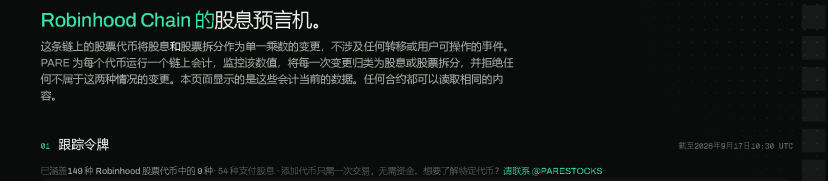
そのため、PAREが切り込める市場はPT・YTの周りでデリバティブを作るだけではありません。交換レート(倍率)によって、オンチェーン上で株式トークンが会社レベルで行ったアクションの一部を識別することもできます。そのため、現時点のプロダクトページにも[オラクル]の項目があり、そこには9つの銘柄が含まれています。
また、PAREはすでにMorpho BlueにpSPY/USDGの貸し借り市場もデプロイ済みです。理論上は、ユーザーは将来、SPYのPTを割引で買い、それを担保にPTを預けてステーブルコインを借りることで、資金の利用効率を高められます。
(公開監査レポートの公表前は、貸し借り機能はプロジェクトのトレジャリーに限定されており、一般ユーザーはまだ正式に利用できません)
しかし!!!
9月17日時点、この記事の執筆時点では、PAREは最終段階の監査に入っています。かなり初期ですが、トークンの時価総額はすでに1,000万ドル(10M)以上に到達しています。
しかし、もしこの仕組みがうまく回り、Robinhood Chain上でプレリリースの地位を獲得できているなら、現時点の時価総額はかなり安いはずです。さらに、今のほうがオッズは高く、同時にリスクもより集中しています。
3.3 まとめて見ると
ユーザー視点では、2つのプロジェクトが利回りの面で提供するものはほぼ同じです。株式トークンを預けてPTとYTを受け取り、その後は元本と配当をそれぞれ取引するだけです。
しかし、プロトコル競争とストーリーの観点から見ると、両者には大きな違いがあります:
まるで朝食屋(Pendle)がいろんな包子を売っているのに、ある日、客の好みで油条と豆乳も追加したようなものです。
そしてもう一つの朝食屋(Pare)は、最初から最後まで油条と豆乳だけを売っています。
今この時点でどちらが良いとは断言できませんが、油条と豆乳を好む人にとっては、選択肢がより明確になり得ます。
四、この市場の問題
見当違いの楽観に陥らないために、この市場の問題点についても述べておきます。従来の株式の配当利回りは全般的に高くありません(特にNVIDIAのような低配当成長株では)。
これらの利回り分解プロトコルは、分解することはできますが、無から収益を生み出すことはできません。
ある株が1年で生み出す配当が0.1%〜0.5%程度しかないなら、プロトコルが配当を完璧に分解できたとしても、ユーザーが取引できる基礎となる収益は非常に限られます。
YTが高い年率利回りを得るには、極めて低い購入価格に依存するか、または大きな市場の誤差に頼るしかありません。
(幸い、市場には安定した高配当株や高配当ETFもたくさんあります)
従来市場では、この領域はほぼ機関投資家が主導で、機関投資家は配当先物を取引することが多く、通常はヘッジ目的(これが私がAIに聞いた理由でもあります)ですが、オンチェーン上では短期的に同等規模の株式ポジションやヘッジ需要は見られません。
つまり現時点では、この分野はまだ非常に非常に初期段階です。現段階ではオンチェーン上で需要検証と呼べるほどの状況にありません。さらにオンチェーンでの配当ディスパッチの優位性もあるものの、この分野が最終的にどのような形で走り出すのか、まだ分かりません。
現時点で言えるのは、利回り分解がオンチェーン上で有効であり、市場も存在すること。オフチェーンにも配当デリバティブ市場が明確にあることです。しかし、その市場をオンチェーンへ移して十分な収益や取引需要を提供できるかどうかは、別問題です。
コイン株が出始めたころも同じで、当初は誰もが、最主流で最初に走り出したのが「底池のペアリングによる新規アセット発行」だとは思っていなかったようなものです。