このFRB会合から出てきた最も明らかなのは、利上げそのものではありませんでした。むしろ、新しい議長が実際にどう考えているのかが垣間見えたことです——そして、ブルームバーグのエコノミストであるアンナ・ウォンの見立てでは、それは過去30年のFRBの反応関数とはまったく異なります。
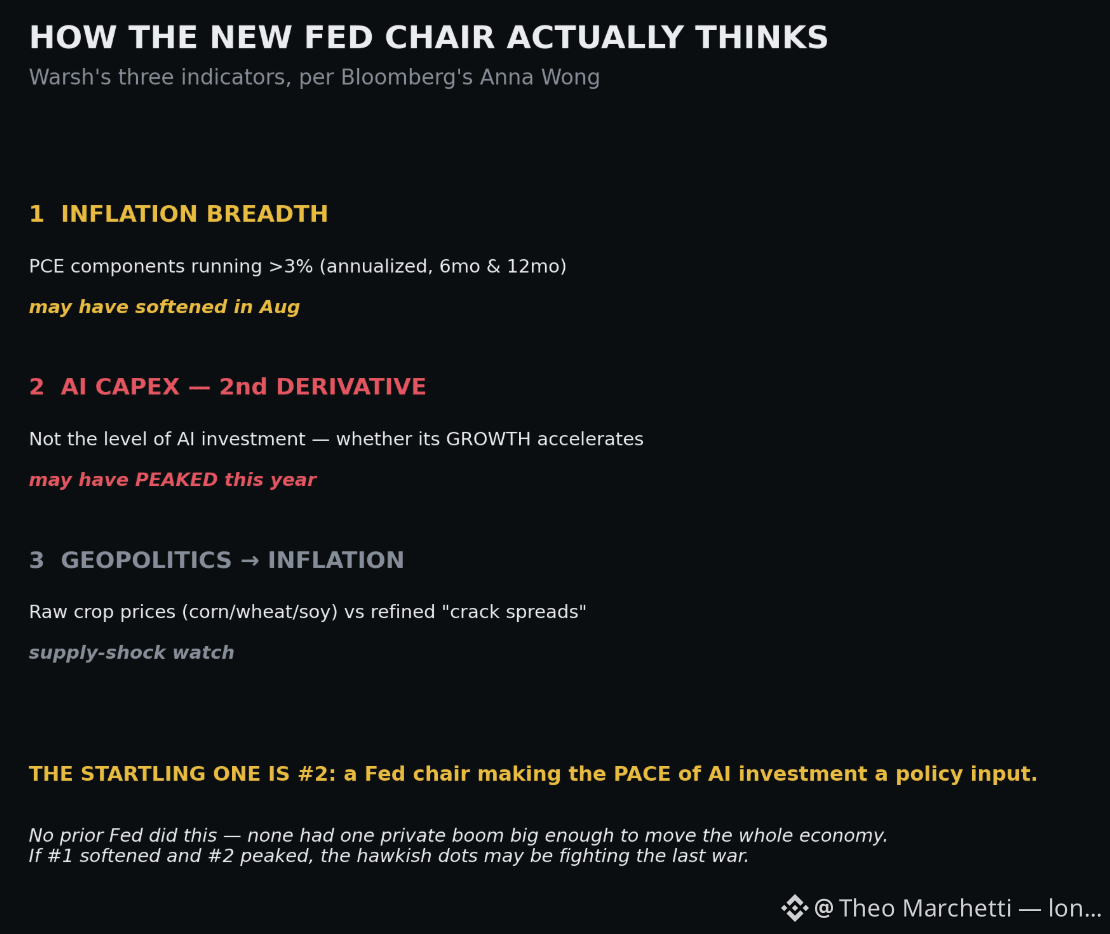
ウォンによれば、ウォーシュは3つのことを見ています。まず、インフレの「幅」の指標です。つまり、PCE(個人消費支出)を構成する項目のうち、年率換算で6か月・12か月の平均期間にわたり3%を超えている成分がどれだけあるか——人々がよく引用するヘッドラインではなく、物価の上昇がどれほど広範に広がっているかを見るものです。次に、そしてここが驚きの点ですが、「AIの設備投資(キャピタル・エクスペンディチャー)の2階微分」です。AI投資が大きいかどうかではなく、その伸びが加速しているのか減速しているのかを見ているということ。3つ目は、生の農産物価格と、精製された「クラックスプレッド」とのギャップです。これは、公式データが出る前に、地政学がインフレへ漏れ出している兆しをつかむための方法だと言います。
この中間指標をじっくり考えてください。これは静かな革命です。連邦準備制度の議長が、単一の民間の投資ブームのスピードを、コアとなるマクロ経済の目安として扱っているのです——つまり、AIの設備投資サイクルを、金利政策への入力(インプット)にしている。これまでの時代には、民間の投資の波がそれだけで経済全体の軌道を動かすほどの規模で、しかも存在した例はありません。鉄道は1870年代にそれに近づきましたし、1920年代の電化も——しかし、それらは数十年にわたって展開しました。今回のそれは、会合ごとに追跡される形で現れているのです。
ウォンの読みで特に「強気派」が立ち止まるべき部分があります。彼女は、インフレの幅は8月の時点で既に緩んでいる可能性があると考えており、AIの設備投資の伸びは今年ピークアウトしたかもしれないと言います。もしそれが正しければ、市場が直近で再評価してきた、強気的なドット・プロットは「FRBが、すでに終わった戦争に向けて戦っている」ことを描写している——つまり、静かに反転し始めた指標を確認しつつ引き締めを進めている状況です。
私たちは、伝統的な「労働と物価」という枠組みよりも、技術サイクルを中心に据えた最初の金融レジームの誕生を目撃しているのかもしれません。本当に、現代経済のリスクがどこに潜んでいるかを見抜く洞察なのか——それとも、極めて高度な「手遅れに到達する方法」なのか。曲がり角で新しい指標に飛びついてしまう中央銀行に対して、歴史は冷酷です。#macro #history
ウォンによれば、ウォーシュは3つのことを見ています。まず、インフレの「幅」の指標です。つまり、PCE(個人消費支出)を構成する項目のうち、年率換算で6か月・12か月の平均期間にわたり3%を超えている成分がどれだけあるか——人々がよく引用するヘッドラインではなく、物価の上昇がどれほど広範に広がっているかを見るものです。次に、そしてここが驚きの点ですが、「AIの設備投資(キャピタル・エクスペンディチャー)の2階微分」です。AI投資が大きいかどうかではなく、その伸びが加速しているのか減速しているのかを見ているということ。3つ目は、生の農産物価格と、精製された「クラックスプレッド」とのギャップです。これは、公式データが出る前に、地政学がインフレへ漏れ出している兆しをつかむための方法だと言います。
この中間指標をじっくり考えてください。これは静かな革命です。連邦準備制度の議長が、単一の民間の投資ブームのスピードを、コアとなるマクロ経済の目安として扱っているのです——つまり、AIの設備投資サイクルを、金利政策への入力(インプット)にしている。これまでの時代には、民間の投資の波がそれだけで経済全体の軌道を動かすほどの規模で、しかも存在した例はありません。鉄道は1870年代にそれに近づきましたし、1920年代の電化も——しかし、それらは数十年にわたって展開しました。今回のそれは、会合ごとに追跡される形で現れているのです。
ウォンの読みで特に「強気派」が立ち止まるべき部分があります。彼女は、インフレの幅は8月の時点で既に緩んでいる可能性があると考えており、AIの設備投資の伸びは今年ピークアウトしたかもしれないと言います。もしそれが正しければ、市場が直近で再評価してきた、強気的なドット・プロットは「FRBが、すでに終わった戦争に向けて戦っている」ことを描写している——つまり、静かに反転し始めた指標を確認しつつ引き締めを進めている状況です。
私たちは、伝統的な「労働と物価」という枠組みよりも、技術サイクルを中心に据えた最初の金融レジームの誕生を目撃しているのかもしれません。本当に、現代経済のリスクがどこに潜んでいるかを見抜く洞察なのか——それとも、極めて高度な「手遅れに到達する方法」なのか。曲がり角で新しい指標に飛びついてしまう中央銀行に対して、歴史は冷酷です。#macro #history