前回のサイクルでは、誰もが「リキッドステーキングはDeFiを動かす」と言っていました。ネイティブ資産をステークしてLSTを手に入れ、その資本を他の場所に展開しながら、稼ぎ続ける。筋の通った論理です。
しかし、その後はリステーキングが注目をさらいました。ポイントプログラムがベースの利回りよりも強く引き寄せ、資本はパーペチュアル、ステーブル、RWA、収益アプリへとローテーションされました。
LSTが「物語」の中心ではなくなった。けれど、彼らは作り続けています。
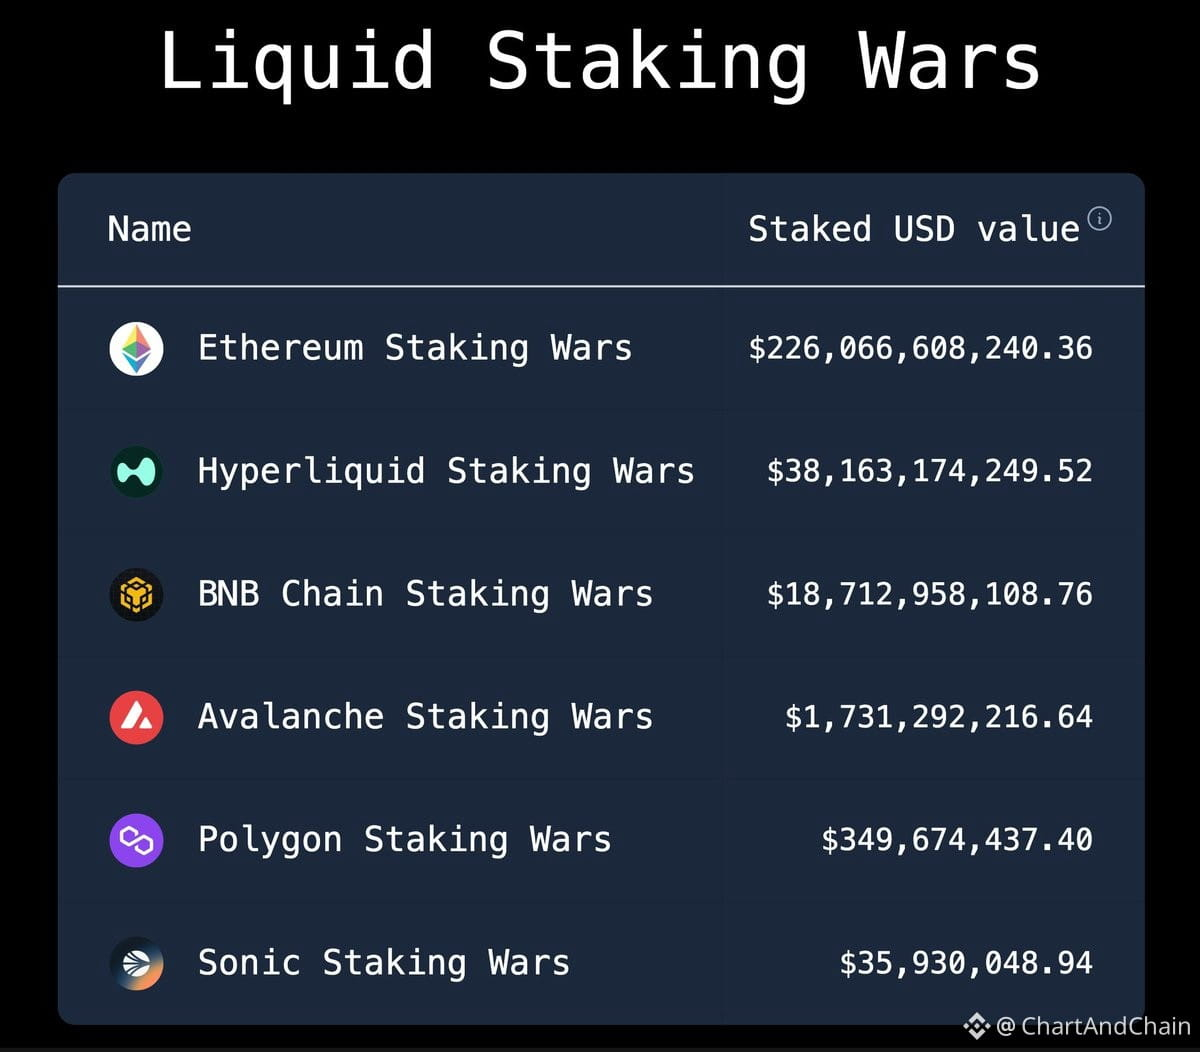
現在、5つのチェーンにまたがるステーク総額は約$285Bです:
$ETH: $226B
Hyperliquid: $38.2B
$BNB: $18.7B
$AVAX: $1.73B
$POL: $350M
リキッドステーキングのプロトコルは、いまも約$52.6BのTVLを保持し、週次で約$28.8Mの手数料を生み出しています。Lidoだけでも$24B超を運用しています。
変わったのは評価の枠組みです。これまで単にAPY、手数料、出金の深さを比較するだけでした。今は、レンディング市場のサポート、担保効率、DEXの流動性、Pendleの統合、カストディの選択肢、バリデータの分散(スプレッド)、そしてコントラクトおよびスラッシングのリスクを確認します。
セクターはEthereumの外にも広がっています。SolanaではLSTのTVLが$6.2Bを超えました。Hyperliquidはすでに$38B+がステークされています。依然としてEthereumが首位ですが、新しいエコシステムもネイティブなステークが十分にあり、本格的なLST競争を生み出せるだけの土台があります。
機関が参入しています。AnchorageはLidoのサポートを追加しました。Sharplinkはプロトコルを通じて$200Mの$ETHを配分しました。
LSTがオンチェーン・ファイナンスの中核的な担保へ。誇大広告は減り、インフラはより強固に。レンディング、トレーディング、ストラクチャード・イールド、機関向けプロダクトなどで幅広い受容が進むはずです。
静かなビルドのフェーズ。基盤が築かれるのはだいたいこの時期です。