シエナの反発は興味深い。ただし、その4%の値動きが現時点で大きなことを証明しているとは思いません。
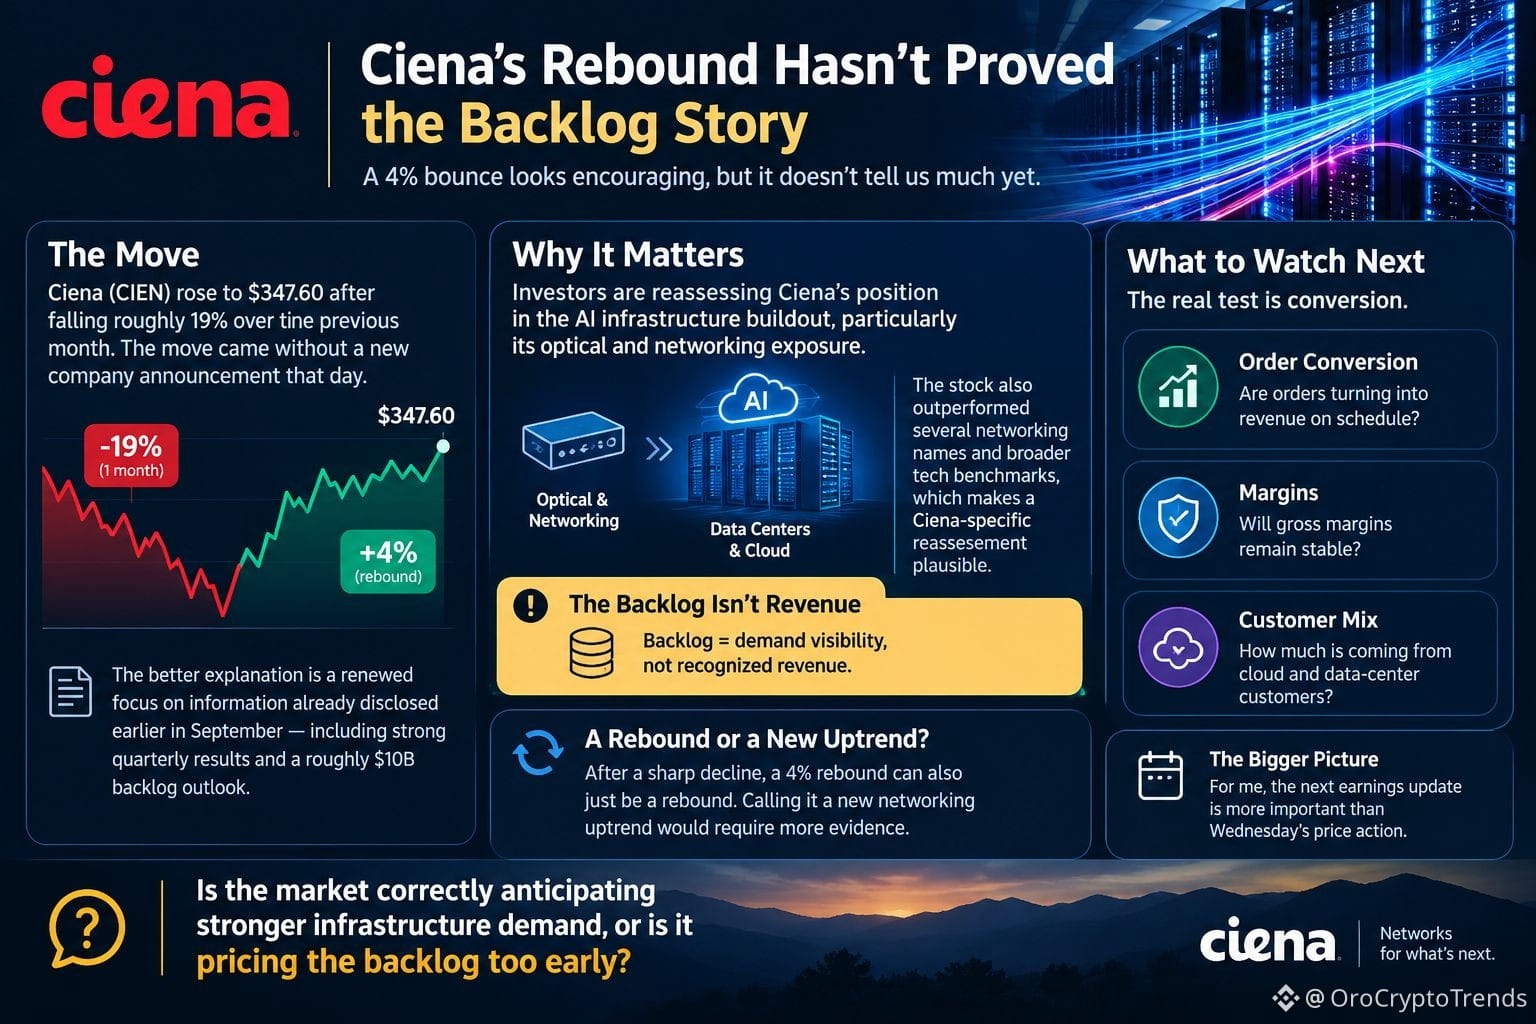
シエナ(CIEN)は、前月に約19%下落した後、347.60ドルまで上昇しました。この動きはその日の新しい企業発表を伴っていません。したがって、より良い説明は、9月上旬にすでに開示されていた情報管理への再度の注力が再評価されたことです。そこには、強い四半期決算と、約100億ドルの受注残見通しが含まれています。
この区別は重要です。
私の見立てでは、投資家がAIインフラ構築におけるシエナのポジションを見直しているのだと思います。特に、同社の光(オプティカル)およびネットワーク関連のエクスポージャーに焦点が当たっています。株価は、いくつかの近いネットワーク銘柄や、より広範なテクノロジーのベンチマークよりも強く動きました。つまり、シエナ固有の再評価が起こり得るということです。
ただし、受注残を直ちに成長のシグナルとして扱うことには問題があります。
受注残は、認識された売上ではなく需要の見通しです。
本当の試験は転換(コンバージョン)です。今後の業績は、受注が予定どおり売上に変わっているのか、総利益率が安定しているのか、そしてクラウドやデータセンターの顧客がどれほど強く貢献しているのかを教えてくれるはずです。
急落の後の4%の反発も、それだけの可能性があります――単なる反発です。これを新しいネットワークの上昇トレンドだと呼ぶには、もっと証拠が必要です。
私にとっては、次の決算アップデートの方が、今週水曜の値動きより重要です。
市場は、より強いインフラ需要を正しく見込んでいるのでしょうか。それとも、受注残を早すぎる段階で織り込んでいるのでしょうか?
#Ciena
シエナ(CIEN)は、前月に約19%下落した後、347.60ドルまで上昇しました。この動きはその日の新しい企業発表を伴っていません。したがって、より良い説明は、9月上旬にすでに開示されていた情報管理への再度の注力が再評価されたことです。そこには、強い四半期決算と、約100億ドルの受注残見通しが含まれています。
この区別は重要です。
私の見立てでは、投資家がAIインフラ構築におけるシエナのポジションを見直しているのだと思います。特に、同社の光(オプティカル)およびネットワーク関連のエクスポージャーに焦点が当たっています。株価は、いくつかの近いネットワーク銘柄や、より広範なテクノロジーのベンチマークよりも強く動きました。つまり、シエナ固有の再評価が起こり得るということです。
ただし、受注残を直ちに成長のシグナルとして扱うことには問題があります。
受注残は、認識された売上ではなく需要の見通しです。
本当の試験は転換(コンバージョン)です。今後の業績は、受注が予定どおり売上に変わっているのか、総利益率が安定しているのか、そしてクラウドやデータセンターの顧客がどれほど強く貢献しているのかを教えてくれるはずです。
急落の後の4%の反発も、それだけの可能性があります――単なる反発です。これを新しいネットワークの上昇トレンドだと呼ぶには、もっと証拠が必要です。
私にとっては、次の決算アップデートの方が、今週水曜の値動きより重要です。
市場は、より強いインフラ需要を正しく見込んでいるのでしょうか。それとも、受注残を早すぎる段階で織り込んでいるのでしょうか?
#Ciena