韓国の市場は、投資家が自分の取引に適用する前に必ず認識すべきものを示しています――売買高の半分で支えられる「価格の回復」です。
KOSPIは7月から反発しましたが、取引高(出来高)は反発していません。9月の日次平均は今年で最低で、5月〜6月のピークの半分を下回っています。上昇局面の買い手は去り、反発は薄い参加で進行しています。
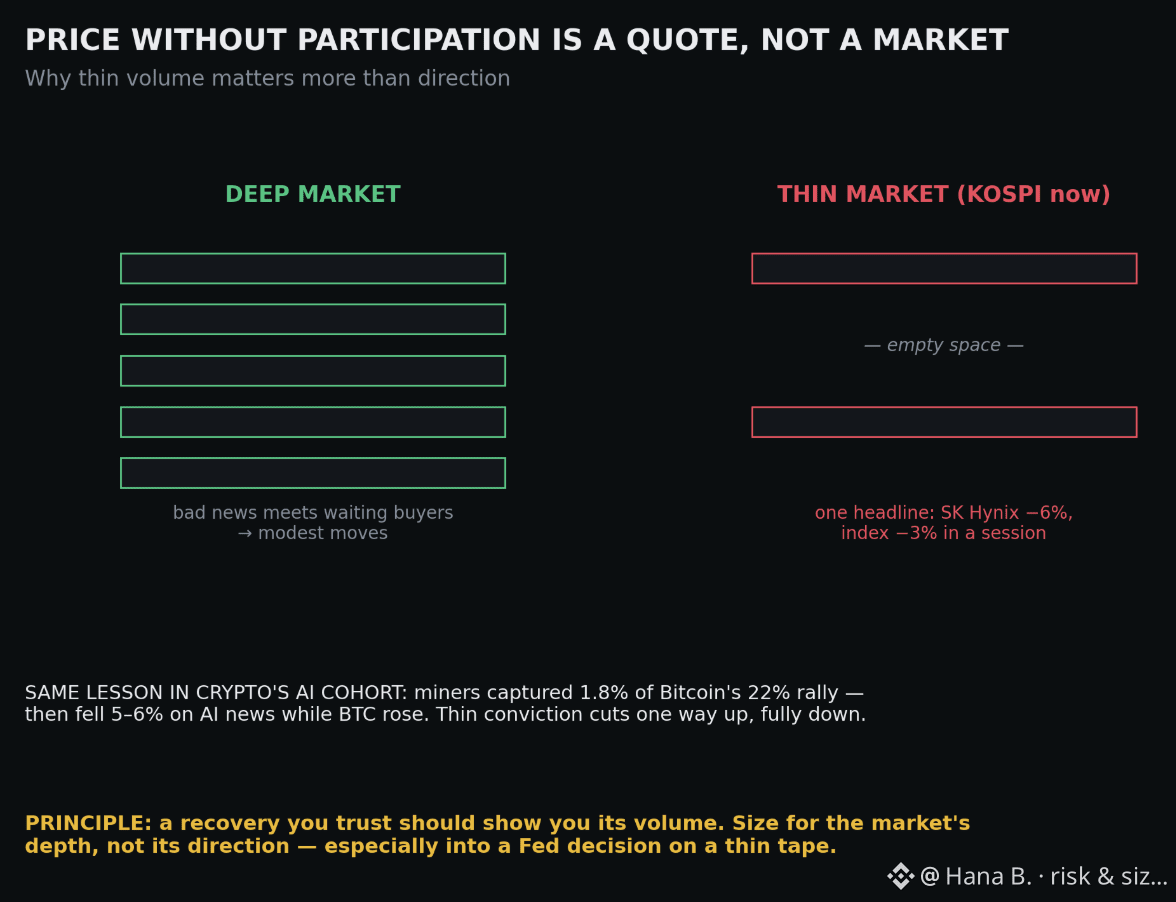
なぜ「薄い」ことが方向性より重要なのか。深い市場では、悪材料は待機する買い手に吸収され、価格は控えめにしか動きません。しかし薄い市場では、同じニュースが空の空間に落ち、そこから価格が動きます――実際、ある見出しがSKハイニックスを6%下げ、同じセッションで指数全体を3%下げたのもこの構造によるものです。
同じ教訓が、今週の暗号資産のAI関連グループにも当てはまりました。マイナーからAI構築者に転じた企業が、ビットコインの22%の上昇のうち1.8%を取り込み、その後AIニュースで5〜6%下落した一方でビットコインは上昇。混雑したテーマでの薄い確信は、上方向では片方に働き、下方向では完全に逆に働きます。
原則:信じている回復には、その「出来高」が伴っているはずです。参加のない価格は相場ではなく「見積り」であり、深い市場を前提にしたポジション規模は薄い市場では傷つきます。
数時間後にFRBの判断。薄い板と二者択一のイベント――まさに規模(サイズ)が最も重要になる場面です。#risk #sizing
KOSPIは7月から反発しましたが、取引高(出来高)は反発していません。9月の日次平均は今年で最低で、5月〜6月のピークの半分を下回っています。上昇局面の買い手は去り、反発は薄い参加で進行しています。
なぜ「薄い」ことが方向性より重要なのか。深い市場では、悪材料は待機する買い手に吸収され、価格は控えめにしか動きません。しかし薄い市場では、同じニュースが空の空間に落ち、そこから価格が動きます――実際、ある見出しがSKハイニックスを6%下げ、同じセッションで指数全体を3%下げたのもこの構造によるものです。
同じ教訓が、今週の暗号資産のAI関連グループにも当てはまりました。マイナーからAI構築者に転じた企業が、ビットコインの22%の上昇のうち1.8%を取り込み、その後AIニュースで5〜6%下落した一方でビットコインは上昇。混雑したテーマでの薄い確信は、上方向では片方に働き、下方向では完全に逆に働きます。
原則:信じている回復には、その「出来高」が伴っているはずです。参加のない価格は相場ではなく「見積り」であり、深い市場を前提にしたポジション規模は薄い市場では傷つきます。
数時間後にFRBの判断。薄い板と二者択一のイベント――まさに規模(サイズ)が最も重要になる場面です。#risk #sizing