今いちばん重要な韓国のチャート要因は、価格ではなく出来高だ。
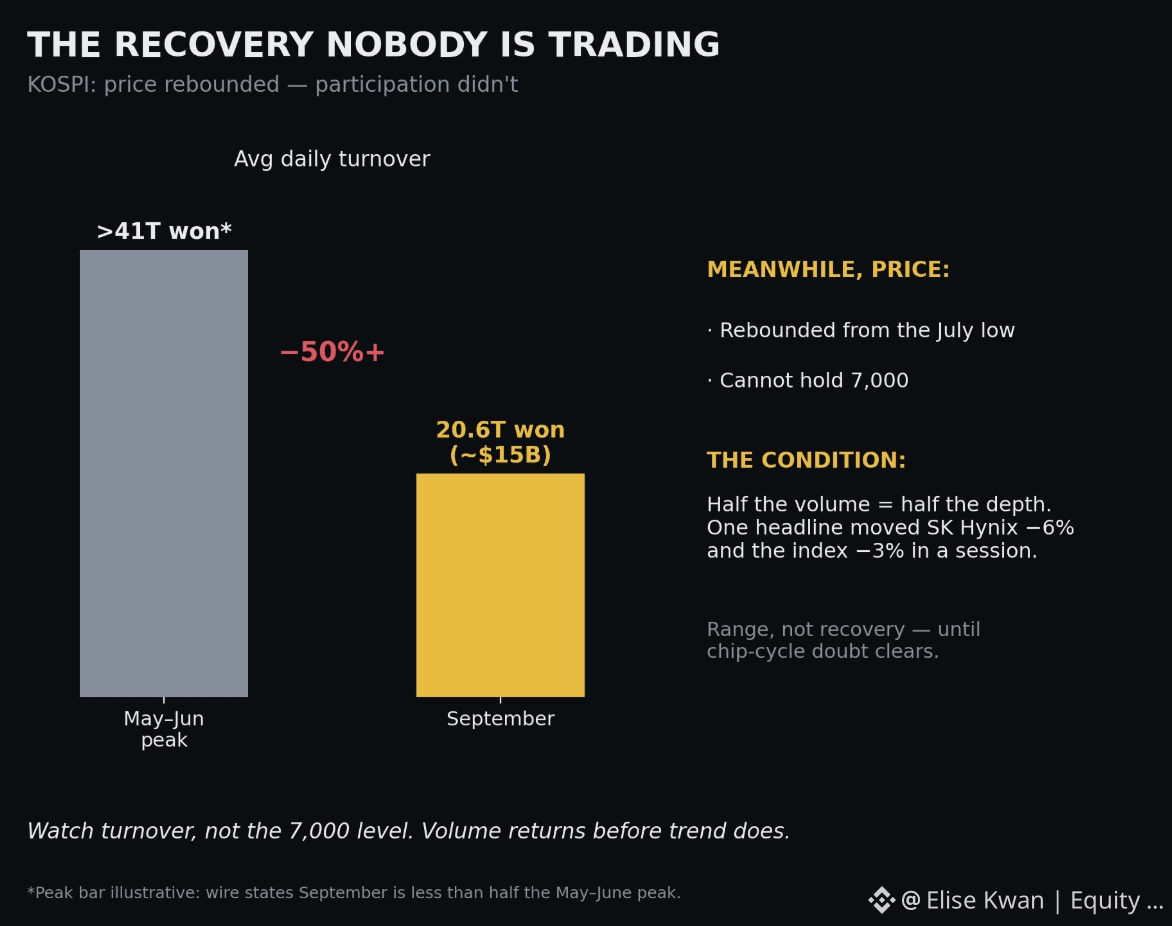
9月のKOSPI平均日次売買代金(出来高に相当):20.6兆ウォン(約150億ドル)—年間最低で、5〜6月のピークの半分にも満たない。同期間で価格は7月の安値から持ち直したが、7,000は維持できない。
売買代金の「半分の回復」で価格が持ち上がるというのは、ある条件を示している。上昇を作った買い手—リテールのAIウェーブ—が去り、反発の局面では戻ってきていないのだ。相場を支えているのは薄い。
機械的に重要な理由:厚み(デプス)。低い参加率で作り直された市場は、ショックを吸収する能力が低い—SKハイニックスの6%上昇という出来事がそれを証明し、見出し一つで指数全体が3%動いた。
アナリストの見立てがそのまま相場に合っている:回復ではなくレンジだ。ボラティリティの低下+出来高の低下=どちらにも確信がない。出口条件はチップ・サイクルの明確さで、それはソウルではなくハイパースケーラーの需要で決まる。
注目:7,000水準ではなく出来高。トレンドに先立って出来高が戻る。#positioning #flows
9月のKOSPI平均日次売買代金(出来高に相当):20.6兆ウォン(約150億ドル)—年間最低で、5〜6月のピークの半分にも満たない。同期間で価格は7月の安値から持ち直したが、7,000は維持できない。
売買代金の「半分の回復」で価格が持ち上がるというのは、ある条件を示している。上昇を作った買い手—リテールのAIウェーブ—が去り、反発の局面では戻ってきていないのだ。相場を支えているのは薄い。
機械的に重要な理由:厚み(デプス)。低い参加率で作り直された市場は、ショックを吸収する能力が低い—SKハイニックスの6%上昇という出来事がそれを証明し、見出し一つで指数全体が3%動いた。
アナリストの見立てがそのまま相場に合っている:回復ではなくレンジだ。ボラティリティの低下+出来高の低下=どちらにも確信がない。出口条件はチップ・サイクルの明確さで、それはソウルではなくハイパースケーラーの需要で決まる。
注目:7,000水準ではなく出来高。トレンドに先立って出来高が戻る。#positioning #flows