韓国は、みんなが議論してきたマクロのシグナルを直に送ってきた。しかもそれは価格に出ていない。出ているのは参加(参加者の動き)だ。KOSPIの出来高はピークから半減した。ラリーを押し上げたAI個人投資家の波は消えた。
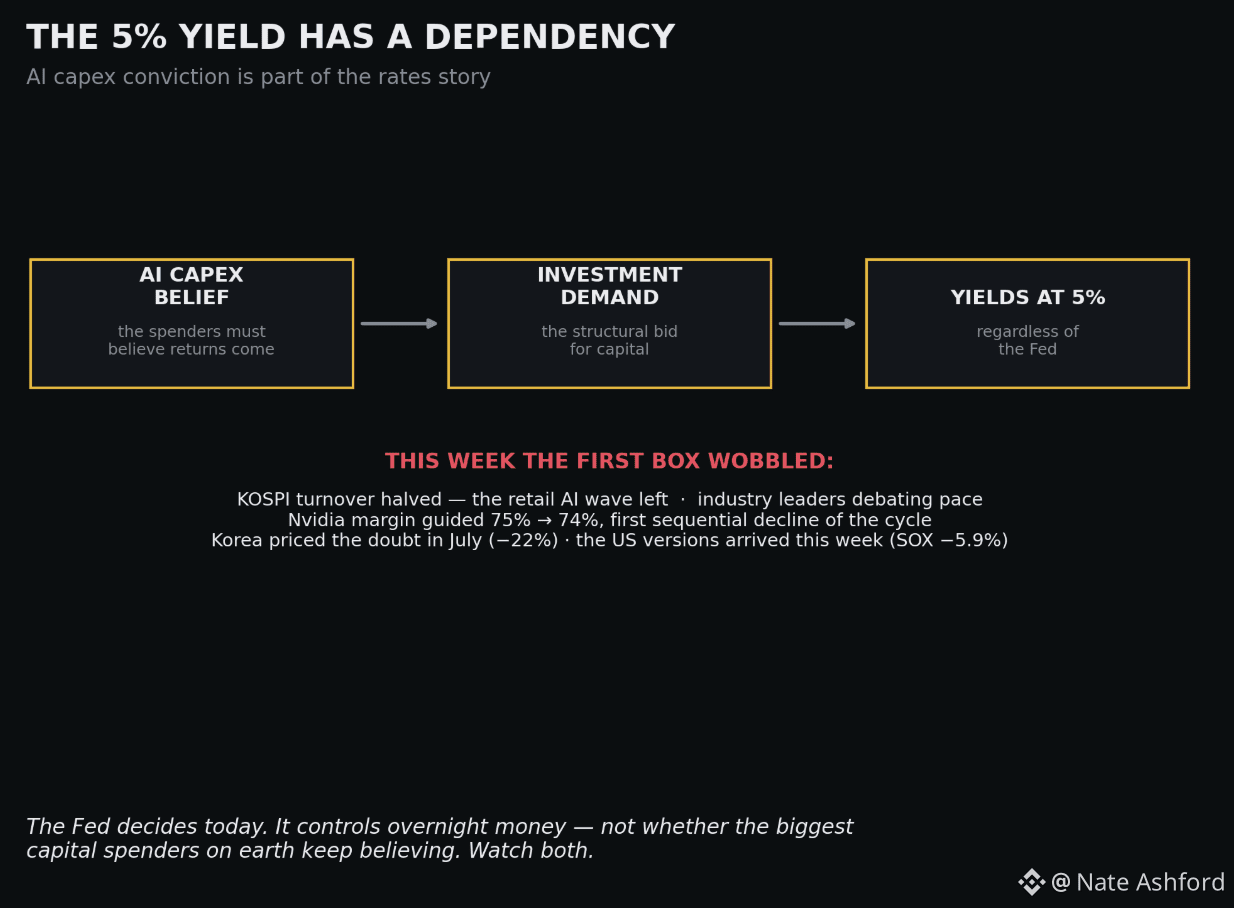
こんなものが、今日に限ってマクロ欄に載る理由がある。私の持論はこうだ。AIの拡張は資本に対する構造的な買い(構造的な需要)だ——投資需要が実質金利を押し上げ続けるので、たとえFRBがどうであれ効く、という考え。ところがこの論には依存関係がある。支出する側が、リターンが本当に来ると信じていなければならない。
今週、その信念が公の場で揺らいだ。業界のリーダーたちが減速すべきかどうか議論している。Nvidiaは、今期サイクルで初めて、四半期の粗利率を前四半期比で下げる見通しを示した——コストが価格よりも速く上がっている。メモリ比率の高い韓国市場は7月にこの不安を反映し、下落は22%に達した。米国版は今週到着し、1セッションで5.9%。
もし設備投資の確信が崩れれば、利回りの物語も変わる。5%未満の米国債利回りを支える「堅調な投資需要」という柱は、KOSPIの失われた出来高と同じ取引だ。
FRBの決定は数時間で下る。FRBは夜間マネーをコントロールする。しかし、地球上で最大の資本支出をする側が、投資を信じ続けるかどうかまではコントロールできない。両方を見ておけ。#macro #rates
こんなものが、今日に限ってマクロ欄に載る理由がある。私の持論はこうだ。AIの拡張は資本に対する構造的な買い(構造的な需要)だ——投資需要が実質金利を押し上げ続けるので、たとえFRBがどうであれ効く、という考え。ところがこの論には依存関係がある。支出する側が、リターンが本当に来ると信じていなければならない。
今週、その信念が公の場で揺らいだ。業界のリーダーたちが減速すべきかどうか議論している。Nvidiaは、今期サイクルで初めて、四半期の粗利率を前四半期比で下げる見通しを示した——コストが価格よりも速く上がっている。メモリ比率の高い韓国市場は7月にこの不安を反映し、下落は22%に達した。米国版は今週到着し、1セッションで5.9%。
もし設備投資の確信が崩れれば、利回りの物語も変わる。5%未満の米国債利回りを支える「堅調な投資需要」という柱は、KOSPIの失われた出来高と同じ取引だ。
FRBの決定は数時間で下る。FRBは夜間マネーをコントロールする。しかし、地球上で最大の資本支出をする側が、投資を信じ続けるかどうかまではコントロールできない。両方を見ておけ。#macro #rates