#FedRateWatch
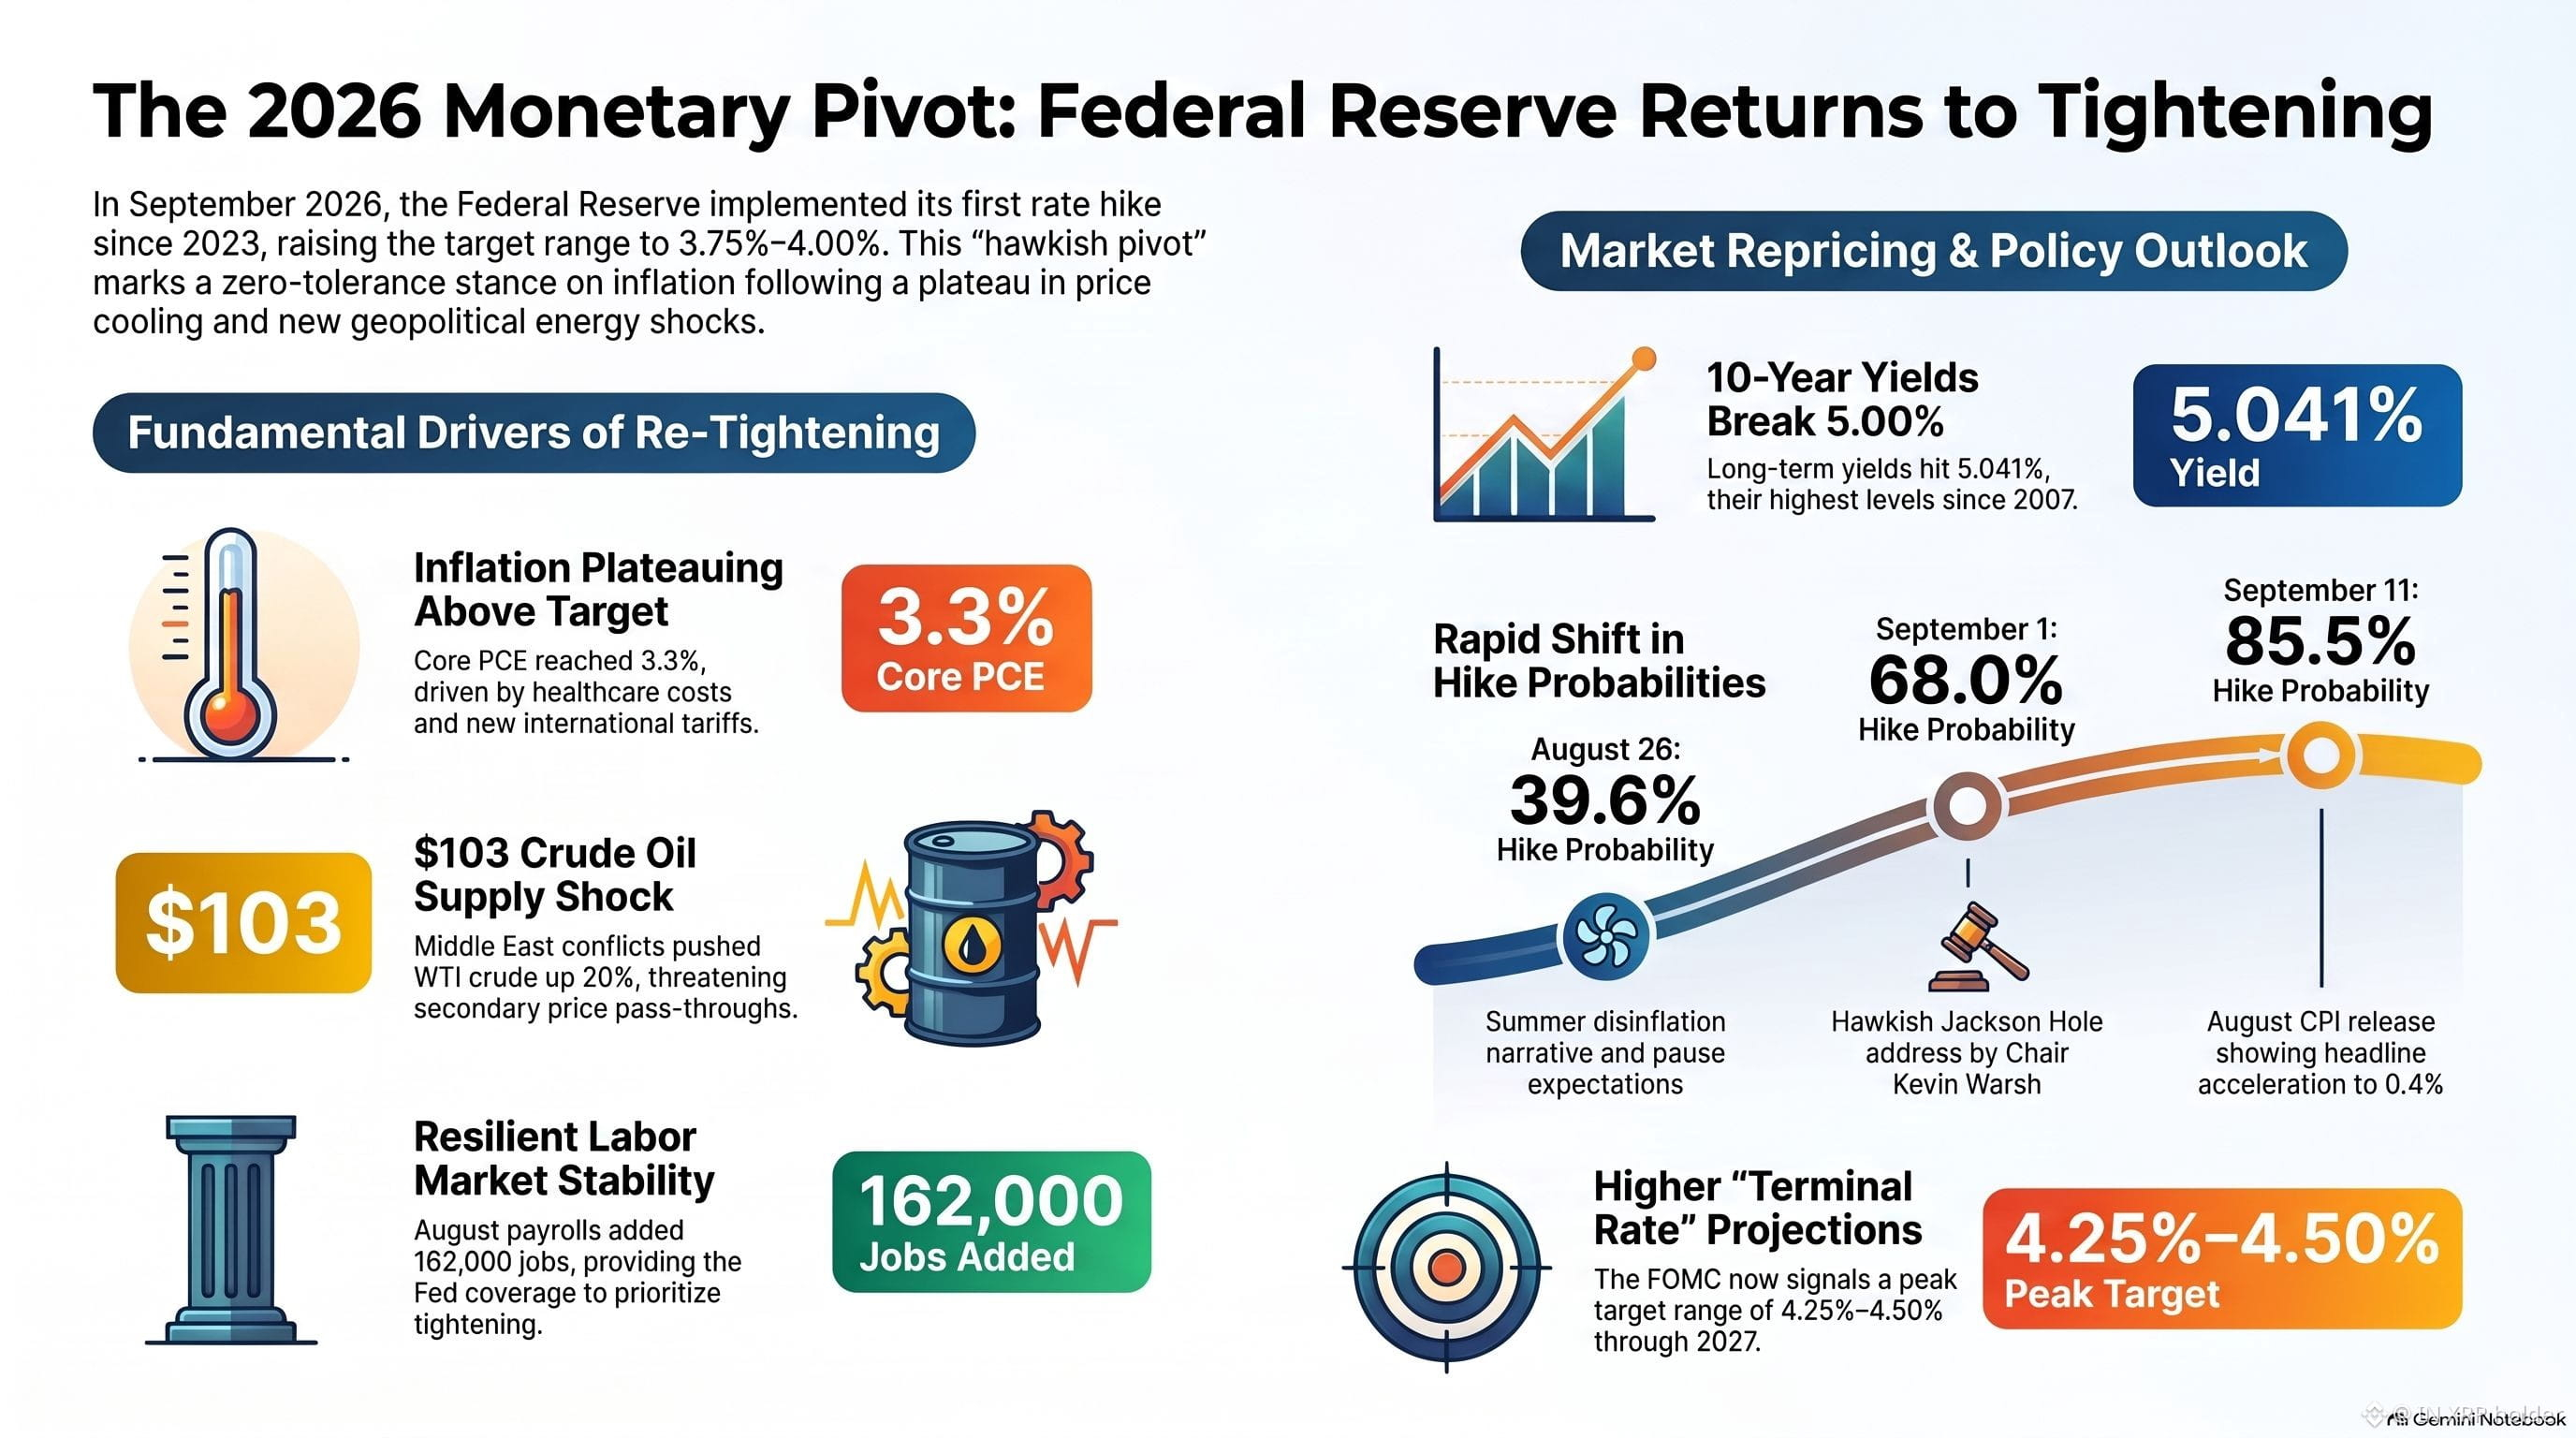
米連邦公開市場委員会(FOMC)は、2026年9月15~16日の政策会合に、非常に強いマクロ経済上の圧力の中で臨み、政策金利の代表指標であるフェデラル・ファンド金利の目標レンジを3.75%~4.00%へ25ベーシス・ポイント引き上げることが見込まれる、という結果に至りました。今回の政策調整は、連邦準備制度が2023年7月以来初めて利上げを行うものです。この決定は、2025年末に実施された金融緩和の期間を事実上反転させるものであり、当時は目標レンジの回廊を3.50%~3.75%に設定し、その後2026年の前半から中盤にかけて7か月連続で同レンジが据え置かれていました。
この目標金利の歴史的な推移は、この転換の大きさを物語っています。2023年7月に目標レンジのピーク(5.25%~5.50%)に達した後、2025年後半を通じて金融政策は緩和局面へと移行し、政策目標は3.50%~3.75%へ引き下げられました。続く、2025年12月から2026年8月まで金利を据え置く方針は、これまでの調整が経済へ波及する時間を与えることを意図したものです。しかし、価格への圧力が継続し続けたため、2026年9月には積極的な引き締めへと回帰を余儀なくされました。
この転換は、連邦準備制度の議長ケビン・ウォーシュの下での中央銀行ガバナンスにおける根本的な変化を示しています。物価の安定に対して強い姿勢を取ることで、ウォーシュ議長のコミュニケーション戦略—当初はジャクソンホール経済シンポジウムで示されたもの—は、「インフレは本質的に選択である」という前提に基づいており、持続的な物価圧力に対するゼロ許容のアプローチを意味します。ウォーシュのリーダーシップの下、FOMCは、明確な長期のフォワードガイダンスを重視することを弱め、代わりに、足元のバランスシートの柔軟性と、入手される経済指標に焦点を当てる方針を選択しました。その結果、中央銀行は、インフレ期待の加速が、国内の労働市場や製品市場に二次的な影響として定着する前に対処するために動きました。
米連邦公開市場委員会(FOMC)は、2026年9月15~16日の政策会合に、非常に強いマクロ経済上の圧力の中で臨み、政策金利の代表指標であるフェデラル・ファンド金利の目標レンジを3.75%~4.00%へ25ベーシス・ポイント引き上げることが見込まれる、という結果に至りました。今回の政策調整は、連邦準備制度が2023年7月以来初めて利上げを行うものです。この決定は、2025年末に実施された金融緩和の期間を事実上反転させるものであり、当時は目標レンジの回廊を3.50%~3.75%に設定し、その後2026年の前半から中盤にかけて7か月連続で同レンジが据え置かれていました。
この目標金利の歴史的な推移は、この転換の大きさを物語っています。2023年7月に目標レンジのピーク(5.25%~5.50%)に達した後、2025年後半を通じて金融政策は緩和局面へと移行し、政策目標は3.50%~3.75%へ引き下げられました。続く、2025年12月から2026年8月まで金利を据え置く方針は、これまでの調整が経済へ波及する時間を与えることを意図したものです。しかし、価格への圧力が継続し続けたため、2026年9月には積極的な引き締めへと回帰を余儀なくされました。
この転換は、連邦準備制度の議長ケビン・ウォーシュの下での中央銀行ガバナンスにおける根本的な変化を示しています。物価の安定に対して強い姿勢を取ることで、ウォーシュ議長のコミュニケーション戦略—当初はジャクソンホール経済シンポジウムで示されたもの—は、「インフレは本質的に選択である」という前提に基づいており、持続的な物価圧力に対するゼロ許容のアプローチを意味します。ウォーシュのリーダーシップの下、FOMCは、明確な長期のフォワードガイダンスを重視することを弱め、代わりに、足元のバランスシートの柔軟性と、入手される経済指標に焦点を当てる方針を選択しました。その結果、中央銀行は、インフレ期待の加速が、国内の労働市場や製品市場に二次的な影響として定着する前に対処するために動きました。