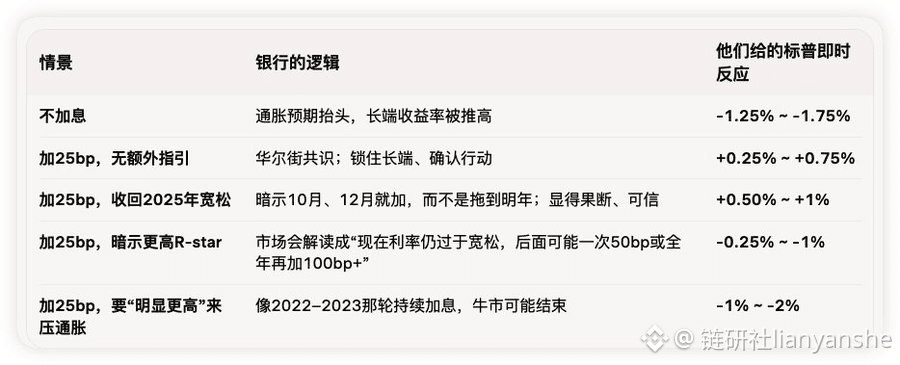
米連邦準備制度(FOMC)会合に向けたシナリオの推演では、核心となる取引の考え方は実は一言に尽きます。利上げがすでに織り込まれている中で、市場は『信頼できて分別のあるタカ派』を評価し、『反インフレ姿勢を放棄して無制限のタカ派』には罰を与えるのです。
今回の利上げは、2023年7月以来の初めての利上げであり、2025年には3回利下げも行われています
極めてハト派で、利上げをしない場合は、信用毀損と見なされます(ウォーシュが、インフレ目標が未達なら手を打つべきだと直近で述べたばかりです)。長期金利はインフレ・プレミアム上昇によって上がりやすく、米国株にとってはネガティブとなり、下落が大きくなり得ます。
良いタカ派は、『少しだけ上げる』ことで、昨年の利下げの約束を取り戻す形になります。するとむしろポジティブに受け取られます。債券市場が、FRBが本気になったと考え、長期のインフレ・プレミアムが低下すると見込む可能性があるからです。
悪いタカ派は、コミュニケーション(ガイダンス)でその道筋を『さらに大幅で、継続的に、極度にタカ派な姿勢が必要』と描く場合に限って、評価(とりわけ長期デュレーションの成長株)に手を入れてくる、ということです。
今回の利上げは、2023年7月以来の初めての利上げであり、2025年には3回利下げも行われています
極めてハト派で、利上げをしない場合は、信用毀損と見なされます(ウォーシュが、インフレ目標が未達なら手を打つべきだと直近で述べたばかりです)。長期金利はインフレ・プレミアム上昇によって上がりやすく、米国株にとってはネガティブとなり、下落が大きくなり得ます。
良いタカ派は、『少しだけ上げる』ことで、昨年の利下げの約束を取り戻す形になります。するとむしろポジティブに受け取られます。債券市場が、FRBが本気になったと考え、長期のインフレ・プレミアムが低下すると見込む可能性があるからです。
悪いタカ派は、コミュニケーション(ガイダンス)でその道筋を『さらに大幅で、継続的に、極度にタカ派な姿勢が必要』と描く場合に限って、評価(とりわけ長期デュレーションの成長株)に手を入れてくる、ということです。