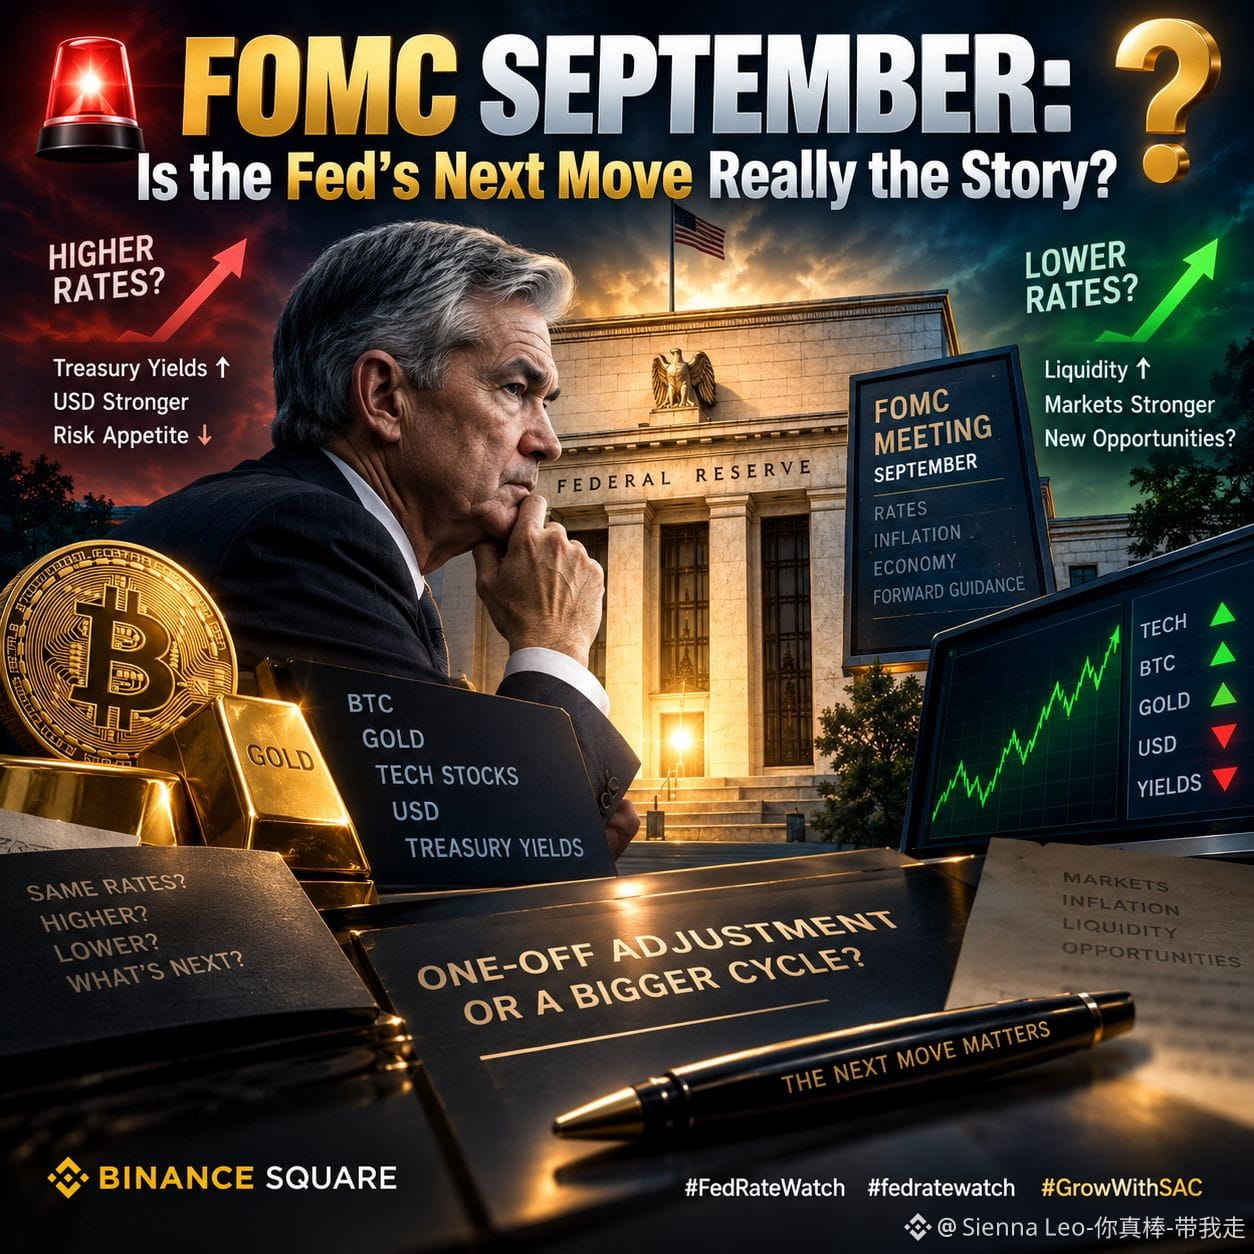

🚨 FOMC 9月:FRBの次の一手は本当に“物語”なのか?
市場は9月のFOMC決定を待っていますが、もっと重要なことがすでに起きています。FRBが話す前に、期待が動いているのです。8月のCPIは前年比3.4%で、コアCPIは2.4%でした。インフレは依然としてFRBの2%目標を上回っています。さらに、米国債利回りも上昇しており、金融環境は引き締まったままです。
本当の問い:FRBが金利を変えるとしたら、それは単発の調整なのか、それともより広範な政策サイクルの開始を示すサインなのか? この違いが重要なのは、市場が織り込むのが“今日の決定”だけではなく、将来だからです。
強硬(ハト派ではない)なメッセージは、米国債利回りとUSD(ドル)を押し上げ、流動性を引き締め、テクノロジー株やBTCのような投機的資産に圧力をかける可能性があります。実質金利やドルが強くなると、金(ゴールド)にも下押し圧力がかかるかもしれません。
一方、景気後退(ハト派的)なメッセージなら、逆の連鎖が起こり得ます。利回りが軟化し、USDが弱まり、金融環境が緩むことで、リスク許容度が改善する可能性があります。BTCやテクノロジー株は恩恵を受けやすく、金は機会費用の低下に反応するかもしれません。ただし、どの資産も教科書どおりに反応するとは限りません。
私の見方は慎重に中立です。決定そのものはかなり織り込まれているかもしれないので、より大きなシグナルはパウエルのコミュニケーション、見通し(予想)される金利のパス、そして利回りとUSDが最初の動きを確認するのか、反転させるのか——そこに出てくる可能性があります。その反応が、ヘッドラインよりもポジショニングの影響が大きかったのかを明らかにするかもしれません。
重要な教訓:数字“だけ”で取引しないでください。FRBが政策サイクル全体に対する期待を変えるかどうかを見てください。そこにこそ、流動性、リスク許容度、そしてクロスアセットの勢いが動くポイントがあります。
❓あなたは9月が単発の調整だと思いますか?それとも、より大きなFRBのサイクルの始まりだと思いますか?
免責事項:本投稿は教育目的のみであり、金融アドバイスではありません。
#FedRateWatch #GrowWithSAC #fedratewatch $HEMI $PUNDIX $RIF
市場は9月のFOMC決定を待っていますが、もっと重要なことがすでに起きています。FRBが話す前に、期待が動いているのです。8月のCPIは前年比3.4%で、コアCPIは2.4%でした。インフレは依然としてFRBの2%目標を上回っています。さらに、米国債利回りも上昇しており、金融環境は引き締まったままです。
本当の問い:FRBが金利を変えるとしたら、それは単発の調整なのか、それともより広範な政策サイクルの開始を示すサインなのか? この違いが重要なのは、市場が織り込むのが“今日の決定”だけではなく、将来だからです。
強硬(ハト派ではない)なメッセージは、米国債利回りとUSD(ドル)を押し上げ、流動性を引き締め、テクノロジー株やBTCのような投機的資産に圧力をかける可能性があります。実質金利やドルが強くなると、金(ゴールド)にも下押し圧力がかかるかもしれません。
一方、景気後退(ハト派的)なメッセージなら、逆の連鎖が起こり得ます。利回りが軟化し、USDが弱まり、金融環境が緩むことで、リスク許容度が改善する可能性があります。BTCやテクノロジー株は恩恵を受けやすく、金は機会費用の低下に反応するかもしれません。ただし、どの資産も教科書どおりに反応するとは限りません。
私の見方は慎重に中立です。決定そのものはかなり織り込まれているかもしれないので、より大きなシグナルはパウエルのコミュニケーション、見通し(予想)される金利のパス、そして利回りとUSDが最初の動きを確認するのか、反転させるのか——そこに出てくる可能性があります。その反応が、ヘッドラインよりもポジショニングの影響が大きかったのかを明らかにするかもしれません。
重要な教訓:数字“だけ”で取引しないでください。FRBが政策サイクル全体に対する期待を変えるかどうかを見てください。そこにこそ、流動性、リスク許容度、そしてクロスアセットの勢いが動くポイントがあります。
❓あなたは9月が単発の調整だと思いますか?それとも、より大きなFRBのサイクルの始まりだと思いますか?
免責事項:本投稿は教育目的のみであり、金融アドバイスではありません。
#FedRateWatch #GrowWithSAC #fedratewatch $HEMI $PUNDIX $RIF