
このFRBの局面をかなり注意深く見てきましたが、9月は次の見出しを当てにいくというより、データが政策当局に突きつけているものを理解する月のように感じます。
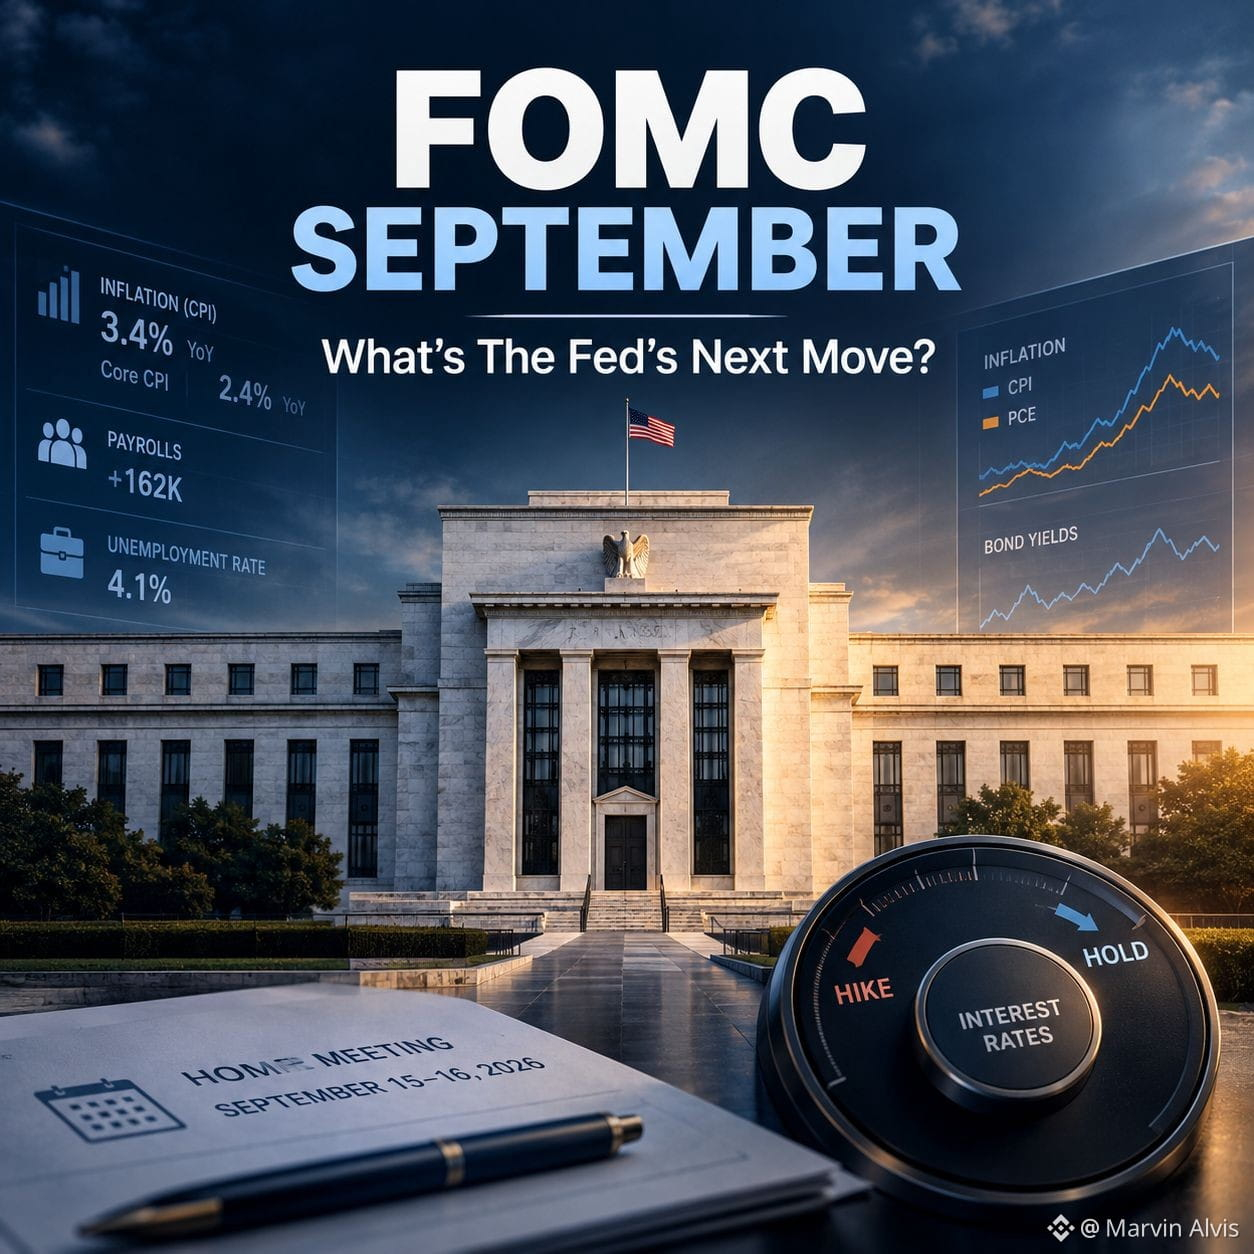
FRBは7月に政策金利を3.50%〜3.75%で据え置きましたが、投票はすでに9対3で割れており、3人の当局者は25bpの利上げを望んでいました。それ以来、8月のCPIは前年比3.4%となり、コアCPIは2.4%でした。一方、8月の雇用者数は162K増で、失業率は4.1%のままです。
#FedRateWatch
つまり、緊張感はかなり明確です。インフレは依然として目標を上回っていますが、政策を単純にするほどの景気悪化の兆しが労働市場に見えていないのです。
だからこそ、私は決定そのものと同じくらい、ガイダンスにも注目しています。
今日の焦点は1回の金利調整なのか、それともFRBが考える「制限的な政策がどれくらい必要か」という期間のほうなのか。
時には、いちばん重要なシグナルは金利ではありません。FRBが今も気にしていること――それです。
$AKE
$LSK
$SYN
FRBは7月に政策金利を3.50%〜3.75%で据え置きましたが、投票はすでに9対3で割れており、3人の当局者は25bpの利上げを望んでいました。それ以来、8月のCPIは前年比3.4%となり、コアCPIは2.4%でした。一方、8月の雇用者数は162K増で、失業率は4.1%のままです。
#FedRateWatch
つまり、緊張感はかなり明確です。インフレは依然として目標を上回っていますが、政策を単純にするほどの景気悪化の兆しが労働市場に見えていないのです。
だからこそ、私は決定そのものと同じくらい、ガイダンスにも注目しています。
今日の焦点は1回の金利調整なのか、それともFRBが考える「制限的な政策がどれくらい必要か」という期間のほうなのか。
時には、いちばん重要なシグナルは金利ではありません。FRBが今も気にしていること――それです。
$AKE
$LSK
$SYN