
#fedratewatch
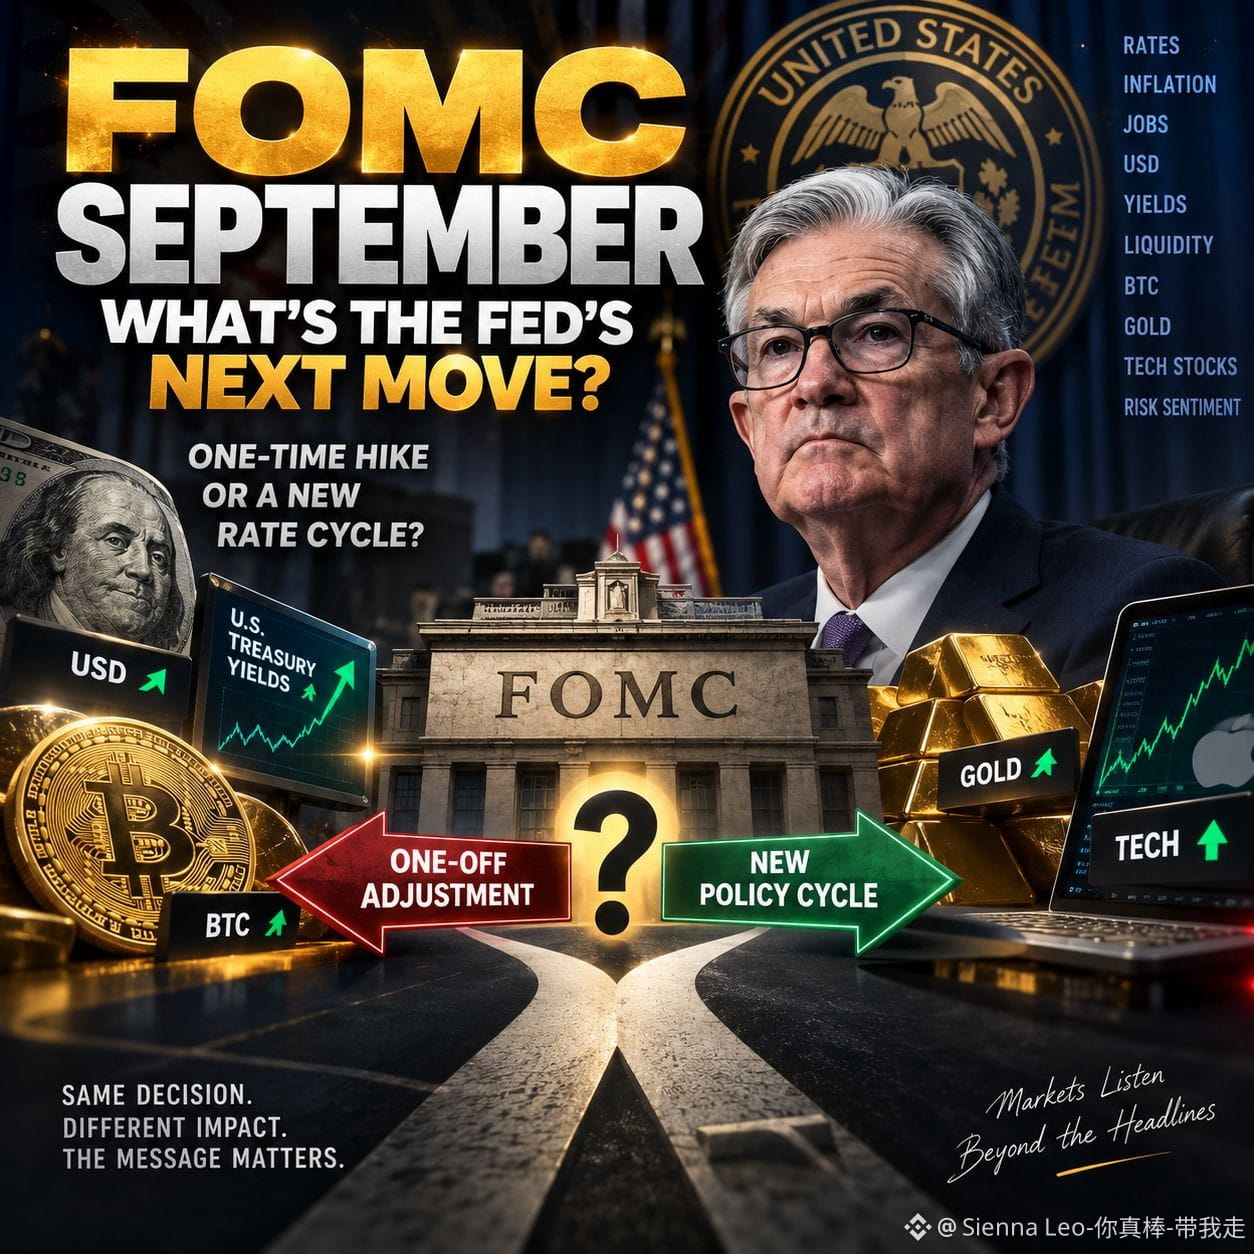
FOMC 9月:利上げは1回か、それとも新たなFRBサイクルの始まりか?
市場は9月を奇妙な緊張感のなかで迎えています。FRBはまだ動いていないのに、期待はすでに織り込んでいます。8月のCPIが前月比0.4%、前年比3.4%となり、コアCPIが2.4%だったあと、今回の決定が政策を変えるのか、それとも金利の見通し全体(レートパス)を変えるのかに注目が集まっています。
私の重要な洞察は、動きの大きさよりも、その背後にあるメッセージのほうが重要かもしれないという点です。物価上昇への単発の対応として位置づけられる25ベーシスポイントの利上げは、一時的にリスク選好を傷つける可能性があります。しかし、追加の引き締めを示唆するガイダンスが出れば、市場は決定そのものではなく将来の金利を(価格付けし直して)再調整せざるを得なくなります。
この違いは、米国債利回り、ドル、そして流動性に波及します。利回りの上昇とドル高は金融環境を引き締め、投機的な資産が居心地の良いものになりにくくします。これはBTCやテクノロジー株にとって重要です。一方で金は、実質金利とドルが上昇する局面では圧力を受ける可能性があるものの、地政学リスクが需要を下支えするため、必ずしも単純ではありません。
逆のシナリオも同様に重要です。FRBが据え置く、または利上げしても、その後の追随は限定的だと示せば、市場は先行して織り込んだタカ派的な動きを取り消す方向に反転するかもしれません。だから私は、パウエル議長の言葉、見通し(プロジェクション)、米国債利回り、そして最初の市場の動きがその後数時間で生き残るかどうかを見たいと思います。
私の見解は、慎重に中立です。利上げはますます議論されるようになっていますが、本当のシグナルは、政策担当者がより広範な引き締めサイクルの始まりを意識し始めているのか、それとも物価ショックに対する単なる反応にとどまっているのか、そこにあります。
市場はヘッドラインを数分間は取引するかもしれませんが、人々は何カ月もかけて「道筋(パス)」を価格に織り込みます。では今回、より重要なのはどちらでしょうか。FRBの金利決定なのか、それとも次に何が起きるかに関するメッセージなのか?
免責事項:本投稿は教育目的のみであり、金融アドバイスではありません。
#F #GrowWithSAC #FedRateWatch $AWE $G $H
FOMC 9月:利上げは1回か、それとも新たなFRBサイクルの始まりか?
市場は9月を奇妙な緊張感のなかで迎えています。FRBはまだ動いていないのに、期待はすでに織り込んでいます。8月のCPIが前月比0.4%、前年比3.4%となり、コアCPIが2.4%だったあと、今回の決定が政策を変えるのか、それとも金利の見通し全体(レートパス)を変えるのかに注目が集まっています。
私の重要な洞察は、動きの大きさよりも、その背後にあるメッセージのほうが重要かもしれないという点です。物価上昇への単発の対応として位置づけられる25ベーシスポイントの利上げは、一時的にリスク選好を傷つける可能性があります。しかし、追加の引き締めを示唆するガイダンスが出れば、市場は決定そのものではなく将来の金利を(価格付けし直して)再調整せざるを得なくなります。
この違いは、米国債利回り、ドル、そして流動性に波及します。利回りの上昇とドル高は金融環境を引き締め、投機的な資産が居心地の良いものになりにくくします。これはBTCやテクノロジー株にとって重要です。一方で金は、実質金利とドルが上昇する局面では圧力を受ける可能性があるものの、地政学リスクが需要を下支えするため、必ずしも単純ではありません。
逆のシナリオも同様に重要です。FRBが据え置く、または利上げしても、その後の追随は限定的だと示せば、市場は先行して織り込んだタカ派的な動きを取り消す方向に反転するかもしれません。だから私は、パウエル議長の言葉、見通し(プロジェクション)、米国債利回り、そして最初の市場の動きがその後数時間で生き残るかどうかを見たいと思います。
私の見解は、慎重に中立です。利上げはますます議論されるようになっていますが、本当のシグナルは、政策担当者がより広範な引き締めサイクルの始まりを意識し始めているのか、それとも物価ショックに対する単なる反応にとどまっているのか、そこにあります。
市場はヘッドラインを数分間は取引するかもしれませんが、人々は何カ月もかけて「道筋(パス)」を価格に織り込みます。では今回、より重要なのはどちらでしょうか。FRBの金利決定なのか、それとも次に何が起きるかに関するメッセージなのか?
免責事項:本投稿は教育目的のみであり、金融アドバイスではありません。
#F #GrowWithSAC #FedRateWatch $AWE $G $H