
#fedratewatch
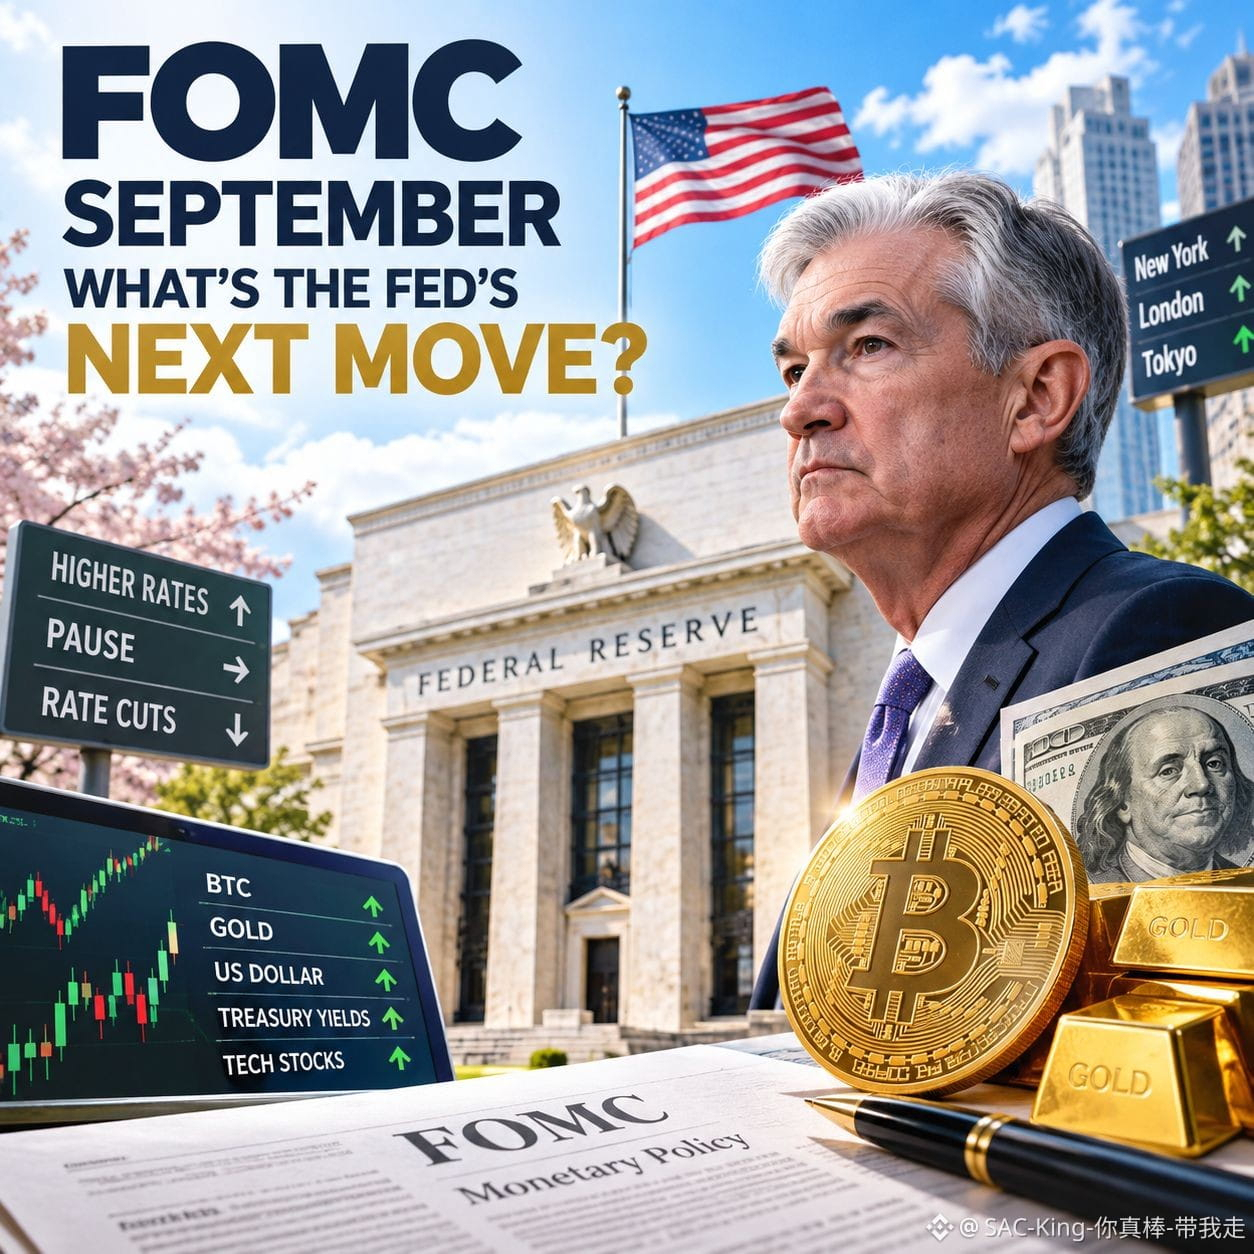
💥9月のFOMC:FRBは一手だけ動くのか、それとも新たなサイクルを始めるのか?💥
市場はある数字を待っているだけでなく、もっと重要なのは“メッセージ”を待っている。9月のFOMC会合が進行する中で、この違いは最初の反応以上に重要になるかもしれない。
8月のCPIは前月比0.4%上昇、前年比3.4%上昇だった一方、コアCPIは月次で0.3%上昇、年次で2.4%上昇した。
一方で、市場は9月の利上げが高い確率で織り込まれており、10年物国債利回りは5%を上回る水準まで押し上げられている。
そこで問題はこうだ。もしFRBが動くなら、それは単にインフレ圧力への反応なのか、それともより広範な引き締めサイクルへの扉を開くのか?
この違いがすべてを変える。
単発の利上げなら、最初はリスクオフの動きを引き起こす可能性がある。しかしパウエルが「データ次第」を強調するなら、市場は落ち着くかもしれない。よりタカ派的な道筋は、国債利回りと米ドルの高止まりにつながり、金融環境を引き締め、テクノロジー株、BTC、そしてその他のリスク資産に圧力をかける。
金は自動的には守られない。利回りとドルが同時に上昇する場合、利回りを生まない性質が短期的な向かい風になり得る。
FRBの発言が市場の予想よりも強気でなければ、利回りとドルは後退し、主要な政策変更がないまま、流動性とリスク選好が改善する可能性がある。
私の見方は慎重に中立だ。9月の決定が重要なのは、「声明」「見通し」「パウエルのガイダンス」が、市場がすでに織り込んでいる内容を裏付けるのか、あるいは覆すのか——その点である。
本当のシグナルは、単に“利上げ”か“据え置き”かではない。9月がインフレへの単発の対応に見えるのか、それともより長い政策サイクルの第1章に見えるのか——そこが焦点だ。
今回、より重要なのは何か:政策金利の決定か、それともパウエルが次に何が来るかについて語るメッセージか?
免責事項:本投稿は教育目的のみであり、投資助言ではありません。
#F #GrowWithSAC $POWR $SYN $ACE
#FedRateWatch
💥9月のFOMC:FRBは一手だけ動くのか、それとも新たなサイクルを始めるのか?💥
市場はある数字を待っているだけでなく、もっと重要なのは“メッセージ”を待っている。9月のFOMC会合が進行する中で、この違いは最初の反応以上に重要になるかもしれない。
8月のCPIは前月比0.4%上昇、前年比3.4%上昇だった一方、コアCPIは月次で0.3%上昇、年次で2.4%上昇した。
一方で、市場は9月の利上げが高い確率で織り込まれており、10年物国債利回りは5%を上回る水準まで押し上げられている。
そこで問題はこうだ。もしFRBが動くなら、それは単にインフレ圧力への反応なのか、それともより広範な引き締めサイクルへの扉を開くのか?
この違いがすべてを変える。
単発の利上げなら、最初はリスクオフの動きを引き起こす可能性がある。しかしパウエルが「データ次第」を強調するなら、市場は落ち着くかもしれない。よりタカ派的な道筋は、国債利回りと米ドルの高止まりにつながり、金融環境を引き締め、テクノロジー株、BTC、そしてその他のリスク資産に圧力をかける。
金は自動的には守られない。利回りとドルが同時に上昇する場合、利回りを生まない性質が短期的な向かい風になり得る。
FRBの発言が市場の予想よりも強気でなければ、利回りとドルは後退し、主要な政策変更がないまま、流動性とリスク選好が改善する可能性がある。
私の見方は慎重に中立だ。9月の決定が重要なのは、「声明」「見通し」「パウエルのガイダンス」が、市場がすでに織り込んでいる内容を裏付けるのか、あるいは覆すのか——その点である。
本当のシグナルは、単に“利上げ”か“据え置き”かではない。9月がインフレへの単発の対応に見えるのか、それともより長い政策サイクルの第1章に見えるのか——そこが焦点だ。
今回、より重要なのは何か:政策金利の決定か、それともパウエルが次に何が来るかについて語るメッセージか?
免責事項:本投稿は教育目的のみであり、投資助言ではありません。
#F #GrowWithSAC $POWR $SYN $ACE
#FedRateWatch