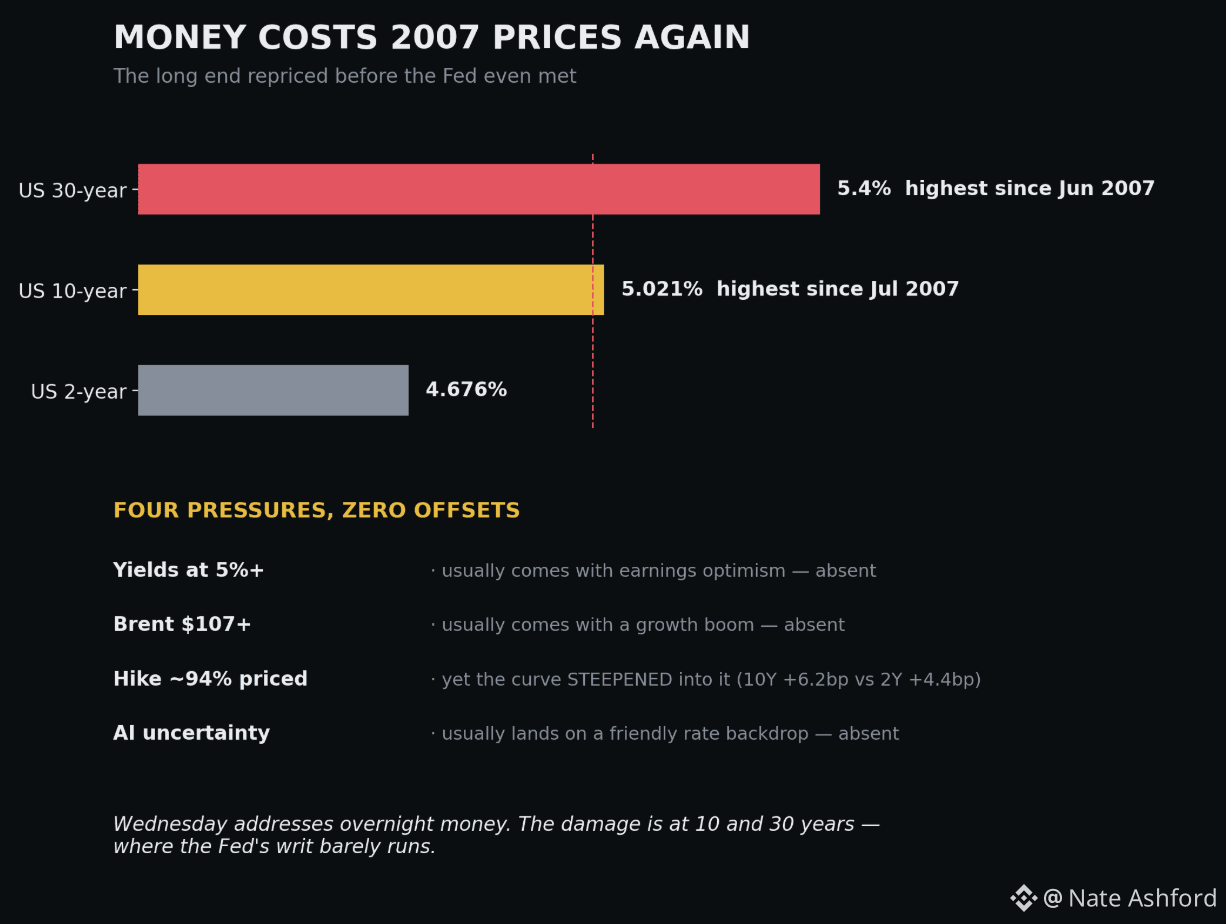
5.04%。10年債は2007年7月以来の最高利回りをちょうど更新した。30年債も5.40%で、こちらも2007年の水準だ。長期ゾーンは水曜日を待たなかった。
このフィードで数週間言われてきたのは、物語の主役が上昇(ハイク)ではなく、長期国債が資金のコストを静かに再評価していくことだった。そして今日は、それが静かではなくなった。
最も重要なディテールはこちら。市場は明日の利上げに94%の確率を織り込んでいる。そして利回り曲線はそれに向けて一段と急になり、10年債が2年債よりも速く上昇している。利上げなら長期ゾーンは落ち着くはずだ。だがそうなっていない。長期ゾーンはもうFRBを取引していないのだ。取引しているのは、債務の供給、財政の道筋、そして同じ資本プールを背景に借り入れを行うAIの設備投資ブーム。これらのどれかが、引き締めサイクルが終わるまでに終わるのは一つだけだ。
同時に4つの圧力――5%の利回り、107ドルのブレント、織り込まれた利上げ、AIへの不透明感。それでも本当の問題は「欠けているもの」だ。通常それらのどれかを相殺してくれるクッションが、すべてない。エネルギー・ショックは通常成長を伴う。利回り上昇は通常、業績への楽観とセットだ。どちらもテーブルに載っていない。
水曜日は翌日物(オーバーナイト)のお金に対応する。被害は、FRBの影響力の及ぶ範囲がかすかになるはるか先の利回り曲線の端で起きている。#rates #Fed
このフィードで数週間言われてきたのは、物語の主役が上昇(ハイク)ではなく、長期国債が資金のコストを静かに再評価していくことだった。そして今日は、それが静かではなくなった。
最も重要なディテールはこちら。市場は明日の利上げに94%の確率を織り込んでいる。そして利回り曲線はそれに向けて一段と急になり、10年債が2年債よりも速く上昇している。利上げなら長期ゾーンは落ち着くはずだ。だがそうなっていない。長期ゾーンはもうFRBを取引していないのだ。取引しているのは、債務の供給、財政の道筋、そして同じ資本プールを背景に借り入れを行うAIの設備投資ブーム。これらのどれかが、引き締めサイクルが終わるまでに終わるのは一つだけだ。
同時に4つの圧力――5%の利回り、107ドルのブレント、織り込まれた利上げ、AIへの不透明感。それでも本当の問題は「欠けているもの」だ。通常それらのどれかを相殺してくれるクッションが、すべてない。エネルギー・ショックは通常成長を伴う。利回り上昇は通常、業績への楽観とセットだ。どちらもテーブルに載っていない。
水曜日は翌日物(オーバーナイト)のお金に対応する。被害は、FRBの影響力の及ぶ範囲がかすかになるはるか先の利回り曲線の端で起きている。#rates #Fed