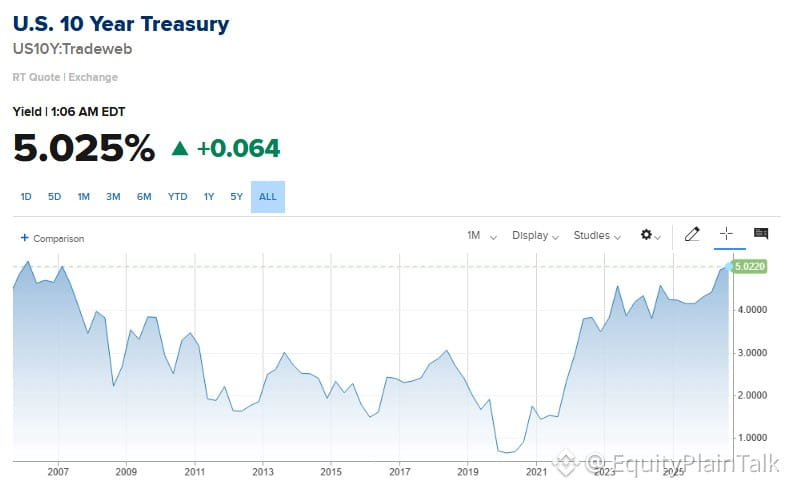
10年物米国債利回りが、2008年直前以来の水準にちょうど到達しました。
これは偶然のデータポイントではありません。当時は、信用バブルに向けてFRBが引き締めを強める中で利回りが上昇していました。結果がどうなったか、みんな知っています。
さて今は? セットアップは違っても、圧力は同じです。利回りが高いということは、つまり:
- 住宅ローンがより高額になる
- 企業の債務借り換えがつらくなる
- 株式のバリュエーションが圧迫される(特に成長株)
- ドルが強くなり、輸出企業に打撃となる
債券市場は、持続的なインフレか、あるいは予想より長く引き締めを維持するFRBのいずれかを織り込んでいます。どちらにせよ、リスク資産は好みません。
信用スプレッドと住宅データを注意深く見てください。もしそれらが崩れるようなら、これは単なる利回りの話ではなくなります。
これは偶然のデータポイントではありません。当時は、信用バブルに向けてFRBが引き締めを強める中で利回りが上昇していました。結果がどうなったか、みんな知っています。
さて今は? セットアップは違っても、圧力は同じです。利回りが高いということは、つまり:
- 住宅ローンがより高額になる
- 企業の債務借り換えがつらくなる
- 株式のバリュエーションが圧迫される(特に成長株)
- ドルが強くなり、輸出企業に打撃となる
債券市場は、持続的なインフレか、あるいは予想より長く引き締めを維持するFRBのいずれかを織り込んでいます。どちらにせよ、リスク資産は好みません。
信用スプレッドと住宅データを注意深く見てください。もしそれらが崩れるようなら、これは単なる利回りの話ではなくなります。