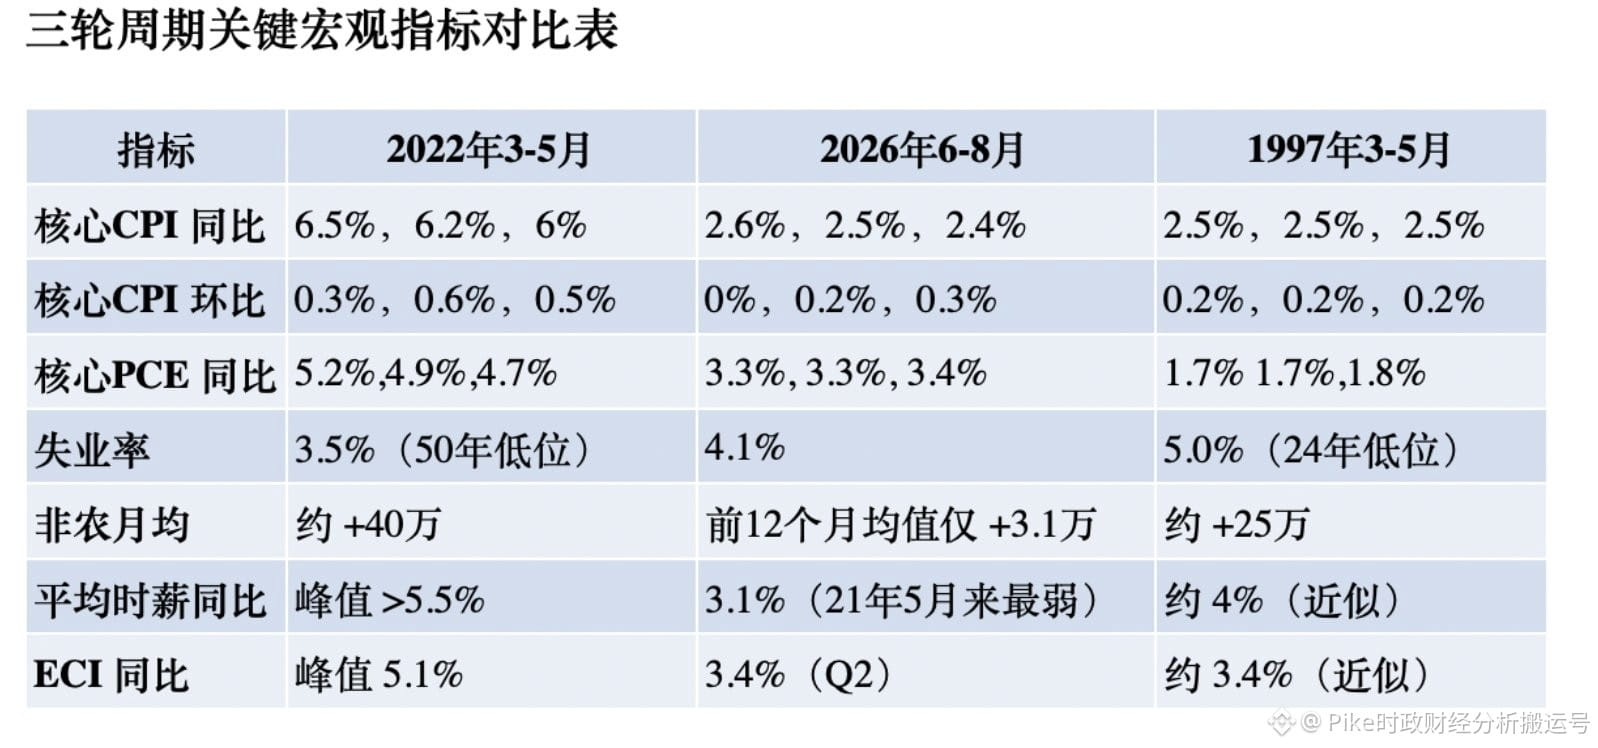
今週水曜日に予定されているFOMC会合に向けて、私個人の基本的な見立ては次の通りです。たとえFRBが利上げに踏み切るとしても、可能性が高いのは25ベーシスポイント程度の予防的な措置、いわゆるonce-and-done(1回限りの利上げ)にとどまるでしょう。2022年のような、利上げが連続して止まらない局面が再現される可能性は高くありません。
1997年、2022年、そして2026年の3つの期間を横並びで比べると、今回の経済状況には2022年のような「全面的に過熱している」という特徴がないことがはっきり分かります。むしろ、多くのコア指標では1997年との類似度が非常に高いのです。
2022年を振り返ると、物価、賃金、雇用、需要が一体となって過熱した局面では、FRBが連続かつ大幅に利上げして追い付くしかありませんでした。当時の各指標はどれも極めてタイトでした。コアCPIの前年比は6%超を維持し、コアPCEも約5%に接近していました。同時に、労働市場は非常に過熱し、失業率は3.5%前後まで低下。非農業部門の雇用者数は平均で毎月およそ40万人増でした。さらに賃金も急騰しており、平均時給の前年比上昇率は一時5.5%を超え、ECIは5.1%に到達していました。
しかし、2026年のマクロの見通しはまったく異なります。直近3か月のコアCPIは前年比で2.6%から2.4%へ穏やかに低下し、前月比もそれぞれ0%、0.2%、0.3%で推移しており、2022年のような広範かつ継続的な物価急騰の様相は見られません。雇用面では、現時点の失業率は4.1%で、過去12か月の非農業雇用者数の平均増加は毎月わずか約3.1万人にとどまっています。賃金についても同様に減速が顕著で、平均時給の前年比はすでに3.1%まで落ち着き、ECIの前年比は3.4%です。これらのデータは、現在の賃金上昇圧力がすでに効果的に抑えられており、暴走寸前どころか、少なくともその兆候が見えていないことを示しています。いまのインフレ水準は2022年よりはるかに低く、雇用市場の過度な熱狂もなく、賃金の伸びが加速し続けているわけでもありません。したがってFRBは、新たな連続利上げを正当化するだけの証拠のつながりを提示できないはずです。
では、なぜ今回の状況は1997年により近いと言えるのでしょうか。当時の1997年3月、グリーンスパンが率いるFRBは25ベーシスポイントの利上げを行った後、しばらく様子見に入りました。これが金融史上、非常に有名なonce-and-doneの典型例です。当時のコアCPIはおよそ2.5%で、物価全体も暴走していませんでした。FRBが先んじて動いた主な理由は、景気拡大が速すぎること、そして労働市場の逼迫が、最終的に賃金上昇圧力として物価へ波及することを懸念していたためです。しかしグリーンスパンは、その時点でインターネットや情報技術の革命が生産性と経済の潜在的成長率を大きく引き上げ、結果として労働者の賃上げ要求の勢いを抑え込むことになると鋭く見抜いていました。彼の論理では、賃金がこれ以上物価を押し上げることがなければ、金融引き締め政策を継続する必要はありません。実際、その後の利上げはその1回だけで終わり、そこで一旦区切りがつきました。
まとめると、2022年のFRBは「追いかける」ための引き締めを行っていたのに対し、1997年の対応は典型的な予防的引き締めです。2026年を見渡すと、仮にFRBが利上げを選ぶとしても、その性格は明らかに後者(予防的引き締め)により近いはずです。