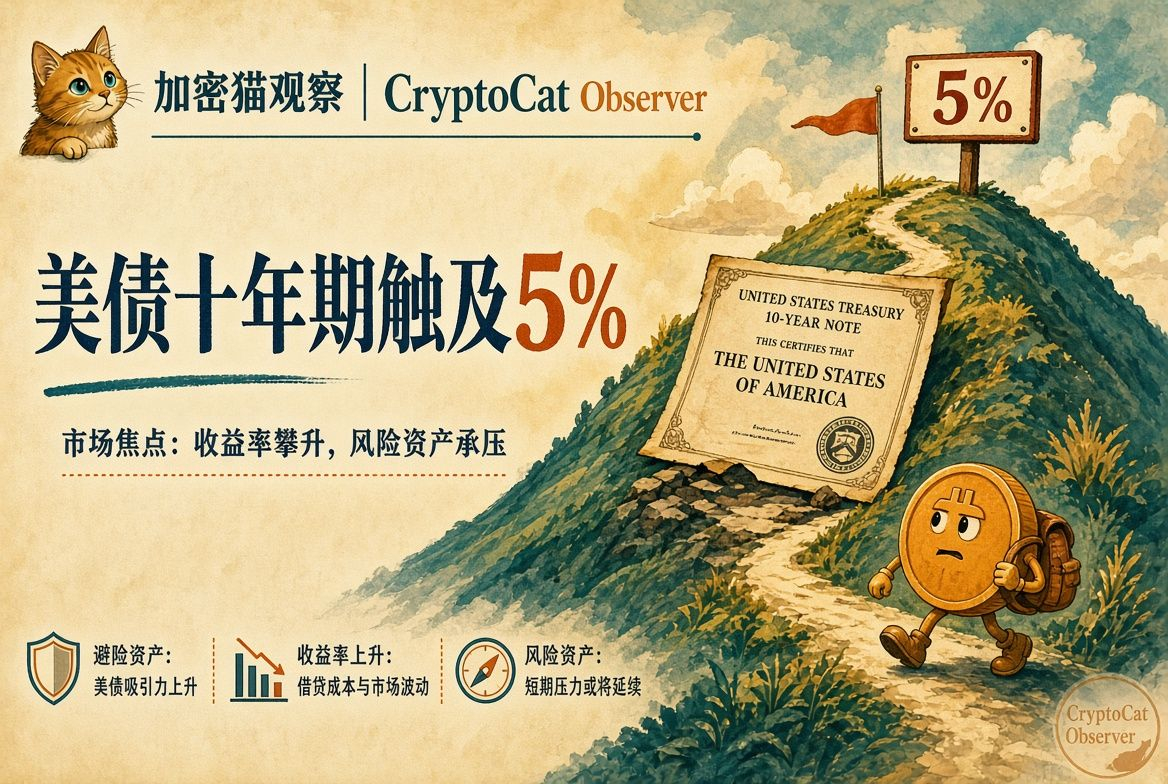
米国債10年物が5%に到達
9月14日、米国10年物国債利回りが日中に5%へ到達し、近年では珍しい重要な心理的節目となった――前回この水準に近づいたのは2023年頃で、それより前となると世界金融危機前後の水準までさかのぼる必要がある。利回りの上昇は通常、無リスクのリターンが押し上げられ、ディスカウント(割引)率が高くなることを意味し、リスク資産――暗号資産も含めて――は再評価されやすい。
これは今週のFOMCでの利上げ見通しとも重なり、市場はすでに25ベーシスポイントの利上げをかなり織り込んでいる。債券と暗号資産は同じ「実質金利」という一本の綱の上にある。中国語圏の相場でも、10年物が5%を割り込んだ/上回ったことと利上げの織り込みを同じ物語として書き込み、なぜボラティリティ(変動性)が再び開かれたのかを説明する材料にしている。
節目そのものは上がるか下がるかを決めるわけではないが、資金がボラティリティに対してどれだけプレミアムを支払う意思があるかは変えてしまう。住宅ローンや自動車ローンなどの長期の資金調達コストは、しばしば10年物に連動する。マクロの引き締まり(信用逼迫)が、従来の金融から暗号資産のリスク嗜好まで一路伝播していく。暗号資産のポジションにとってより実用的なのは、債券利回りを日々の値動きチェック用の指標ではなく、マクロのボラティリティを切り替えるスイッチとして捉えることだ。
$BTC
#美债 #FOMC
投資助言を構成しない
9月14日、米国10年物国債利回りが日中に5%へ到達し、近年では珍しい重要な心理的節目となった――前回この水準に近づいたのは2023年頃で、それより前となると世界金融危機前後の水準までさかのぼる必要がある。利回りの上昇は通常、無リスクのリターンが押し上げられ、ディスカウント(割引)率が高くなることを意味し、リスク資産――暗号資産も含めて――は再評価されやすい。
これは今週のFOMCでの利上げ見通しとも重なり、市場はすでに25ベーシスポイントの利上げをかなり織り込んでいる。債券と暗号資産は同じ「実質金利」という一本の綱の上にある。中国語圏の相場でも、10年物が5%を割り込んだ/上回ったことと利上げの織り込みを同じ物語として書き込み、なぜボラティリティ(変動性)が再び開かれたのかを説明する材料にしている。
節目そのものは上がるか下がるかを決めるわけではないが、資金がボラティリティに対してどれだけプレミアムを支払う意思があるかは変えてしまう。住宅ローンや自動車ローンなどの長期の資金調達コストは、しばしば10年物に連動する。マクロの引き締まり(信用逼迫)が、従来の金融から暗号資産のリスク嗜好まで一路伝播していく。暗号資産のポジションにとってより実用的なのは、債券利回りを日々の値動きチェック用の指標ではなく、マクロのボラティリティを切り替えるスイッチとして捉えることだ。
$BTC
#美债 #FOMC
投資助言を構成しない