中年のアメリカ人は借金に溺れている。
消費者の破産が高齢層へ移り、状況はさらに悪化している:
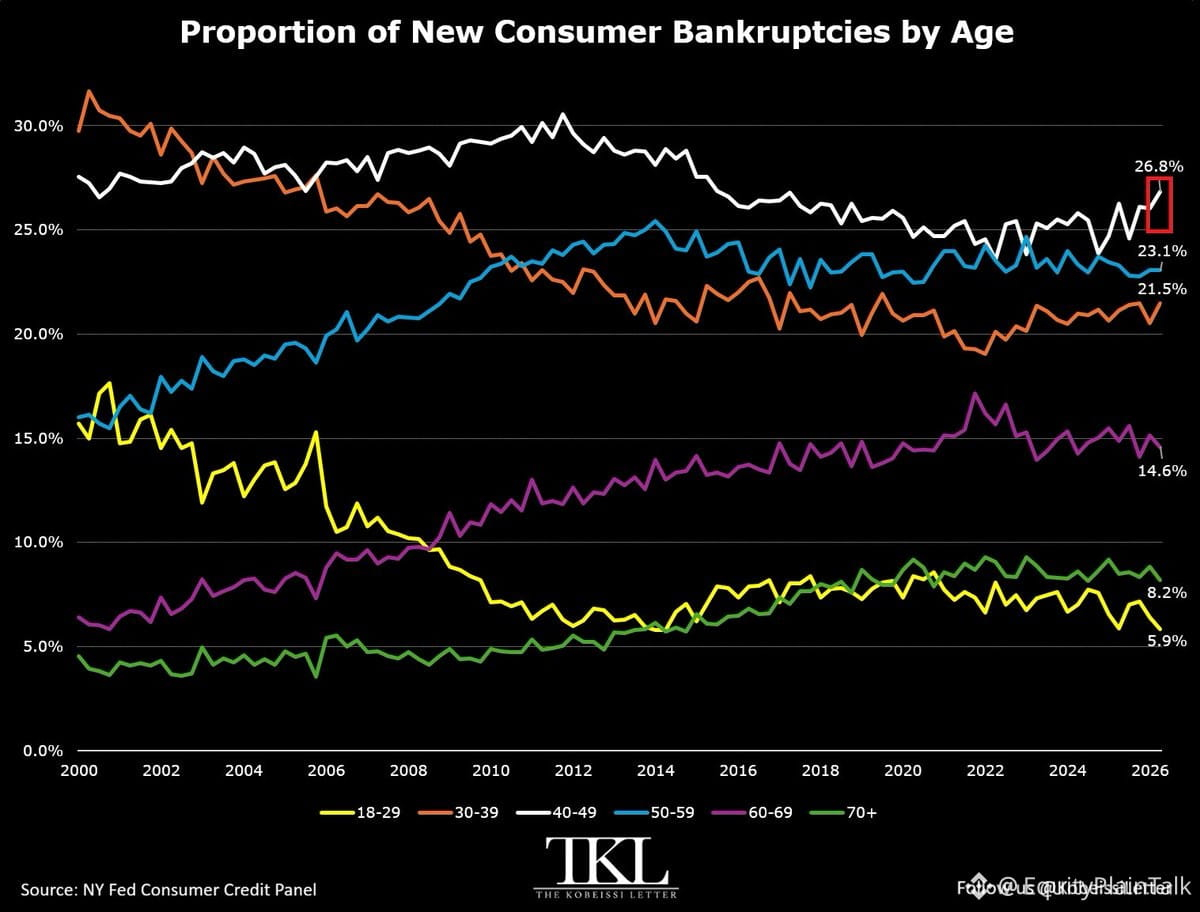
• 40〜49歳は新しい破産の26.8%を占めており、2015年以来の最高で、どの年齢層よりも最大の割合
• 50〜59歳は23.1%
• 40〜59歳の合計は49.9%に達する——2017年以来、これほど高くなかった
参考までに、この数値は2011年後半に54.3%でピークを迎えた。2008年の危機の直後だ。
一方、70歳以上の層は破産の21.5%を占めており、これも2017年以来の最高だ。
若いアメリカ人(18〜29歳)は申請のわずか5.9%——10年で最も低い割合にとどまっている。
これは単に家計管理が下手という話ではない。より高齢の世代が、稼ぎのピーク期やそれ以降へ、より多くの借金を抱え込んでいる。上昇するコスト、伸び悩む賃金成長(多くの人にとって)、そして長年にわたる「借りやすい」クレジットが、ついに追いついてきている。
経済的に安定しているはずの人たちが、金融危機後の余波以来見られなかったような割合で破産を申請している――それは、より広い景気に対する重大な警告サインだ。
消費者の破産が高齢層へ移り、状況はさらに悪化している:
• 40〜49歳は新しい破産の26.8%を占めており、2015年以来の最高で、どの年齢層よりも最大の割合
• 50〜59歳は23.1%
• 40〜59歳の合計は49.9%に達する——2017年以来、これほど高くなかった
参考までに、この数値は2011年後半に54.3%でピークを迎えた。2008年の危機の直後だ。
一方、70歳以上の層は破産の21.5%を占めており、これも2017年以来の最高だ。
若いアメリカ人(18〜29歳)は申請のわずか5.9%——10年で最も低い割合にとどまっている。
これは単に家計管理が下手という話ではない。より高齢の世代が、稼ぎのピーク期やそれ以降へ、より多くの借金を抱え込んでいる。上昇するコスト、伸び悩む賃金成長(多くの人にとって)、そして長年にわたる「借りやすい」クレジットが、ついに追いついてきている。
経済的に安定しているはずの人たちが、金融危機後の余波以来見られなかったような割合で破産を申請している――それは、より広い景気に対する重大な警告サインだ。