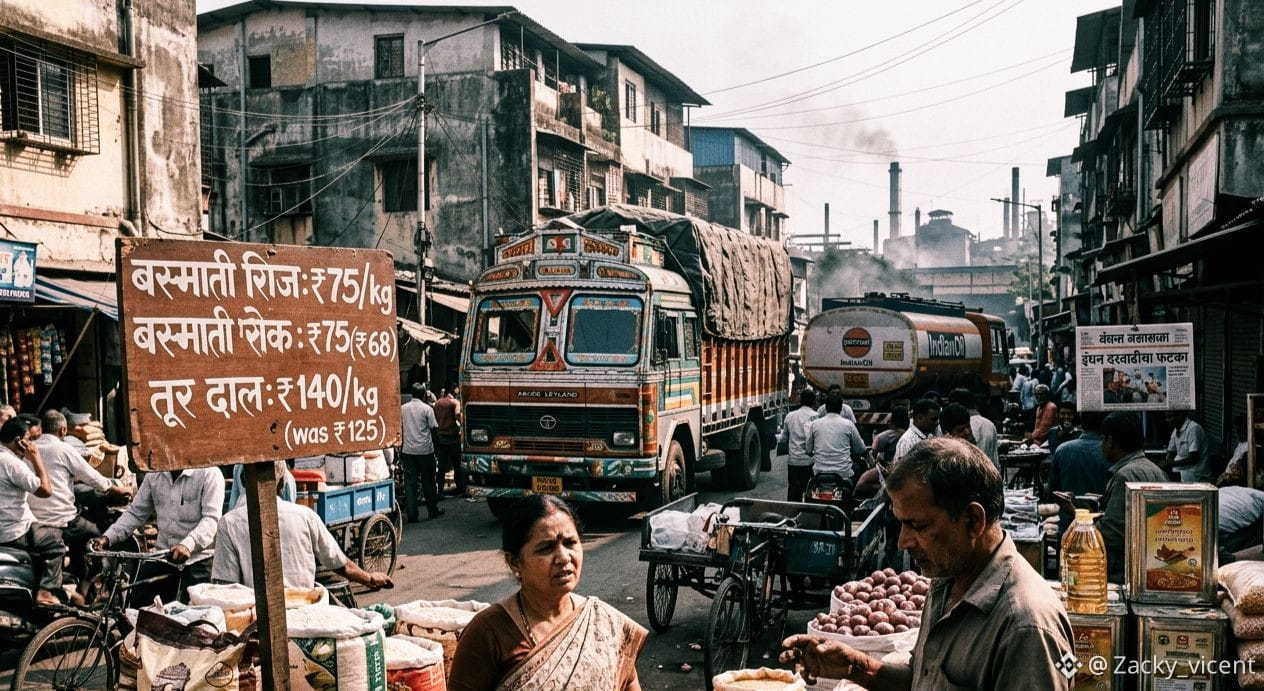
インドのインフレ問題が再燃——そして今回は、エネルギーがさらに悪化させかねない。
インドのCPIインフレ率は8月に4.82%へ加速し、7月の4.45%から大きく上昇した。
これは単なる月次の数字ではない。
インフレが上昇し続けるのは10カ月連続となる。
そして見苦しいところは? プレッシャーが、もはや経済のある特定の一角だけから来ているわけではないことだ。
食料インフレは5.52%から5.95%へ上昇した。
輸送コストは打撃を受け続けている。
運賃のインフレは14%超まで急騰し、民間の交通インフレも7%を超えて跳ね上がった。
これこそが、インフレ・ショックが経済全体へ広がり始める典型だ。
まずは食料。
次に燃料。
そして輸送。
次に物流。
次に生産コスト。
そして企業がそのコストを消費者に転嫁する。
すると、一時的な供給ショックに見えていたものが、より広範なインフレ問題へと姿を変える。
市場はCPIインフレが約4.80%になると見込んでいた。
実際:4.82%。
ヘッドラインの数字としては小さな見誤差だ。
しかし、その0.02パーセントポイントの違いにこだわるだけでは、もっと大きな——くそみたいな——全体像を見落としてしまう。
インドは、次のような潜在的に危険な組み合わせに直面している:
食料価格の上昇 + 高いエネルギーコスト + 高コストな輸送 + 地政学的な供給リスク。
インドは燃料需要の約85%を輸入している。
つまり、同国は世界的なエネルギーの混乱に非常にさらされやすい。
そして事態は、イラン紛争のさなかでホルムズ海峡を通るエネルギーの流れが圧力を受けていると、さらに危険になる。
原油価格はすでに1バレルあたり100ドルを超えた。
さらに、サウジアラビアがドローン関連の損傷を受けて、主要な東西方向のエネルギー・パイプラインを停止した。
これは、単なる抽象的な地政学の見出しではない。
インドのように輸入エネルギーへの依存度が高い経済では、原油価格の上昇が同時に複数の経路を通じて景気に打撃を与え得る。
燃料が高くなる。
輸送が高くなる。
運賃が高くなる。
工業用の投入物も高くなる。
操業コストが上がる。
利益率が圧迫される。
消費者がより多くを支払う。
$BTC
インドのCPIインフレ率は8月に4.82%へ加速し、7月の4.45%から大きく上昇した。
これは単なる月次の数字ではない。
インフレが上昇し続けるのは10カ月連続となる。
そして見苦しいところは? プレッシャーが、もはや経済のある特定の一角だけから来ているわけではないことだ。
食料インフレは5.52%から5.95%へ上昇した。
輸送コストは打撃を受け続けている。
運賃のインフレは14%超まで急騰し、民間の交通インフレも7%を超えて跳ね上がった。
これこそが、インフレ・ショックが経済全体へ広がり始める典型だ。
まずは食料。
次に燃料。
そして輸送。
次に物流。
次に生産コスト。
そして企業がそのコストを消費者に転嫁する。
すると、一時的な供給ショックに見えていたものが、より広範なインフレ問題へと姿を変える。
市場はCPIインフレが約4.80%になると見込んでいた。
実際:4.82%。
ヘッドラインの数字としては小さな見誤差だ。
しかし、その0.02パーセントポイントの違いにこだわるだけでは、もっと大きな——くそみたいな——全体像を見落としてしまう。
インドは、次のような潜在的に危険な組み合わせに直面している:
食料価格の上昇 + 高いエネルギーコスト + 高コストな輸送 + 地政学的な供給リスク。
インドは燃料需要の約85%を輸入している。
つまり、同国は世界的なエネルギーの混乱に非常にさらされやすい。
そして事態は、イラン紛争のさなかでホルムズ海峡を通るエネルギーの流れが圧力を受けていると、さらに危険になる。
原油価格はすでに1バレルあたり100ドルを超えた。
さらに、サウジアラビアがドローン関連の損傷を受けて、主要な東西方向のエネルギー・パイプラインを停止した。
これは、単なる抽象的な地政学の見出しではない。
インドのように輸入エネルギーへの依存度が高い経済では、原油価格の上昇が同時に複数の経路を通じて景気に打撃を与え得る。
燃料が高くなる。
輸送が高くなる。
運賃が高くなる。
工業用の投入物も高くなる。
操業コストが上がる。
利益率が圧迫される。
消費者がより多くを支払う。
$BTC