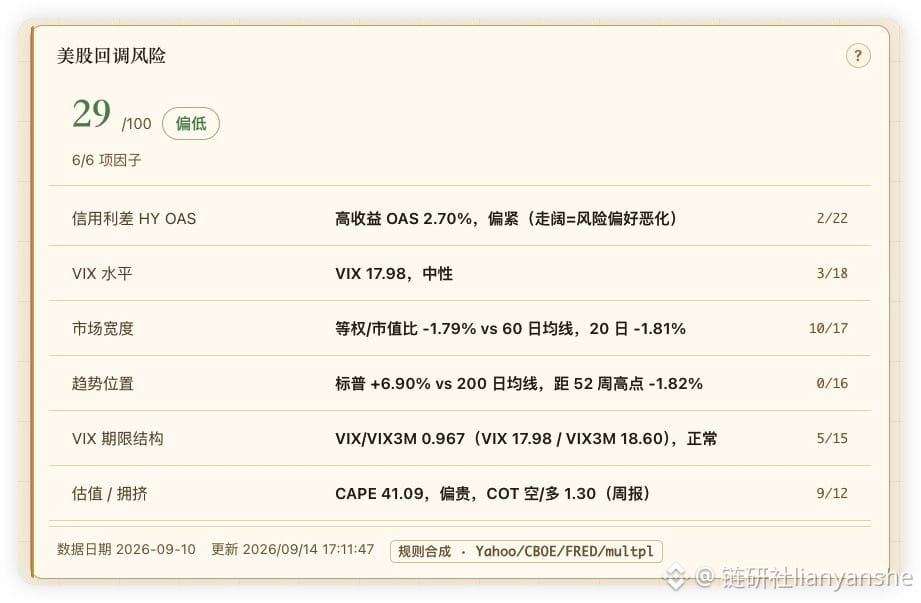
モデルを作って概算してみたところ、米国株の調整(下落)のリスクは思ったほど大きくないと思います。マクロ面でも、なぜ調整リスクが小さいのかを分析してみました。
1、ここ2日ほどトランプはAI規制について姿勢を示し、(規制には)応じないと明言し、利上げも望んでいないとしています。
2、原油価格がまた100を突破しました。トランプには最後の手、タコ(スライディング)まだ使っていません。
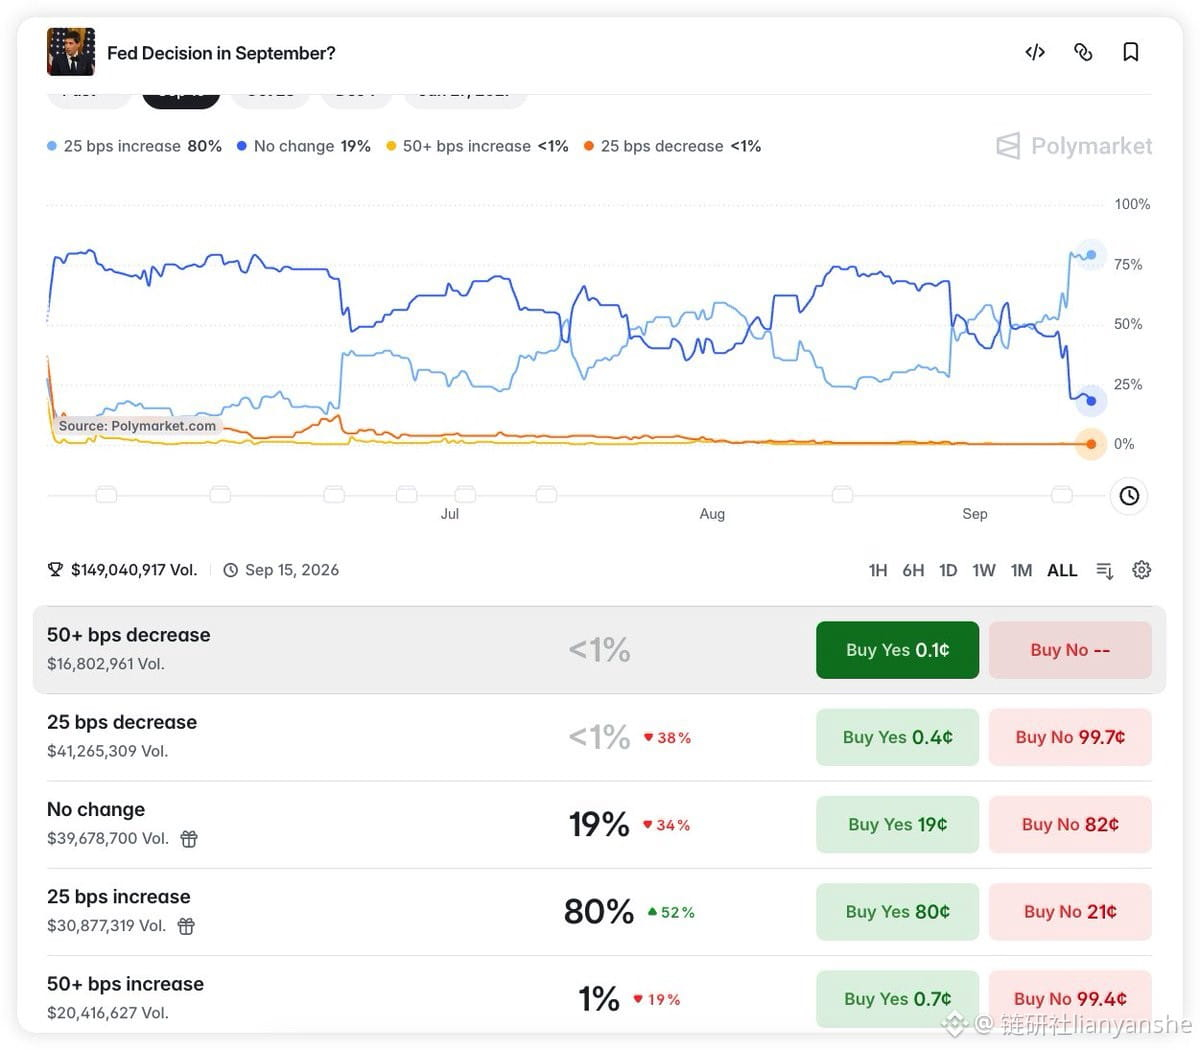
3、そしてFRB(米連邦準備制度)の利上げ確率は80%まで上がっています。多くのアナリストは「今回は利上げはないはず」と見ていますが、もし利上げが実際に行われるなら、その結果として上がる可能性もあるのでは?
まず、利上げがなぜ下落につながるのかをはっきり理解する必要があります。今回の利上げは、過去3年で初めての利上げです。通常なら利上げは“窓が開く”ことを意味し、1回で終わらず複数回の利上げになるはずです。しかし今回はインフレが違います。米国株の決算では企業の業績データが良好で、雇用率や労働データも正常。CPIは3項目が予想通り、1項目は予想を上回っています。短期的には原油と米国債の利回りが邪魔しているだけで、短期の問題が解決すれば、もう利上げを続ける必要はありません。現時点の市場の織り込み(プライシング)は誤っていて、“窓を開けて連続利上げ”の展開にはならないでしょう。強い薬を使う必要もなく、仮に多少の自己修復が起きても、深刻な問題にならないはずです。
結論として、FRBとトランプにはまだ“底盤”があります。私は、FRBが利上げするかどうかに賭けはしません。仮に本当に利上げまで進むなら、確率が高いのはハト派的な利上げで、連続利上げは不要です。つまり、現在の市場の織り込みは誤っており、修正の余地があります。利上げが行われても、最後の市場が上がる可能性もあります。前提はハト派的な利上げです。
1、ここ2日ほどトランプはAI規制について姿勢を示し、(規制には)応じないと明言し、利上げも望んでいないとしています。
2、原油価格がまた100を突破しました。トランプには最後の手、タコ(スライディング)まだ使っていません。
3、そしてFRB(米連邦準備制度)の利上げ確率は80%まで上がっています。多くのアナリストは「今回は利上げはないはず」と見ていますが、もし利上げが実際に行われるなら、その結果として上がる可能性もあるのでは?
まず、利上げがなぜ下落につながるのかをはっきり理解する必要があります。今回の利上げは、過去3年で初めての利上げです。通常なら利上げは“窓が開く”ことを意味し、1回で終わらず複数回の利上げになるはずです。しかし今回はインフレが違います。米国株の決算では企業の業績データが良好で、雇用率や労働データも正常。CPIは3項目が予想通り、1項目は予想を上回っています。短期的には原油と米国債の利回りが邪魔しているだけで、短期の問題が解決すれば、もう利上げを続ける必要はありません。現時点の市場の織り込み(プライシング)は誤っていて、“窓を開けて連続利上げ”の展開にはならないでしょう。強い薬を使う必要もなく、仮に多少の自己修復が起きても、深刻な問題にならないはずです。
結論として、FRBとトランプにはまだ“底盤”があります。私は、FRBが利上げするかどうかに賭けはしません。仮に本当に利上げまで進むなら、確率が高いのはハト派的な利上げで、連続利上げは不要です。つまり、現在の市場の織り込みは誤っており、修正の余地があります。利上げが行われても、最後の市場が上がる可能性もあります。前提はハト派的な利上げです。