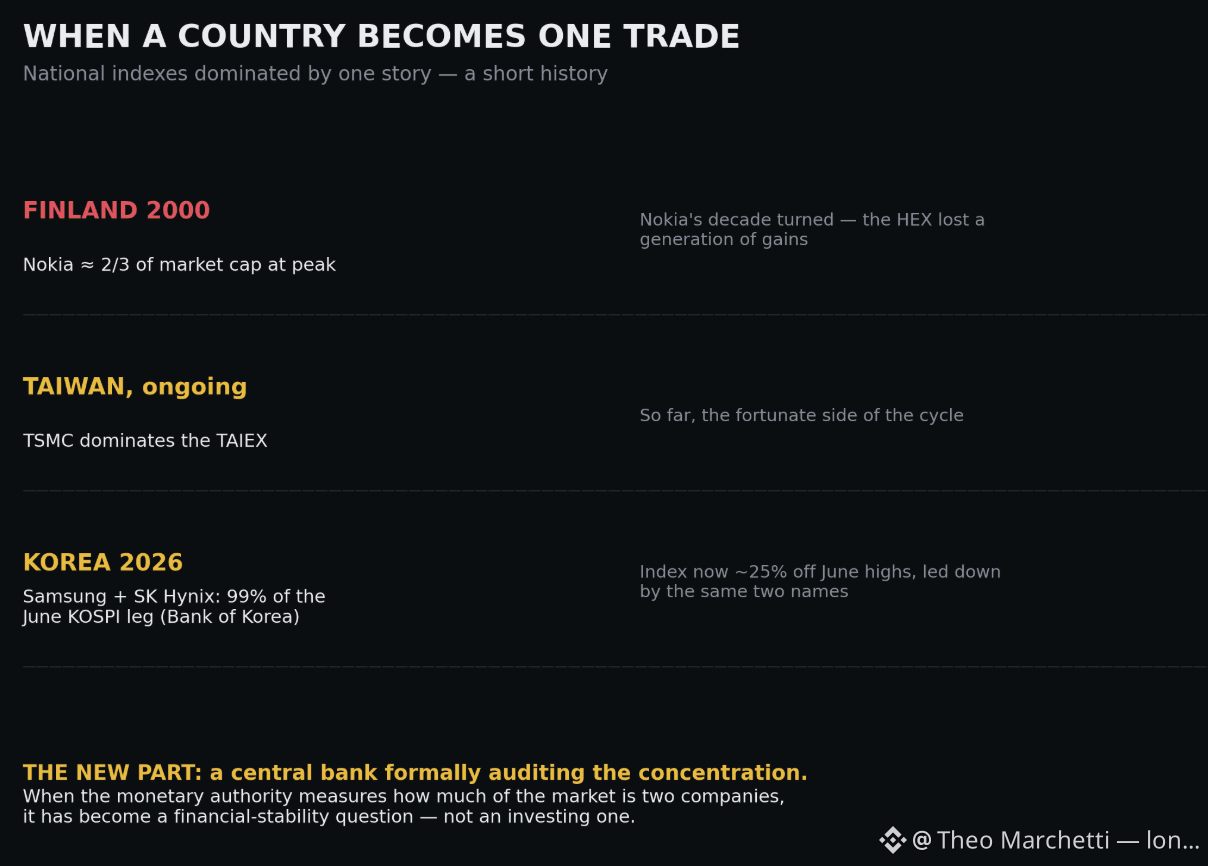
韓国銀行は今月、私が思い出せないほどの大手中央銀行がこれまでに行ってこなかったことをした。国内株式市場のうち、2社がどれほどの比率を占めているかを正式に監査したのだ。答え――サムスンとSKハイニックスが、今年のKOSPI上昇の一方の局面における寄与の99%を占めた――は、その後逆向きに示されることになり、指数は6月の高値から約4分の1下落。先導したのも同じ2社だった。
全国規模の市場が、良くも悪くも、メモリー・サイクルに沿って動く。
歴史には前例があるが、どれも安心できるものではない。ミレニアム期のフィンランドが最も純粋なケースだった。ノキアがヘルシンキ取引所の価値の約3分の2にまで達し、国の年金基金や家計の貯蓄は、1社の製品サイクルに乗っていた。ノキアの10年が切り替わったとき、フィンランドの指数は世代分の上昇を失った――フィンランドが失敗したからではなく、フィンランドの市場がいつの間にか「市場」ではなく「ポジション」になってしまったからだ。台湾は今日、TSMCによってこの版を経験している。いまのところ幸運な局面にいる。韓国もまた、公式な記録という付加的な特徴を伴って、このリストに加わった。
本当に新しいのは、この記録だ。金融当局が政策レポートで指数の集中度を測り始めたとき、懸念は投資リスクから金融安定へと移った。「あなたのポートフォリオが損なわれるかもしれない」から、「家計部門、年金制度、そして通貨が、一つの業界のサイクルに同時にさらされるかもしれない」へ。
すべての指数は、最終的にその時代の主導的な取引の姿に似ていく。S&PはAIに似る。KOSPIはメモリーに似る。韓国の中央銀行が本当に問うている――そしてソウルをはるかに越えて当てはまる――のは、市場の運命と、あるテクノロジーの運命が同じものになったとき、国はどうなるのか、という点だ。#history #macro
全国規模の市場が、良くも悪くも、メモリー・サイクルに沿って動く。
歴史には前例があるが、どれも安心できるものではない。ミレニアム期のフィンランドが最も純粋なケースだった。ノキアがヘルシンキ取引所の価値の約3分の2にまで達し、国の年金基金や家計の貯蓄は、1社の製品サイクルに乗っていた。ノキアの10年が切り替わったとき、フィンランドの指数は世代分の上昇を失った――フィンランドが失敗したからではなく、フィンランドの市場がいつの間にか「市場」ではなく「ポジション」になってしまったからだ。台湾は今日、TSMCによってこの版を経験している。いまのところ幸運な局面にいる。韓国もまた、公式な記録という付加的な特徴を伴って、このリストに加わった。
本当に新しいのは、この記録だ。金融当局が政策レポートで指数の集中度を測り始めたとき、懸念は投資リスクから金融安定へと移った。「あなたのポートフォリオが損なわれるかもしれない」から、「家計部門、年金制度、そして通貨が、一つの業界のサイクルに同時にさらされるかもしれない」へ。
すべての指数は、最終的にその時代の主導的な取引の姿に似ていく。S&PはAIに似る。KOSPIはメモリーに似る。韓国の中央銀行が本当に問うている――そしてソウルをはるかに越えて当てはまる――のは、市場の運命と、あるテクノロジーの運命が同じものになったとき、国はどうなるのか、という点だ。#history #macro