
#光通信 業界の景況感は、少なくとも2027〜2029年まで見通せる
1. 現在の1.6T、800Gはいずれも依然として中核的な増分要因であり、2027年の1.6T受注は2026年に比べて何倍にもなる見込みです。800Gも少なくとも倍増します。2028年には、2.4Tが立ち上がり、より多くのCSPが1.6Tを導入し、さらにCPOがもたらす新たな需要が成長の次の原動力となります。一方で800Gは、徐々に1.6Tに置き換わっていきます。シングル波400G技術は2028〜2029年に成熟すると予想され、その時点でさらなる帯域アップを後押しします。
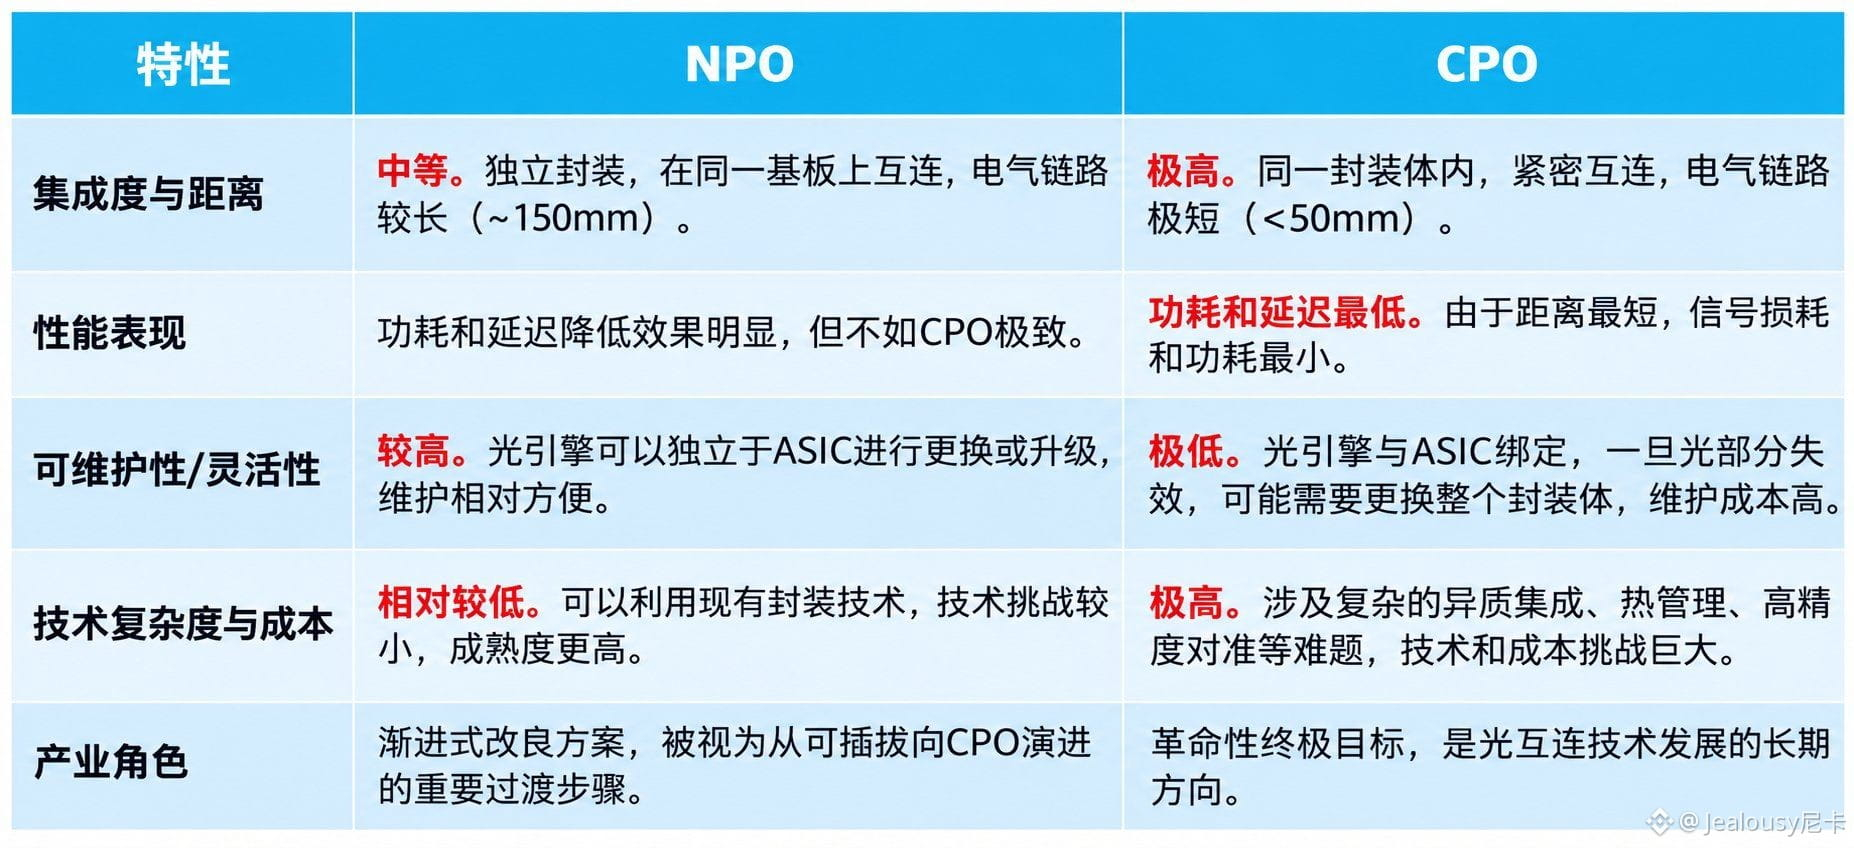
2. 技術ロードマップの面では、重要な判断の一つとして、CPOは当面、着脱式を完全に置き換えることはないという点があります。着脱式、NPO、CPOは今後しばらく併存します。着脱式はスケールアウトのシーンで、なお長いライフサイクルを持ちます。NPOも短期的な“つなぎ製品”ではなく、二世代、三世代は2.5D、3Dパッケージへと進化し、2027年下半期から導入が始まる可能性があります。CPOは性能がより高い一方で、現時点では信頼性、保守、コスト、そしてサプライチェーンの成熟度といった課題が残っており、本格的な大規模適用は2030年以降になる見通しです。
3. サプライチェーンは、依然として業界の重要なボトルネックです。特に2026〜2027年の1.6T DFBやDSPなどの重要部材について、各社は前払い、長期契約、戦略投資などの手段で生産能力を先行して確保しています。ただし、需要が継続して増加する中では、供給が逼迫した状態が短期的に完全に緩和されるのは難しいでしょう。
4. 競争の参入障壁も、市場が想像する以上に高いです。光モジュールは単純な“組み立ての商売”ではありません。シリコンフォトニクス、薄膜ニオブ酸リチウム、コヒレント技術、高周波回路、先進パッケージングなど各工程に技術的なハードルがあります。さらに、顧客の認定期間が長く、供給業者の数も限られていることから、強固な顧客障壁が形成されます。
最後に、技術・顧客・サプライチェーンの障壁によって、主要メーカーには引き続き優位性があります。米国の上場株の一部の有力企業以外にも、上記のロジックは大A(中国本土のA株市場)にも当てはまると私は考えています。
$LITEB $COHRB $FN.US
1. 現在の1.6T、800Gはいずれも依然として中核的な増分要因であり、2027年の1.6T受注は2026年に比べて何倍にもなる見込みです。800Gも少なくとも倍増します。2028年には、2.4Tが立ち上がり、より多くのCSPが1.6Tを導入し、さらにCPOがもたらす新たな需要が成長の次の原動力となります。一方で800Gは、徐々に1.6Tに置き換わっていきます。シングル波400G技術は2028〜2029年に成熟すると予想され、その時点でさらなる帯域アップを後押しします。
2. 技術ロードマップの面では、重要な判断の一つとして、CPOは当面、着脱式を完全に置き換えることはないという点があります。着脱式、NPO、CPOは今後しばらく併存します。着脱式はスケールアウトのシーンで、なお長いライフサイクルを持ちます。NPOも短期的な“つなぎ製品”ではなく、二世代、三世代は2.5D、3Dパッケージへと進化し、2027年下半期から導入が始まる可能性があります。CPOは性能がより高い一方で、現時点では信頼性、保守、コスト、そしてサプライチェーンの成熟度といった課題が残っており、本格的な大規模適用は2030年以降になる見通しです。
3. サプライチェーンは、依然として業界の重要なボトルネックです。特に2026〜2027年の1.6T DFBやDSPなどの重要部材について、各社は前払い、長期契約、戦略投資などの手段で生産能力を先行して確保しています。ただし、需要が継続して増加する中では、供給が逼迫した状態が短期的に完全に緩和されるのは難しいでしょう。
4. 競争の参入障壁も、市場が想像する以上に高いです。光モジュールは単純な“組み立ての商売”ではありません。シリコンフォトニクス、薄膜ニオブ酸リチウム、コヒレント技術、高周波回路、先進パッケージングなど各工程に技術的なハードルがあります。さらに、顧客の認定期間が長く、供給業者の数も限られていることから、強固な顧客障壁が形成されます。
最後に、技術・顧客・サプライチェーンの障壁によって、主要メーカーには引き続き優位性があります。米国の上場株の一部の有力企業以外にも、上記のロジックは大A(中国本土のA株市場)にも当てはまると私は考えています。
$LITEB $COHRB $FN.US