KraneSharesは、AIのボトルネックがGPUの領域を超え、AMD $NVDA からHBM、先進パッケージング、フォトニクス、MLCC、そしてPCBへと移行していると述べています。
アジアは、このスタックの重要な部品の大半を握っており、最先端チップ製造の90%超と、HBM売上の79%を占めています。
AIサーバーは、従来型サーバーに比べておよそ10倍のMLCCを使用できます。一方、中国の光モジュールメーカーは、2026年に世界の製造能力の56%を占めると見込まれています。
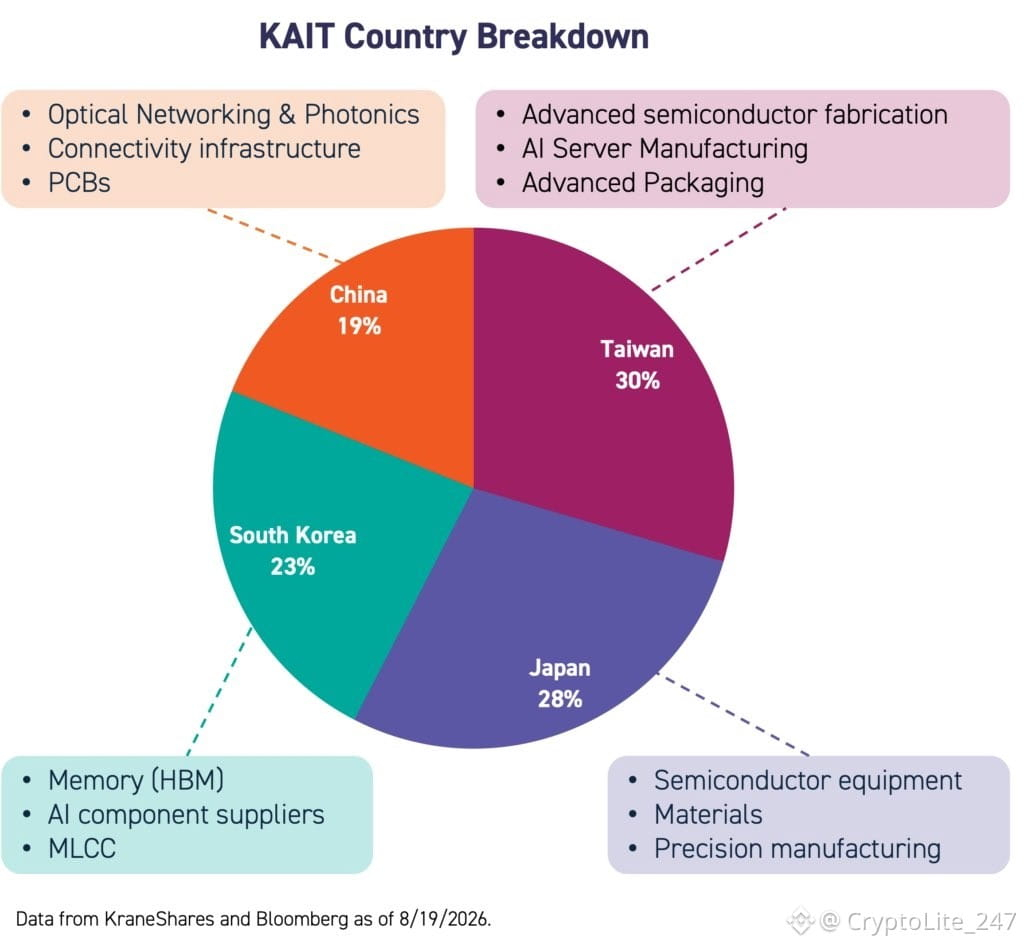
KAITは、台湾、韓国、日本、そして中国にまたがって、このような移り変わるボトルネックを捉えるよう設計されています。
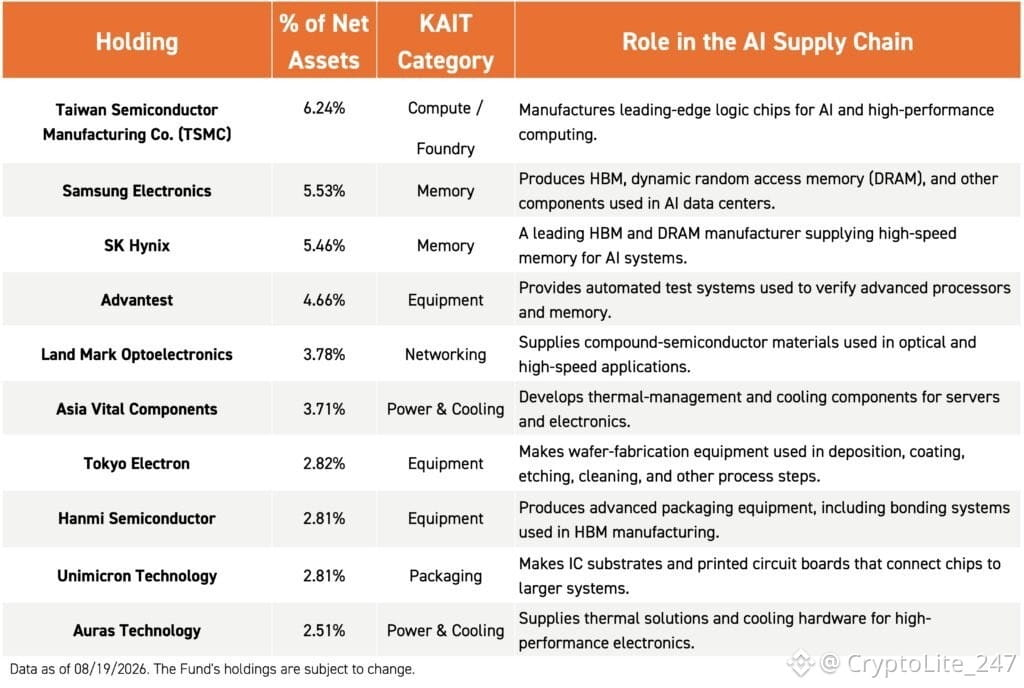
Compute / Foundry: $TSM 6.24%
Memory: Samsung Electronics 5.53%
Memory: $SKHY SK Hynix 5.46%
Equipment: Advantest 4.66%
Networking: Land Mark Optoelectronics 3.78%
Power & Cooling: Asia Vital Components 3.71%
Equipment: Tokyo Electron 2.82%
Equipment: Hanmi Semiconductor 2.81%
Packaging: Unimicron Technology 2.81%
Power & Cooling: Auras Technology 2.51%
アジアは、このスタックの重要な部品の大半を握っており、最先端チップ製造の90%超と、HBM売上の79%を占めています。
AIサーバーは、従来型サーバーに比べておよそ10倍のMLCCを使用できます。一方、中国の光モジュールメーカーは、2026年に世界の製造能力の56%を占めると見込まれています。
KAITは、台湾、韓国、日本、そして中国にまたがって、このような移り変わるボトルネックを捉えるよう設計されています。
Compute / Foundry: $TSM 6.24%
Memory: Samsung Electronics 5.53%
Memory: $SKHY SK Hynix 5.46%
Equipment: Advantest 4.66%
Networking: Land Mark Optoelectronics 3.78%
Power & Cooling: Asia Vital Components 3.71%
Equipment: Tokyo Electron 2.82%
Equipment: Hanmi Semiconductor 2.81%
Packaging: Unimicron Technology 2.81%
Power & Cooling: Auras Technology 2.51%