$HYPE
Hyperliquidは、暗号市場の弱気局面に対応するために異なる戦略を採用しています
誇大広告やインフレを助長するインセンティブに依存するのではなく、「燃やして稼ぐ(バーン&イールド)」モデルを構築しています。このモデルでは、プラットフォームのアクティビティが直接 $HYPE
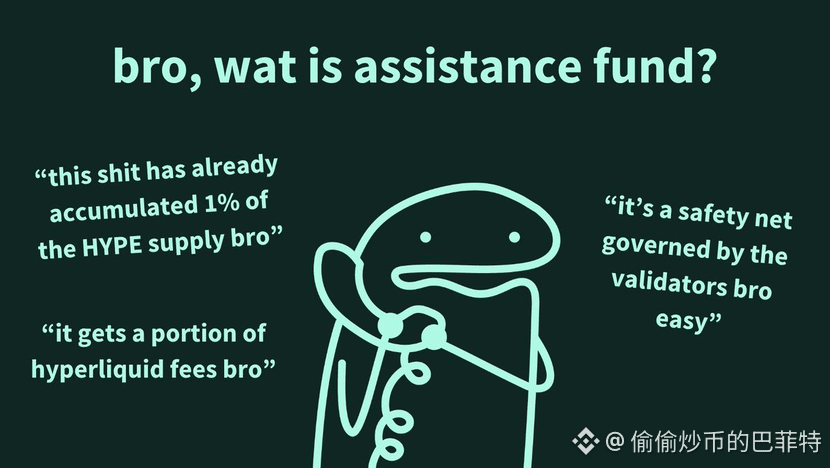
取引手数料のフローが援助基金に流れ込み、その基金がそれらの手数料で市場から $HYPE を買い付けて流通供給から取り除きます。そしてステーキングは、ネットワークのセキュリティと取引手数料の恩恵を通じて保有者に追加の実用性を提供します。
これにより、シンプルだが強力なループが生まれます:
より多くの取引活動 → より多くの収益 → さらに多くのHYPEの買い戻し → より強い価値の蓄積。
私は、これが重要だと考えています。というのもHyperliquidXは、HYPEのトークン経済学を、単に強気相場によって需要が生まれることに頼るのではなく、プラットフォームの成長に結び付けているからです。
燃焼だけでは通貨供給の収縮は保証できません。放出やアンロックによって供給が増える可能性はあります。しかしHyperliquidが、無期限先物、現物、そして新しい市場のアクティビティを引き続き取り込むなら、プロトコル収益の成長が、この希薄化をより一層相殺できるようになります。
これにより、HYPEは一般的な取引所トークンのストーリーを超えて、より面白い存在になります。
Hyperliquidは、取引業務をトークン価値の蓄積メカニズムへと変えています。
このフライホイールが弱気相場でも回り続けるなら、「実質収益 → 買い戻し → 供給減少」が、次のサイクルにおけるより強力なDeFiトークン経済学モデルになるかもしれません。#HYPE
Hyperliquidは、暗号市場の弱気局面に対応するために異なる戦略を採用しています
誇大広告やインフレを助長するインセンティブに依存するのではなく、「燃やして稼ぐ(バーン&イールド)」モデルを構築しています。このモデルでは、プラットフォームのアクティビティが直接 $HYPE
取引手数料のフローが援助基金に流れ込み、その基金がそれらの手数料で市場から $HYPE を買い付けて流通供給から取り除きます。そしてステーキングは、ネットワークのセキュリティと取引手数料の恩恵を通じて保有者に追加の実用性を提供します。
これにより、シンプルだが強力なループが生まれます:
より多くの取引活動 → より多くの収益 → さらに多くのHYPEの買い戻し → より強い価値の蓄積。
私は、これが重要だと考えています。というのもHyperliquidXは、HYPEのトークン経済学を、単に強気相場によって需要が生まれることに頼るのではなく、プラットフォームの成長に結び付けているからです。
燃焼だけでは通貨供給の収縮は保証できません。放出やアンロックによって供給が増える可能性はあります。しかしHyperliquidが、無期限先物、現物、そして新しい市場のアクティビティを引き続き取り込むなら、プロトコル収益の成長が、この希薄化をより一層相殺できるようになります。
これにより、HYPEは一般的な取引所トークンのストーリーを超えて、より面白い存在になります。
Hyperliquidは、取引業務をトークン価値の蓄積メカニズムへと変えています。
このフライホイールが弱気相場でも回り続けるなら、「実質収益 → 買い戻し → 供給減少」が、次のサイクルにおけるより強力なDeFiトークン経済学モデルになるかもしれません。#HYPE