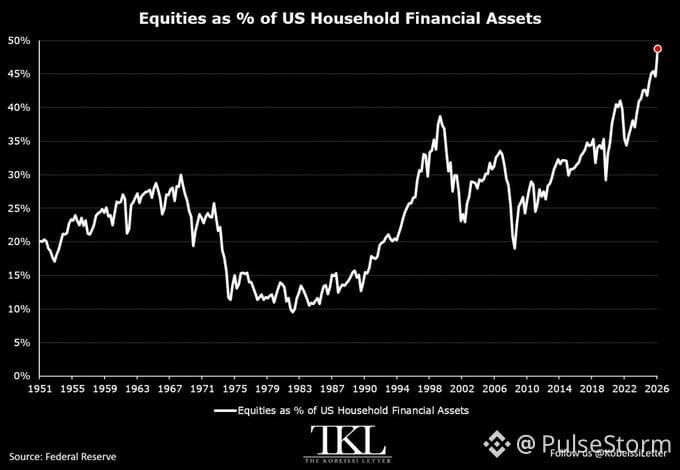
米国の家計は先四半期、金融資産のうち株式に過去最高となる48.23%を振り向けました。第1四半期の44.66%から上昇しており、たった90日で3.6ポイントの大幅な急騰です。
1945年以来の平均は?たった24.5%。いまアメリカ人は、その基準のちょうど倍にまで達しています。2000年のドットコム・バブル期のピーク(38.7%)を、8.4ポイント上回っています。一方で、現金の配分は過去最低水準に近づいています。
ゴールドマンがリスクを指摘しました。株式配分の開始水準が高い状態は、その後の年において平均を下回るリターンにつながりやすい、というのが過去の傾向です。ドットコム期も2021年も、このように同じくピークを迎え、その後はどちらも大きく痛めつけられました。
取引のセッティングはこうです。これは巨大な「富効果」のてこです。株がさらに上昇すれば、個人消費は熱を保ち、上昇相場が自分自身に燃料を送り続けます。しかし大きめの下落が起きれば、家計の資産のほぼ半分が直接ダメージを受け、消費は急速に冷え込みます。
戦略は、景気敏感(ディスクリショナリー)株と小売売上データを注意深く監視すること。もし株式が失速するなら、XRTと消費関連銘柄が下落の先頭に立つはずです。テールリスク(尾を引くリスク)対策として、$VIXのコールやインバースETFのようなリスク回避のヘッジも理にかなっています。逆に上げ相場が維持されるなら、テックやグロースのモメンタムに乗りましょう。ただし、損切り(ストップ)はきわめてタイトに。
資産保有者は、これまで以上に「市場の方向」にさらされています。上にも、下にも。状況に合わせて取引を。🎯
1945年以来の平均は?たった24.5%。いまアメリカ人は、その基準のちょうど倍にまで達しています。2000年のドットコム・バブル期のピーク(38.7%)を、8.4ポイント上回っています。一方で、現金の配分は過去最低水準に近づいています。
ゴールドマンがリスクを指摘しました。株式配分の開始水準が高い状態は、その後の年において平均を下回るリターンにつながりやすい、というのが過去の傾向です。ドットコム期も2021年も、このように同じくピークを迎え、その後はどちらも大きく痛めつけられました。
取引のセッティングはこうです。これは巨大な「富効果」のてこです。株がさらに上昇すれば、個人消費は熱を保ち、上昇相場が自分自身に燃料を送り続けます。しかし大きめの下落が起きれば、家計の資産のほぼ半分が直接ダメージを受け、消費は急速に冷え込みます。
戦略は、景気敏感(ディスクリショナリー)株と小売売上データを注意深く監視すること。もし株式が失速するなら、XRTと消費関連銘柄が下落の先頭に立つはずです。テールリスク(尾を引くリスク)対策として、$VIXのコールやインバースETFのようなリスク回避のヘッジも理にかなっています。逆に上げ相場が維持されるなら、テックやグロースのモメンタムに乗りましょう。ただし、損切り(ストップ)はきわめてタイトに。
資産保有者は、これまで以上に「市場の方向」にさらされています。上にも、下にも。状況に合わせて取引を。🎯