


Adobe $ADBE が発表した最新の決算で最も目立つのは、月間アクティブユーザー10億、四半期売上高67.6億ドルの新高値、営業キャッシュ・フロー25.2億ドル、そして第三四半期の記録を更新したことだ。
だが全体を見ると、今回の決算はガイダンスと合わせて“喜(明るい)も憂(暗い)もある”と言える。
Adobeが示した第4四半期の売上高見通しは68億〜68.5億ドルだ。
今四半期はすでに67.6億ドル達成している。つまり来四半期は、前四半期比で増加は4,000万〜9,000万ドル程度にとどまる。中間値なら、約6,500万ドルの増加だ。
6,500万ドルを、四半期売上高が70億ドル近い会社に当てはめると、増加がないとは言えないが、実際にはごく一部にすぎない。特に過去2年の第3四半期・第4四半期をまとめて見ると、この増分の見通しがかなり保守的だとわかる。
特にAdobeの各主要指標は実際に軒並み市場予想を上回っている。それにもかかわらず、決算発表後の下落局面(時間外+通常取引)は主に、市場が第4四半期の業績ガイダンスを“驚くほどではない”と見なし、それが当日の株価下落につながったと考えられている。
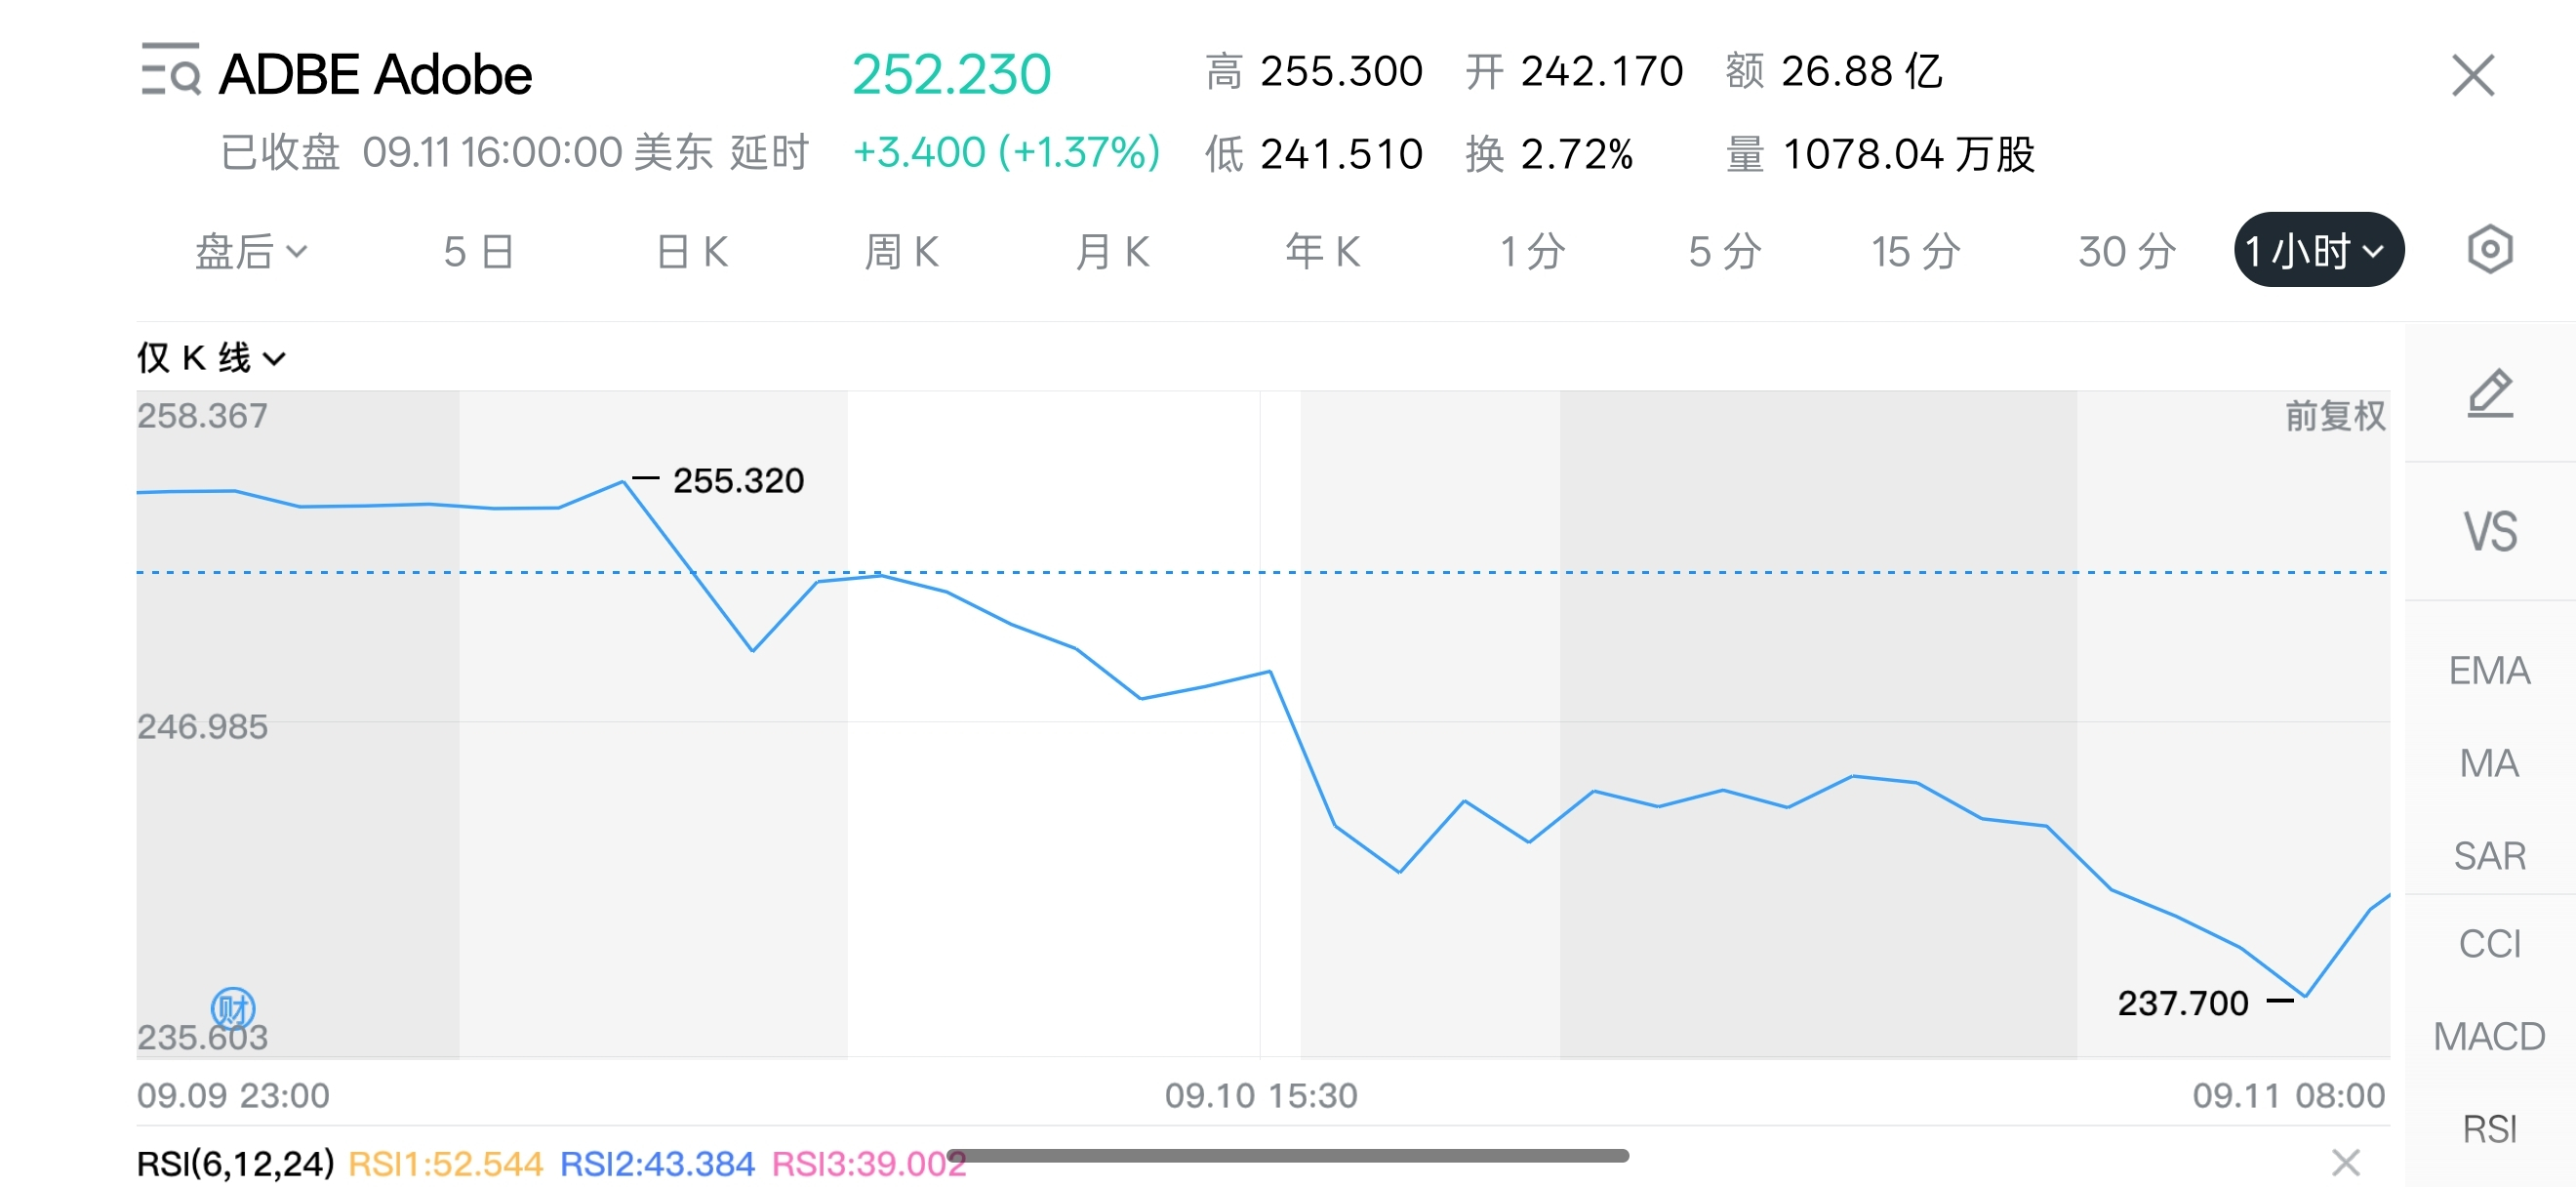
しかし翌日の通常の取引時間に入るとAdobは再び上に反発した。つまりこの決算への市場の反応は、単純に「業績が悪い→株価が下がる」という話ではない。
本記事の決算分析では、データをもとに整理し、再現性を検証しながら振り返ってみる:
1.減った分の予想、問題はどこにある?
上で言った単四半期の変化をさらに掘り下げると、最初の2年間は同じ時期にそれぞれ約2億ドル増えているのに対し、今年の6,500万ドルという中間値のガイダンスは、増分としてはその約3分の1しか示していないことがわかる。
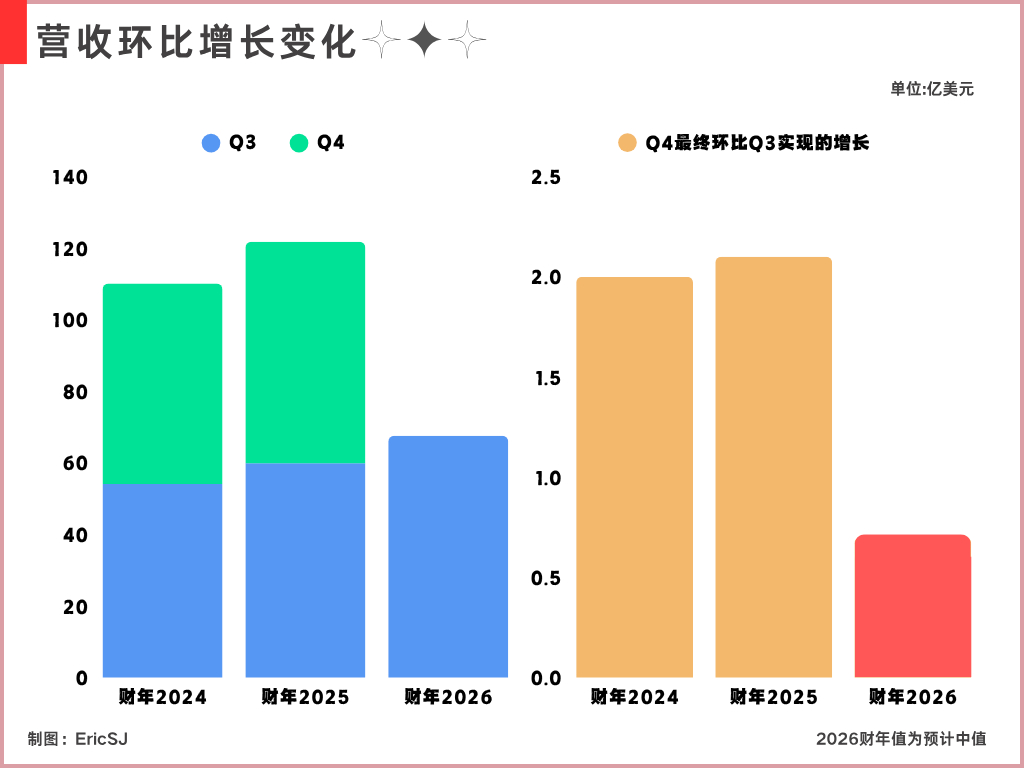
ここで強調したい:最初の2年は最終的に“実現できた成果”であり、6,500万ドルは経営陣が現在の予測として提示している中間値だ。これは保守的に振れている可能性が十分にあり、最終的には上振れで目標以上を達成することもあり得る。
それだけでなく、市場の自信を抑え込む動きでもある。特に、Adobeは一方で通期目標を引き上げながら、会計年度最後の四半期の前四半期比増加をこれほど小さくしか示していない。私は、これを「第4四半期のガイダンスが市場予想をやや下回っただけ」と一言で片付けてはならないと思う。
結局、市場が売買するのはいつだって“未来の期待”だ。だからこそ、決算の実績は予想を上回ったのに、将来の期待があまりに保守的だったために、実績発表と株価の動きが食い違う状況が起きた。
つまり、さらに調べる必要がある。──どこで問題が起きていて、経営陣が将来にこれほど保守的な姿勢を取っているのか、だ。
私はまた、第4四半期のガイダンスを顧客の事業で分解して見ると、Adobeのサブスク収益は現在、主に2つのグループに分かれている:
一つは法人ユーザー向け、そして消費者向けのセット。
もう一つは、クリエイティブ&マーケティング専門ユーザー向け。
今四半期は、前半グループの収益が19.1億ドル、後半グループが46.5億ドル。会社の見通しでは、第4四半期は前半グループが19.3億〜19.5億ドルで、つまり今四半期より2,000万〜4,000万ドル多い。後半グループは46.65億〜46.95億ドルで、増加幅は1,500万〜4,500万ドルにとどまる。
ここまで来ると、多くの分析がこの2つのガイダンス収益が昨年の繁忙期増分より低いことに問題を帰しているのを見かける。だが私は、さらにAdobeの前四半期のガイダンスを見返してみて、見落とされやすい点が1つあることに気づいた:
当時、同社は第3四半期のクリエイティブ&マーケティングの専門ユーザーによるサブスク収益が46.1億〜46.4億ドル、中間値46.25億ドルになると見込んでいたが、実績は46.5億ドルで、当初予想を2,500万ドル上回った。
その一方で、私はAdobeが前四半期に提示した通期ガイダンスをもとに、当時の経営陣が第4四半期に抱いていた見通しを逆算してみた。
中間値からざっくり逆算すると、Adobeは前四半期の時点で第4四半期に約46.85億ドルという期待(暗黙の見立て)をすでに織り込んでいた。今回提示された中間値は46.8億ドルで、両者の差は約500万ドル程度にとどまる。
決算数値自体が四捨五入の影響を受けていることを考慮すると、これは実質的な下方修正があったとはほぼ言えない。つまり、非常に重要な問題がもう1つある:
今見えている第4四半期の低成長は、Adobeが第3四半期の決算の後に突然ブレーキを踏んだ結果ではない。
少なくとも、これは翌日の株価が反転したことを説明する一つの見方になり得る:
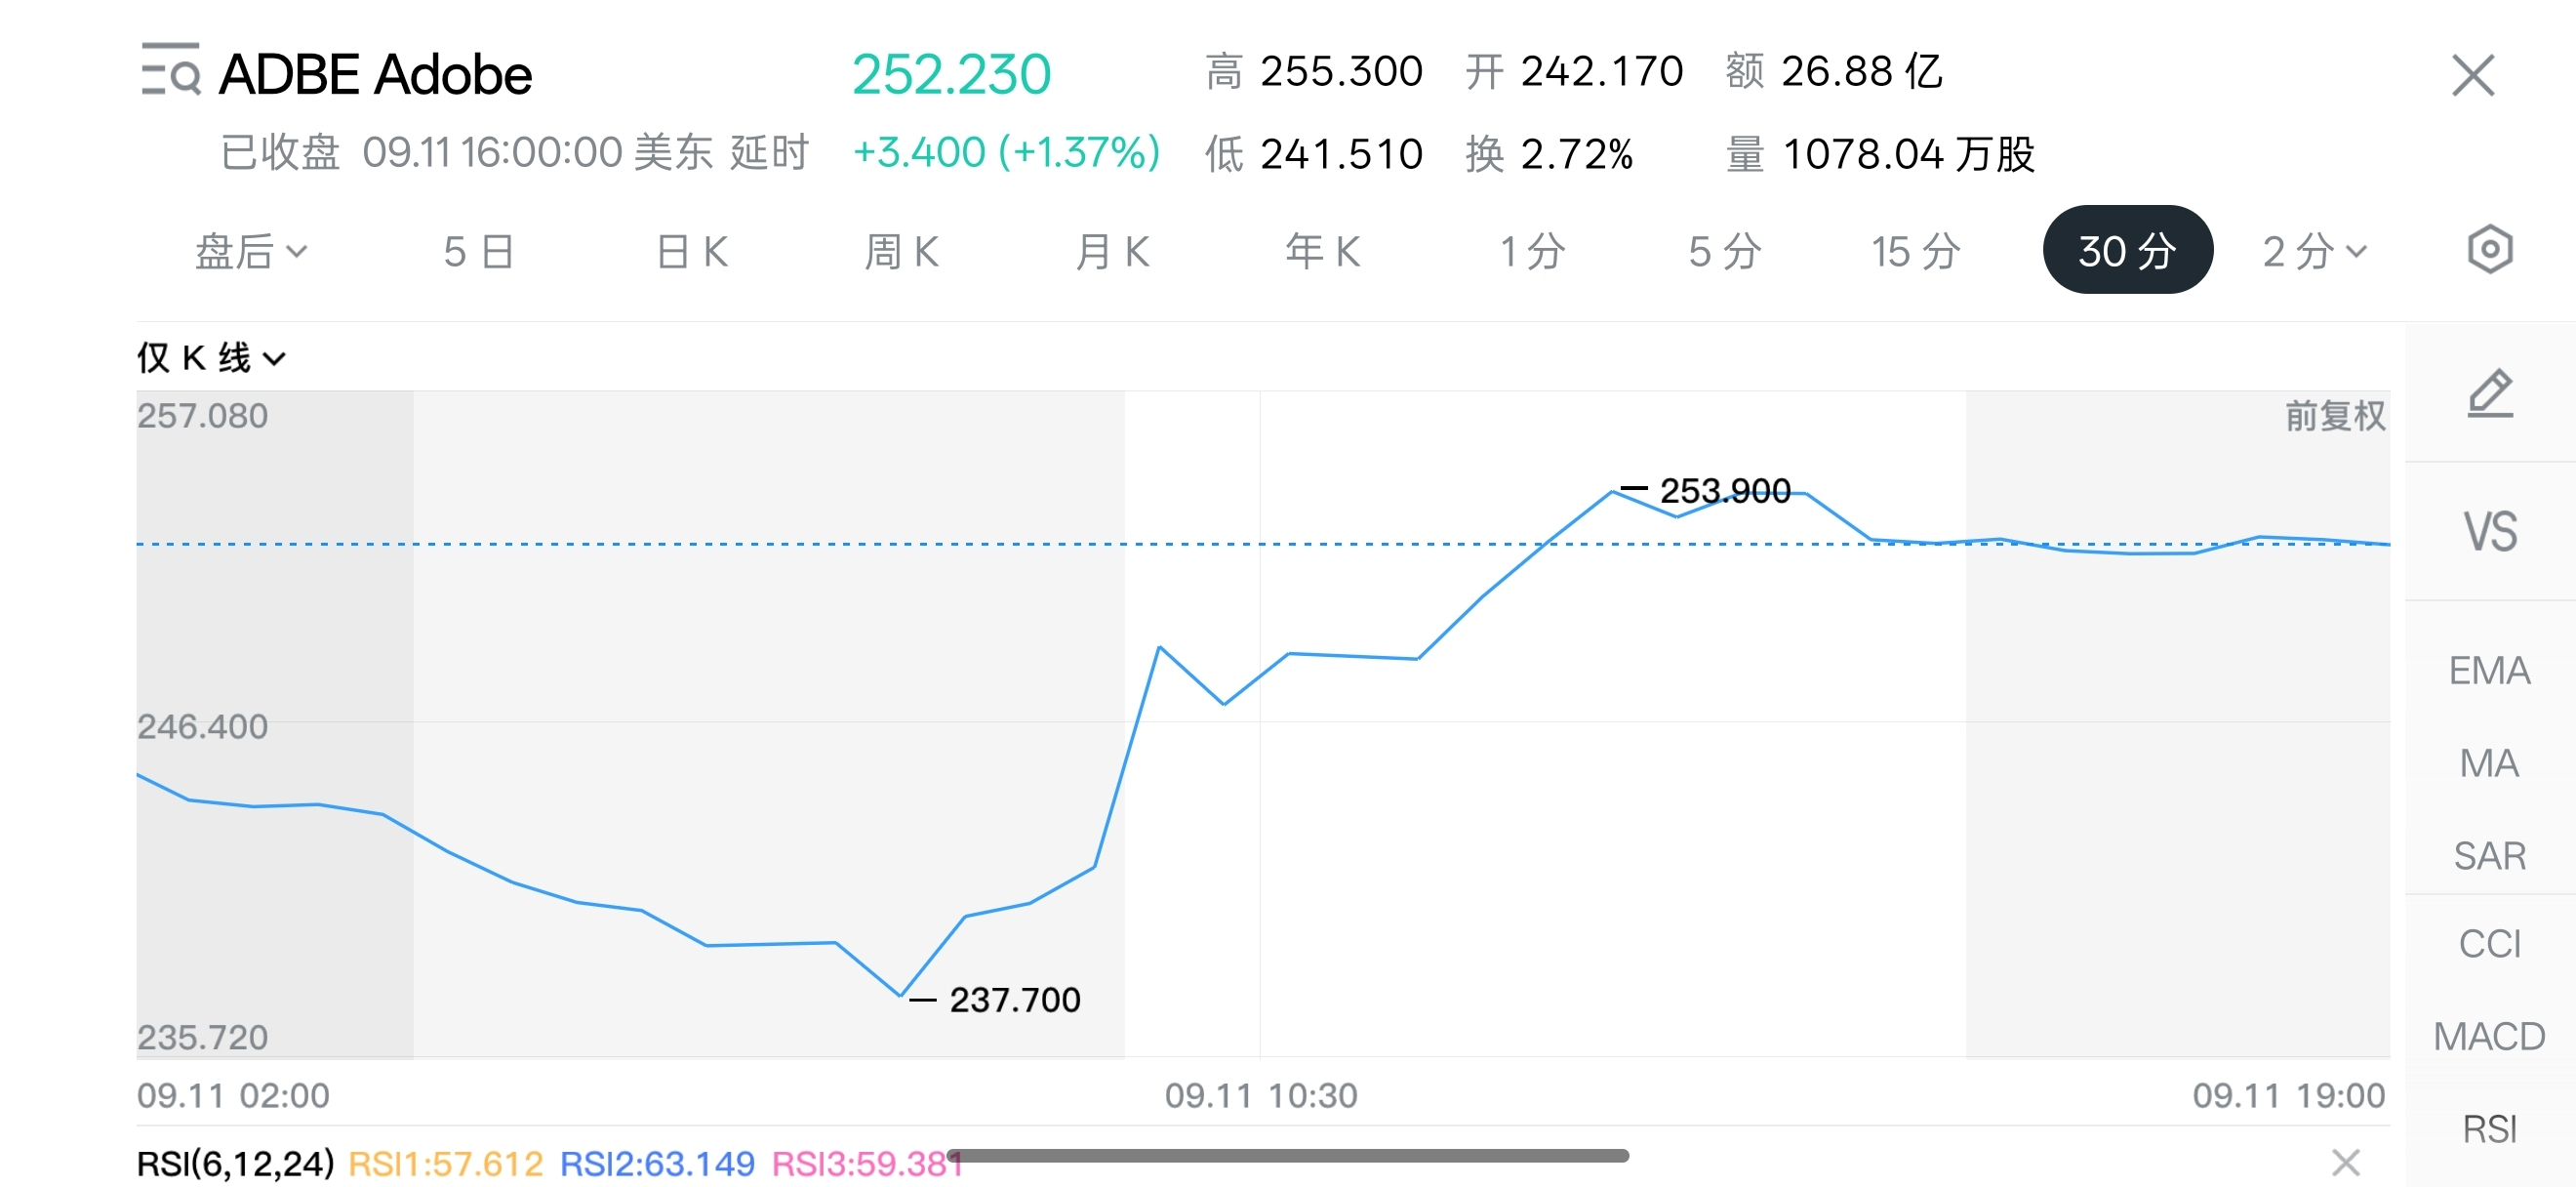
当日は感情が主導して市場は最初のレイヤーだけを見た。だがさらに分解するとわかる。第4四半期そのものは、今回の決算で明確な下方修正を受けていない。むしろ第3四半期が当初計画より約2,500万ドル多く、結果として四半期間の距離を前倒しで縮めた。
だから、今の実際には非常に小さい前四半期比の差額だけを根拠にして、「経営陣が今後の事業に対する自信を失った」と結論づけることはできない。
しかし論理的な疑問も生まれる。──第3四半期が計画より良かったのなら、なぜAdobeはその流れで、第4四半期の見通しをはっきり上方修正しなかったのか?
2.第4四半期の慎重さは、いつから始まっていたのか?
この点も、ちゃんと辿れる“サイン”がある。前四半期にAdobeはすでにこう明言していた:
同社は、より多くのクリエイターがまず無料プロダクトを通じて入り込むようにし、同時に当初計画していた下半期の一部のクリエイティブクラウドのプロダクトライン調整を延期した。会社も当時、このやり方が短期的に個人ユーザーから得られる新規年率換算の経常収益に影響することを認めていた。
獲得を目先に置き、一部の有料化を後回しにする──それは前四半期の時点で同社が選択したことだ。そして第3四半期になって、その“獲得”は実際に結果が出ている。無料のクリエイティブ製品の月間アクティブユーザーは、前四半期の9,000万超から1億超へ伸びた。
平たく言えば:Adobeには今年下半期に、既存ユーザーからもう一段多く収益を取り込めるチャンスがあったのに、いったんは急いで取りにいかないことを臨時に決めた。
なぜ?
AIがソフトウェアのユーザー獲得のロジックを変えているのと同じように、Webサイトへのアクセスのロジックも根本から変わってきている。ユーザーが初めて「クリエイティブツール」の入口に触れる経路も、すでに分散し始めている。
これまでのAdobeのビジネスはシンプルに理解できた。1人が画像編集や動画編集、デザインを必要とするときに思い浮かぶのは、PhotoshopやPremiereのようなツールで、それをそのまま購読する、という流れだった。
しかし現在は、おそらくChatGPT由来の流れもあれば、Canva由来の流れもある(たとえば私の多くのデータ図は実際にCanvaで作っている)。
だからこそAdobeが抱える課題は、単に「既存ユーザーは継続して更新したいと思うのかどうか」だけではない。
そして、より重要な別の問題へとつながっていく。
次世代の新規ユーザーが創作ニーズを生み出したとき、彼らは今後もAdobeのエコシステムに入ってくるのか?
だからこそ今は、有料化の機会をじわじわ探す前に、無料のFirefly、Express、そしてWeb版Photoshopをまず使って人をAdobeのエコシステムに取り込みにいく。
とはいえ、収入が何も建設的に進んでいないわけではない。ただし会社は、1億超の無料クリエイティブユーザーのうち、具体的に何人がすでに課金を始めているのかは開示していない。
3.Adobeが賭けているのは“ユーザーの長期価値”
さらに考えれば、一見すると少し“常識と逆”に見えるもう1つのポイントも理解できる:
それだけ大きなユーザーベースがあり、製品の粘着性も強いのに、なぜ値上げを直接して、収益をさらに引き上げないのか?
実は、電話会見ではそれよりももっとストレートに経営陣が語っていて、彼らは:
むしろ、値上げに重心を置かなかったことを私はむしろ幸いだと思う。値上げで短期の業績にプラスが出たとしても、新規ユーザーの採用をさらに広げることにはつながらないからだ。
この一文が、Adobeの現在の割り切り(選択)の部分をかなり明確にしている。──短期で“もっと稼ぐ方法”を知らないわけではないが、当面は“もっと稼ぐこと”を最優先順位に置きたくないのだ。
だからこのように第4四半期の慎重さを振り返ると、性質はそれほど同じではない。これは当然ながら“強くない”ガイダンスではあるが、単純にそう片付けられない。
ただ現時点では、これは“Adobeが短期の現金化効率の一部を自ら犠牲にし、より大きなユーザー規模と引き換えることを選んだ”とも解釈できる。
経営陣もはっきりと、事業そのものに新しい変化はなかったと述べている。今回の上方修正は大きくなく、その一部は為替要因の影響もある。
ただ、Adobeのこの戦略が最大のリスクとして非常に明確なのはここだ。──無料ユーザーが最後にお金にならなかったらどうするのか?
終わりに、第三者の観点を1つ置く(オリジナルではなく、引用)。
Adobeの現在の核心的な矛盾は、同社がAIの“恩恵側”でもあり“被害側”でもある点にある:
恩恵側:AdobeのAIの商用化が加速している。AI優先のプロダクトの年率換算の経常収益は、前年同期比で150%超の伸び。Fireflyの無料ユーザーが有料に転換した後は、ポイント消費が高水準。さらに本四半期のクリエイティブクラウド&FireflyにおけるAIポイント消費も、前四半期比で増加ペースが加速している。企業側では、AdobeのGenStudioなどの主要マーケティング製品の年率換算の経常収益はいずれも前年同期比で20%超の伸びだ。
被害側:AIネイティブのツールの台頭が、根本からAdobeの価格決定力を揺るがしている。OpenAIは最近広告ポリシーを更新し、パートナーが自社の画像・音声生成プロダクトの広告、またはChatGPT内部機能と競合する広告を出すことを禁止した。Adobeはそのうち直接影響を受ける企業の1つとして確認され──これにより、Adobeの独立したAIクリエイティブツールにとって重要なユーザー獲得チャネルの一つが断たれた。
このことがAdobeの収益にどれほど影響するのかは、現時点では定量化できない。ただし象徴的な意味はある。AdobeはChatGPTなどの新しい入口を使ってユーザーに触れにいく一方で、その入口そのものが徐々にAdobeの競合になってきているのだ。
4.決算に戻る
実は直近1年あまりのAI関連の決算を振り返ると、どれも程度の差はあれ、AIが参入したことで既存事業を調整せざるを得ず、その結果としてある四半期に影響が出る、という状況が見えている。
つまり、ここまで見てきたところで、今回のAdobeの決算理解はすでにこう整理できる──「今期の業績は予想を上回ったが、来期のガイダンスは物足りない」。
「ガイダンスの見通しが良くなかった」という点自体は、戦略面から見ても辿れる。つまり同社は、一部の収益を“今日から将来へ前倒しで回した”のだと考えている。
より大きい無料ユーザープールを使って、短期の年率換算の経常収益をより低い水準に“交換”する。そして一部のプロダクト調整を先送りして、その見返りに次世代のクリエイターを自社エコシステムへより多く送り込む。
この戦略に問題はあるのか?
私の見方では、月間アクティブユーザーでも無料ユーザーでも、それらはせいぜい“堀(防衛力)の材料”であって、“堀そのもの”ではない。
AIの衝撃で、創造(クリエイティブ)領域においてAdobeは、入り口として“回避しづらい存在”ではなくなってきている。既存ユーザー基盤がある中で転換効率がずっと上がらないなら、さらに悪い結末を想像することもできる……
しかし、もしAdobeが最終的に獲得した無料ユーザー規模が、より高い有料化転換につながるなら、今日稼げなかった分のお金は“先送りされただけ”にすぎない。