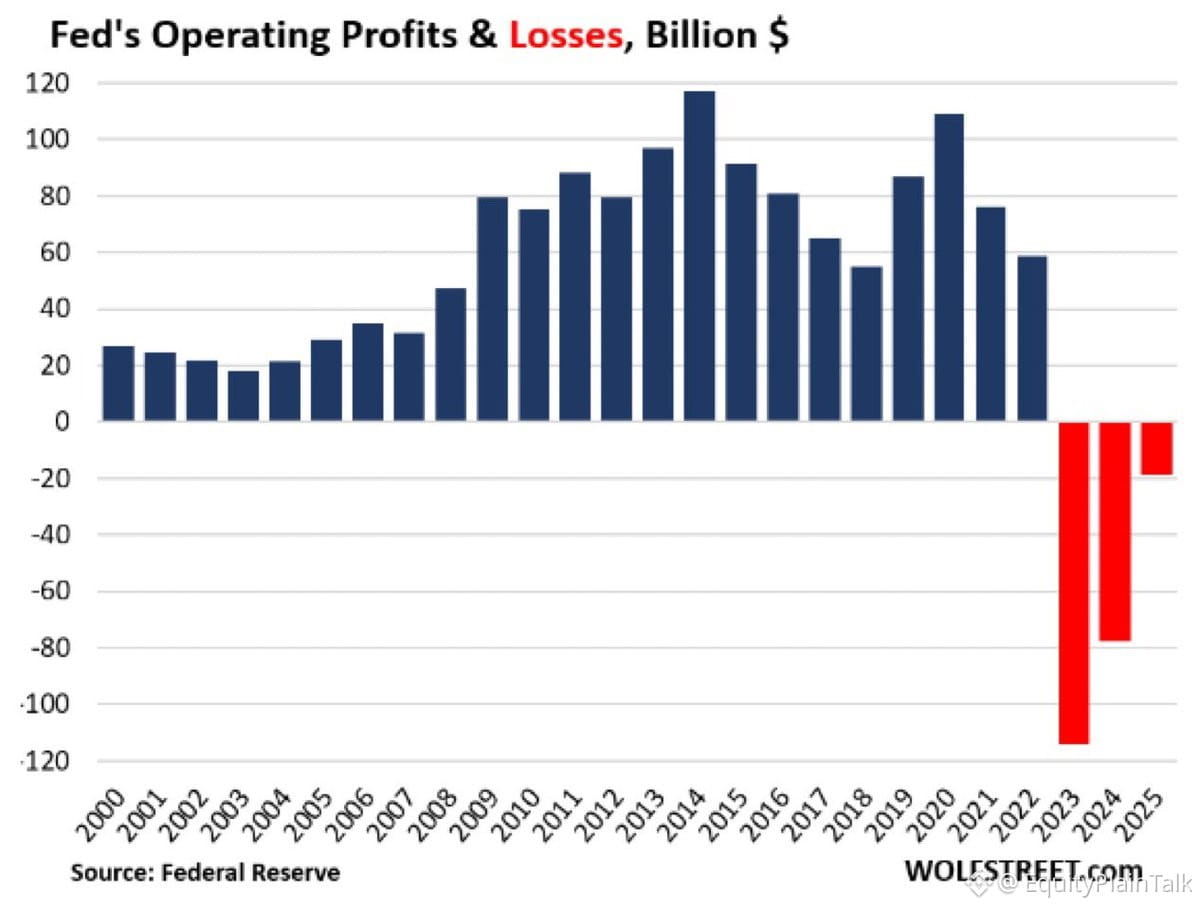
FRB(米連邦準備制度)は過去3年間で2,120億ドル下落しています。
これは取引上の損失ではありません。定量的引き締め(QT)のコストです。つまり、QEで買った債券をより低い価格で売る一方、準備預金にはより高い金利を支払っている、ということです。
FRBはパンデミック中に数兆ドル規模の流動性を創出しました。今、その流動性を吸い上げています。銀行はFRBに預けた準備預金に対して利息を受け取りますが、FRBの債券ポートフォリオは含み損の状態です。
これはFRBの運営を脅かすものではありません。彼らは損失が出続けても無期限に運営できます。ですが、国庫(財務省)への送金には影響します。通常、FRBは利益を政府へ還流します。その流れが逆転しています。
文脈:FRBのバランスシートは約9兆ドル近辺でピークに達しました。現在は約7.5兆ドルです。彼らが満期でロールオフさせる債券1本ごとに、収益を生む資産が1つ減る一方で、準備預金への支払いは続きます。
これは「カンタンなお金」の見えないコストです。金利がゼロのときは刷って、金利が5%になったら請求書を払う。
これは取引上の損失ではありません。定量的引き締め(QT)のコストです。つまり、QEで買った債券をより低い価格で売る一方、準備預金にはより高い金利を支払っている、ということです。
FRBはパンデミック中に数兆ドル規模の流動性を創出しました。今、その流動性を吸い上げています。銀行はFRBに預けた準備預金に対して利息を受け取りますが、FRBの債券ポートフォリオは含み損の状態です。
これはFRBの運営を脅かすものではありません。彼らは損失が出続けても無期限に運営できます。ですが、国庫(財務省)への送金には影響します。通常、FRBは利益を政府へ還流します。その流れが逆転しています。
文脈:FRBのバランスシートは約9兆ドル近辺でピークに達しました。現在は約7.5兆ドルです。彼らが満期でロールオフさせる債券1本ごとに、収益を生む資産が1つ減る一方で、準備預金への支払いは続きます。
これは「カンタンなお金」の見えないコストです。金利がゼロのときは刷って、金利が5%になったら請求書を払う。