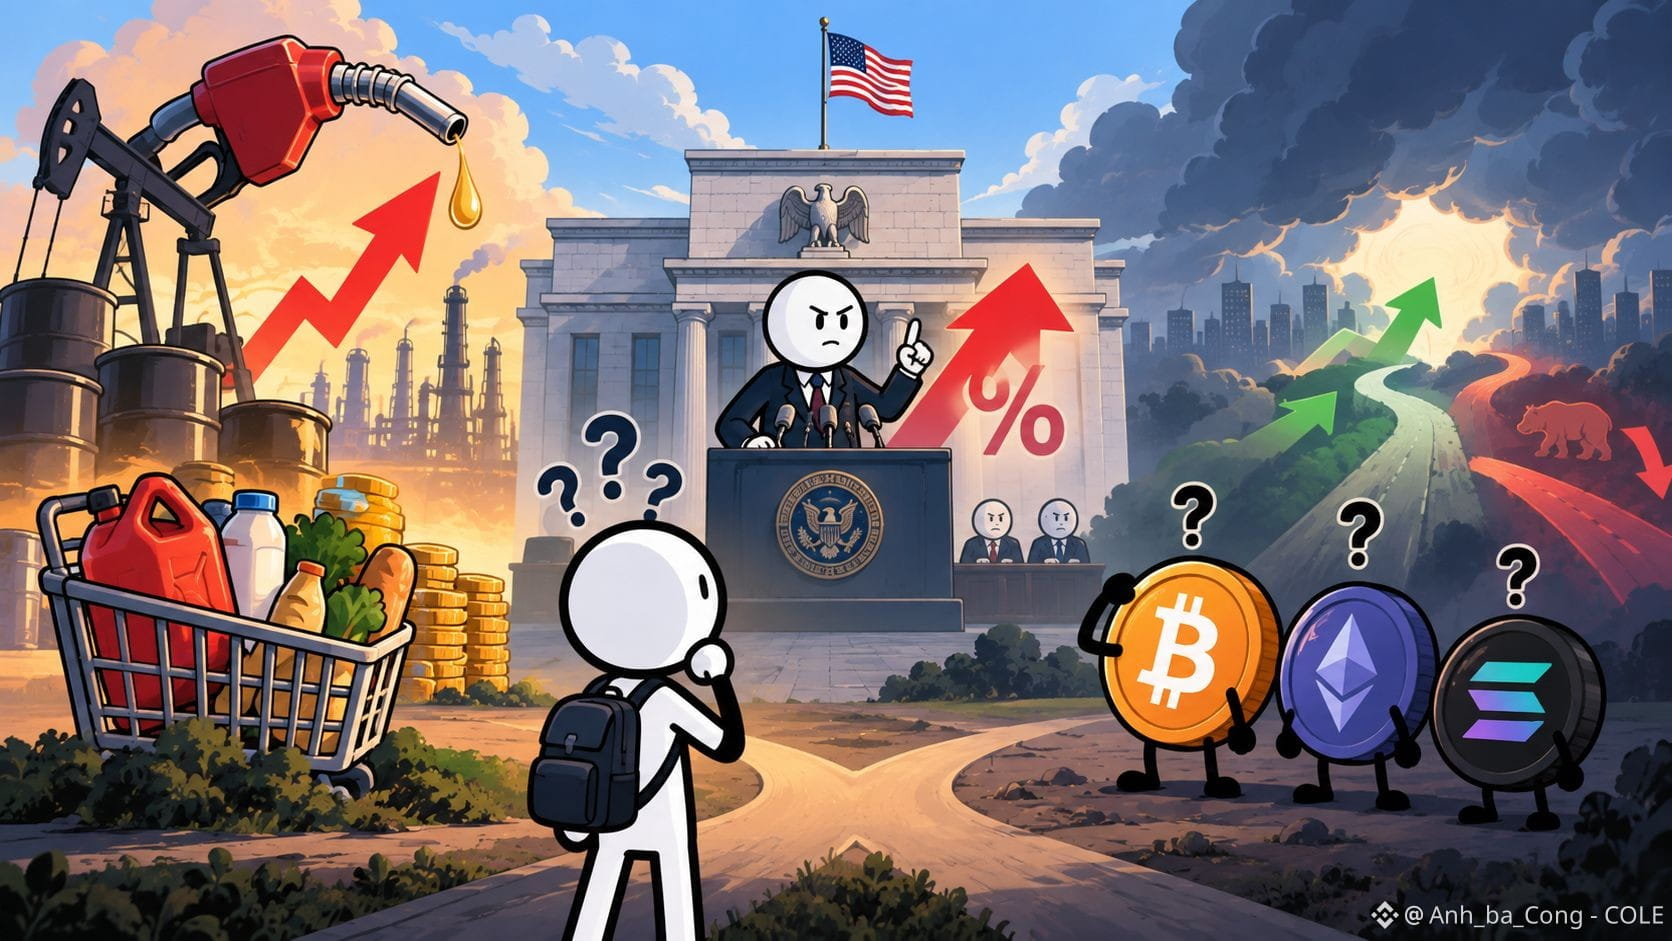
エネルギーでCPIが上昇する一方、利上げ観測の確率は88.9%に到達
8月のCPI発表後、CMEデータでは、来週の会合でFRBが利上げする確率が88.9%と示された。
ガソリン価格は前年同月比で27.4%上昇し、8月のCPI上昇の3分の1超に寄与した。一方でコアCPIは、前年同月比でわずか2.4%にとどまっている。
問題は、FRBが金利を引き上げるだけで原油やガソリン価格を直接、引き下げることはできない点だ。CPIの上昇が主にエネルギー要因によるものであれば、金融引き締めは需要を抑制し得るが、価格ショックの発生源には対処しない。
また、現時点では、高騰したエネルギーコストが経済全体へ波及していることを示す証拠は限定的だ。
もしFRBが来週利上げするなら、その動きは、基調となるインフレへの対応というよりは予防的(用心深い)な性格になり得る。
CPIデータだけを見れば、FRBには、急いで利上げに踏み切るのではなく、状況を見極めて金利を据え置く余地がまだある。
88.9%の確率は、CPIがFRBに利上げを迫ったという証明ではなく、今後の決定に関する市場の見通しだ。報告では、エネルギーが圧力の主要な源泉であり続ける一方、コアCPIは依然として2.4%にとどまっていることが示されている。
FRBが利上げすれば、相対的に穏やかなコア・インフレにもかかわらず、金融環境はさらにタイト化する可能性がある。逆に据え置けば、エネルギー・ショックが経済全体に波及するのか、それとも一時的にとどまるのかを確認するための時間を政策当局はより確保できる。
FRBは実際のインフレに反応しているのか、それとも将来のインフレリスクに過剰反応しているのか?
取引を行う前に、必ずご自身で慎重に調査してください(DYOR)。 $BTC $SOL $ETH #Colecolen
8月のCPI発表後、CMEデータでは、来週の会合でFRBが利上げする確率が88.9%と示された。
ガソリン価格は前年同月比で27.4%上昇し、8月のCPI上昇の3分の1超に寄与した。一方でコアCPIは、前年同月比でわずか2.4%にとどまっている。
問題は、FRBが金利を引き上げるだけで原油やガソリン価格を直接、引き下げることはできない点だ。CPIの上昇が主にエネルギー要因によるものであれば、金融引き締めは需要を抑制し得るが、価格ショックの発生源には対処しない。
また、現時点では、高騰したエネルギーコストが経済全体へ波及していることを示す証拠は限定的だ。
もしFRBが来週利上げするなら、その動きは、基調となるインフレへの対応というよりは予防的(用心深い)な性格になり得る。
CPIデータだけを見れば、FRBには、急いで利上げに踏み切るのではなく、状況を見極めて金利を据え置く余地がまだある。
88.9%の確率は、CPIがFRBに利上げを迫ったという証明ではなく、今後の決定に関する市場の見通しだ。報告では、エネルギーが圧力の主要な源泉であり続ける一方、コアCPIは依然として2.4%にとどまっていることが示されている。
FRBが利上げすれば、相対的に穏やかなコア・インフレにもかかわらず、金融環境はさらにタイト化する可能性がある。逆に据え置けば、エネルギー・ショックが経済全体に波及するのか、それとも一時的にとどまるのかを確認するための時間を政策当局はより確保できる。
FRBは実際のインフレに反応しているのか、それとも将来のインフレリスクに過剰反応しているのか?
取引を行う前に、必ずご自身で慎重に調査してください(DYOR)。 $BTC $SOL $ETH #Colecolen