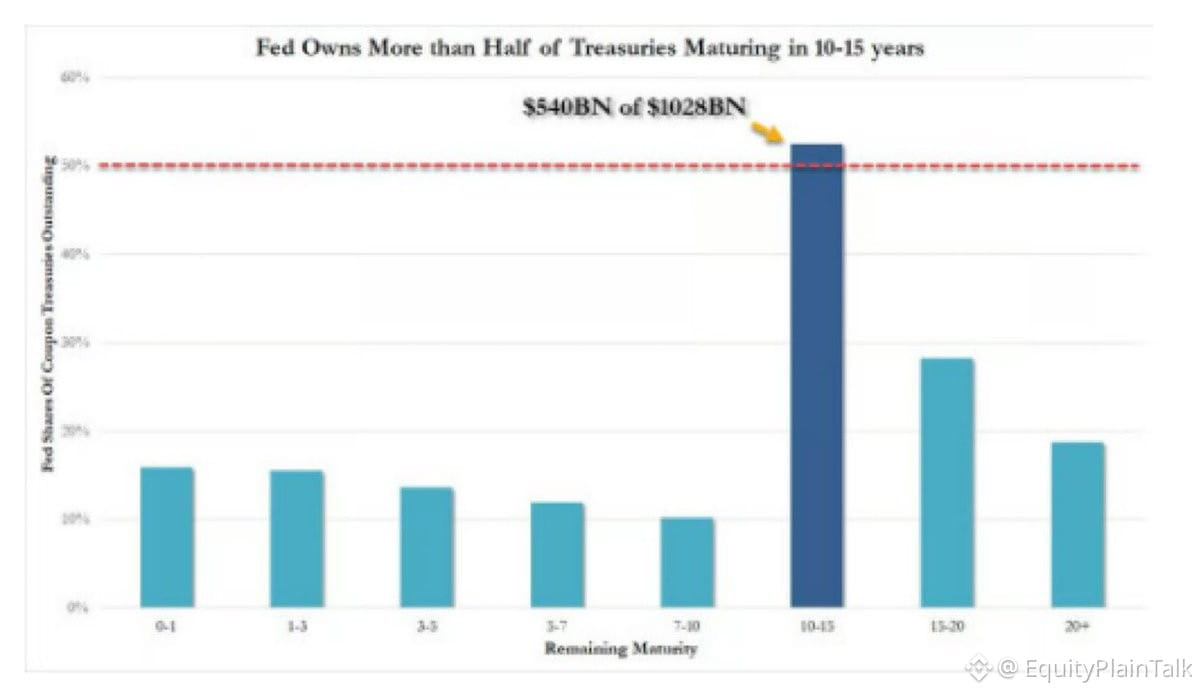
FRBは現在、今後10〜15年で満期を迎える米国債のうち50%超を保有しています。
これは単なるデータ点ではありません。債券市場の機能の仕方における構造的な変化です。
中央銀行がこれほど多くの供給を握ると、価格発見が歪みます。利回りはもはや純粋に市場の需要を反映するのではなく、FRBの政策、QEの遺産、そしてバランスシートの判断を反映するものになります。
株式投資家にとって重要なのはここです。長期金利が、自由な市場であればそうなったはずの水準よりも人為的に低く維持されます。これがバリュエーションを下支えし、とりわけ割引率に敏感なグロース株に影響します。
しかし同時に、FRBがいずれバランスシートを縮小する、またはロール(借換え)を停止するとなると、供給の波がやって来ることも意味します。そして民間市場がそれを吸収する必要が生じます。
10年物を見てください。FRBのバランスシート更新も注視してください。この集中は、安定性と脆弱性の両方を生み出します。
これは単なるデータ点ではありません。債券市場の機能の仕方における構造的な変化です。
中央銀行がこれほど多くの供給を握ると、価格発見が歪みます。利回りはもはや純粋に市場の需要を反映するのではなく、FRBの政策、QEの遺産、そしてバランスシートの判断を反映するものになります。
株式投資家にとって重要なのはここです。長期金利が、自由な市場であればそうなったはずの水準よりも人為的に低く維持されます。これがバリュエーションを下支えし、とりわけ割引率に敏感なグロース株に影響します。
しかし同時に、FRBがいずれバランスシートを縮小する、またはロール(借換え)を停止するとなると、供給の波がやって来ることも意味します。そして民間市場がそれを吸収する必要が生じます。
10年物を見てください。FRBのバランスシート更新も注視してください。この集中は、安定性と脆弱性の両方を生み出します。