#us10yeartreasuryyieldnears5%
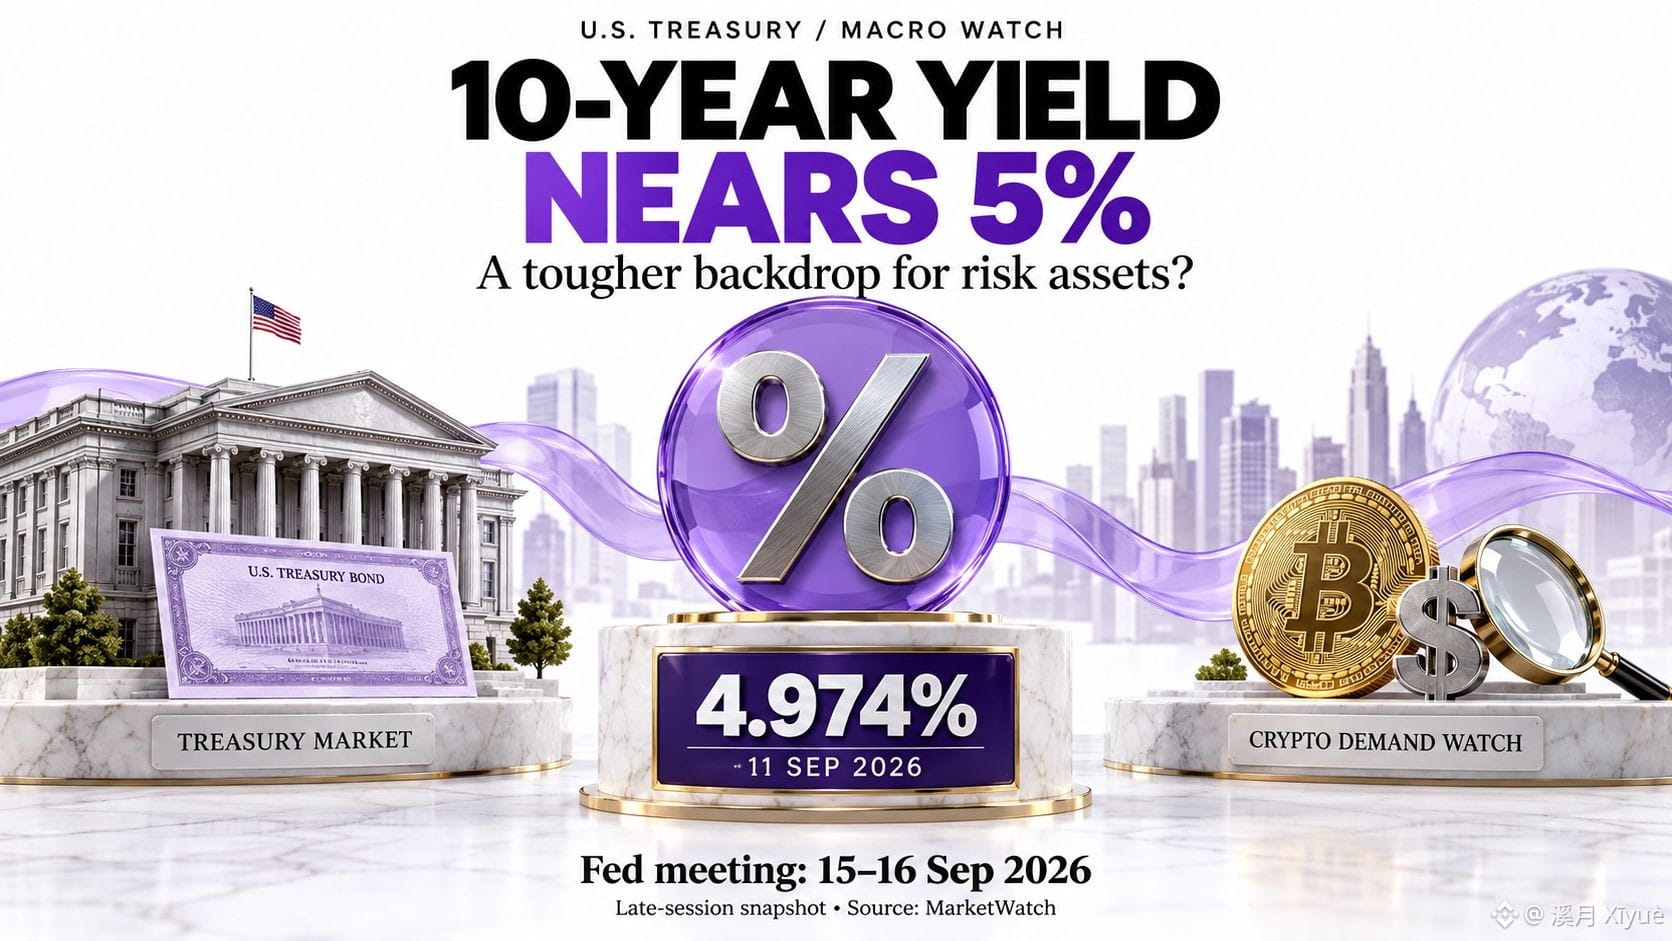
米国の10年国債利回りが5%近辺で推移していることで、リスク資産のハードルが高まっている。
9月11日の取引終盤でベンチマークは4.974%となり、注目されている5%の水準をわずかに下回った。
インフレの見通しは依然としてまちまちだ。8月のコアCPIは前月比0.3%上昇した一方、前年比は2.5%から2.4%へと減速した。
次回の米連邦準備制度理事会(FRB)会合は9月15〜16日に予定されている。
私の見解:利回りの高止まりは、株式や暗号資産にとってより厳しい環境を作る。
国債利回りが高いほど、投資家の資金に対して国債がより魅力的になる。借り入れコストの上昇は、企業や投資家が支払う意思のあるバリュエーションにも圧力をかけ得る。
ビットコインについては、利回りが高い水準にとどまる中で現物の買い手が市場を支え続けるかを見たい。そのような条件下で含み益を維持できていれば、回復への確信がより高まる。
利回りがさらに跳ね上がり、ドル高が進み、現物の需要が弱まるような状況が重なるなら、より慎重になる。その組み合わせだと、反発(リラリー)を信じにくくなる。
また、動きの速さと理由も重要だ。急な再評価より、段階的な調整のほうが、市場が変化する環境を吸収する時間を確保できる。
暗号資産の回復について、確信をより高めるのはどちらだろうか:利回りの低下か、それとも利回りが高いにもかかわらず強い買いが入ることか? #CPIWatch
$FLOCK $PROM $TA
米国の10年国債利回りが5%近辺で推移していることで、リスク資産のハードルが高まっている。
9月11日の取引終盤でベンチマークは4.974%となり、注目されている5%の水準をわずかに下回った。
インフレの見通しは依然としてまちまちだ。8月のコアCPIは前月比0.3%上昇した一方、前年比は2.5%から2.4%へと減速した。
次回の米連邦準備制度理事会(FRB)会合は9月15〜16日に予定されている。
私の見解:利回りの高止まりは、株式や暗号資産にとってより厳しい環境を作る。
国債利回りが高いほど、投資家の資金に対して国債がより魅力的になる。借り入れコストの上昇は、企業や投資家が支払う意思のあるバリュエーションにも圧力をかけ得る。
ビットコインについては、利回りが高い水準にとどまる中で現物の買い手が市場を支え続けるかを見たい。そのような条件下で含み益を維持できていれば、回復への確信がより高まる。
利回りがさらに跳ね上がり、ドル高が進み、現物の需要が弱まるような状況が重なるなら、より慎重になる。その組み合わせだと、反発(リラリー)を信じにくくなる。
また、動きの速さと理由も重要だ。急な再評価より、段階的な調整のほうが、市場が変化する環境を吸収する時間を確保できる。
暗号資産の回復について、確信をより高めるのはどちらだろうか:利回りの低下か、それとも利回りが高いにもかかわらず強い買いが入ることか? #CPIWatch
$FLOCK $PROM $TA