米国財務省は借り換えの爆弾を抱えている。
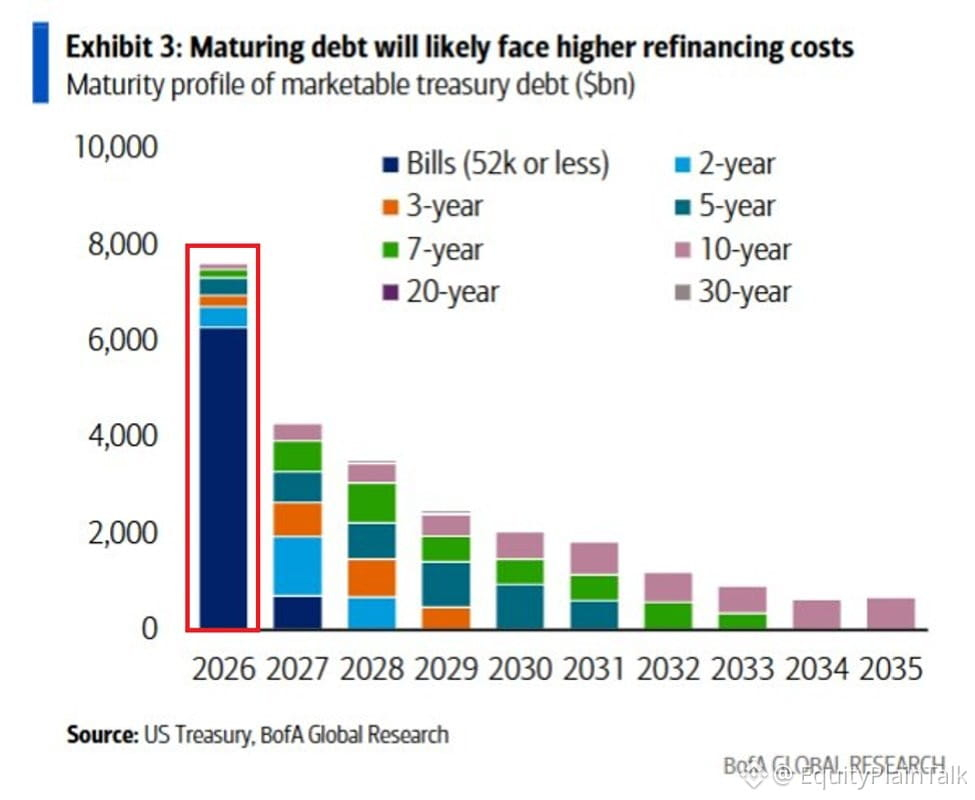
Tビル(国庫短期証券)の残高は7兆ドル。さらにそのうち6.1兆ドルが1年以内に満期を迎える。他の市場性のある負債を加えると、2026年だけで7.5兆ドルが借り換え(ロールオーバー)対象になる計算だ。2027年はさらに4兆ドル、2028年は3.5兆ドル。
ここからがポイントだ。FRBが75ベーシスポイント引き上げれば、Tビルの年間利払いは500億ドル増える。これは、最初に発行されたときよりも高い金利で、その債務をすべて借り換えることを考える前の話だ。
これは机上の空論ではない。政府はパンデミックの間に低コストの資金を固定した。だが今、それが返済時期を迎えつつあり、金利はもうゼロ近辺ではない。ロールオーバーのたびにコストは増える。引き上げるほど問題は複利で膨らむ。
借り換えの波は現実で、そして高くつく。今後数年の間に、これが財政赤字の議論、FRBの政策、そして市場のボラティリティにどう影響していくかを見てほしい。
Tビル(国庫短期証券)の残高は7兆ドル。さらにそのうち6.1兆ドルが1年以内に満期を迎える。他の市場性のある負債を加えると、2026年だけで7.5兆ドルが借り換え(ロールオーバー)対象になる計算だ。2027年はさらに4兆ドル、2028年は3.5兆ドル。
ここからがポイントだ。FRBが75ベーシスポイント引き上げれば、Tビルの年間利払いは500億ドル増える。これは、最初に発行されたときよりも高い金利で、その債務をすべて借り換えることを考える前の話だ。
これは机上の空論ではない。政府はパンデミックの間に低コストの資金を固定した。だが今、それが返済時期を迎えつつあり、金利はもうゼロ近辺ではない。ロールオーバーのたびにコストは増える。引き上げるほど問題は複利で膨らむ。
借り換えの波は現実で、そして高くつく。今後数年の間に、これが財政赤字の議論、FRBの政策、そして市場のボラティリティにどう影響していくかを見てほしい。