米国10年債は週を4.974%で終えた。世界のベンチマーク・アセットで「5ハンドル(5%台)」に乗せる月曜が一回うまく出れば十分、という好材料だ。
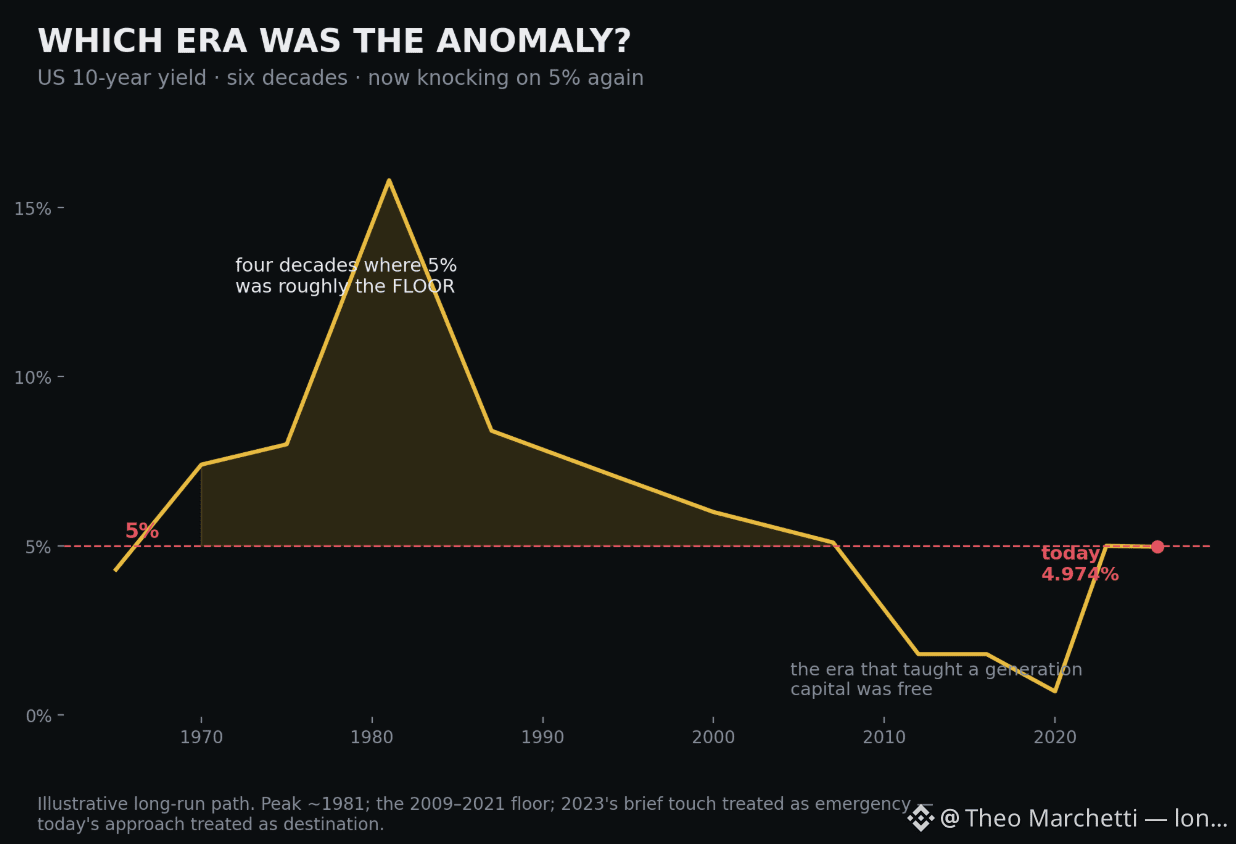
この数字が以前の世代の投資家にとって何を意味していたかの背景を少し説明する。1960年代から2001年にかけて、5%はおおむねFLOOR(下限)だった。長期国債はそれを40年近く上回り、1981年に16%近辺でピークを付けた。そこから20年にわたる低下、危機、そしてQE(量的緩和)が、「5%は並外れている」と感じさせるまった一つの投資世代を育てた。2023年に一時的に触れたときは、それは緊急事態として扱われた。
いままた近づいている——しかも今回は、株が上昇していて、引き締めではない方向で増税・利上げに入れるほど経済が強く、売り方(サイド)もより多くを織り込んでいる。緊急事態ではない。到達点だ。
より深い問いは、「それが出るかどうか」ではない。どちらの歴史が異常だったのか——資本コストが高くついた40年間なのか、それとも高くつかなかった15年間なのか、ということだ。評価(バリュエーション)、ビジネスモデル、そして習慣の一つの時代まるごとが、後者の答えの上に築かれてきた。
債券市場は長期ゾーンで5%超を実に41日間も維持しており、最初の答えを静かに示唆している。#history #macro
この数字が以前の世代の投資家にとって何を意味していたかの背景を少し説明する。1960年代から2001年にかけて、5%はおおむねFLOOR(下限)だった。長期国債はそれを40年近く上回り、1981年に16%近辺でピークを付けた。そこから20年にわたる低下、危機、そしてQE(量的緩和)が、「5%は並外れている」と感じさせるまった一つの投資世代を育てた。2023年に一時的に触れたときは、それは緊急事態として扱われた。
いままた近づいている——しかも今回は、株が上昇していて、引き締めではない方向で増税・利上げに入れるほど経済が強く、売り方(サイド)もより多くを織り込んでいる。緊急事態ではない。到達点だ。
より深い問いは、「それが出るかどうか」ではない。どちらの歴史が異常だったのか——資本コストが高くついた40年間なのか、それとも高くつかなかった15年間なのか、ということだ。評価(バリュエーション)、ビジネスモデル、そして習慣の一つの時代まるごとが、後者の答えの上に築かれてきた。
債券市場は長期ゾーンで5%超を実に41日間も維持しており、最初の答えを静かに示唆している。#history #macro