これが、週の準備状況です。あらゆる焦点が当たっています。
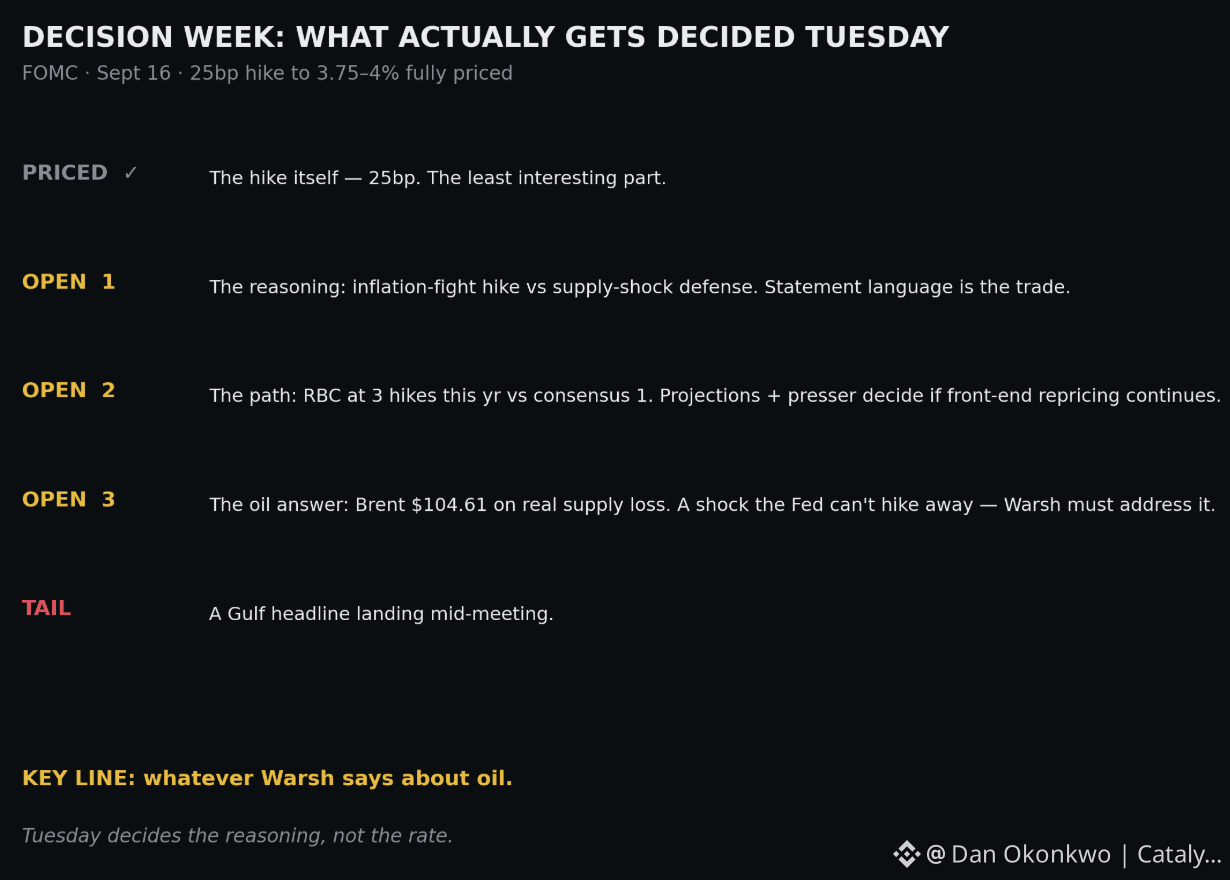
9月16日(火): FOMC。3.75〜4%への25bp利上げは、すでに完全に織り込まれています。とはいえ、今回の決定そのものは最も面白みのない部分です。同じ時間に、他にも3つのことが決まります。
1つ目: なぜ(WHY)に関する声明文の文言です。強い景気へのインフレ要因による利上げは、供給ショックへの防衛策とは受け止められ方が違います。市場はその“理屈”を取引しています。
2つ目: 進路(path)です。RBCは今年の利上げ見通しを3回に引き上げました。委員会の見通し、またはウォーシュの記者会見が、1回を超える内容を裏付けるなら、短期ゾーンの再価格付けはまだ終わっていません。
3つ目: 原油の問題です。FRBは答えられないものの、対処しなければならない論点。ブレントは週末に$104.61で引け、週次で+8%。これはパイプラインの閉鎖とホルムズ情勢のリスクによります。供給主導の価格ショックは、中央銀行が“利上げで”簡単に押し返せるものではありません。そして、(彼らが対応を試みる間も)ヘッドラインのインフレを熱く保ち続けるのがまさにそれです。
重要な一文: 原油についてウォーシュが何と言うか、という点です。テールリスク: 湾岸の見出しが、会議の途中に落ちてくること。
準備完了。火曜には利率ではなく“理屈”が決まります。#catalyst #Fed
9月16日(火): FOMC。3.75〜4%への25bp利上げは、すでに完全に織り込まれています。とはいえ、今回の決定そのものは最も面白みのない部分です。同じ時間に、他にも3つのことが決まります。
1つ目: なぜ(WHY)に関する声明文の文言です。強い景気へのインフレ要因による利上げは、供給ショックへの防衛策とは受け止められ方が違います。市場はその“理屈”を取引しています。
2つ目: 進路(path)です。RBCは今年の利上げ見通しを3回に引き上げました。委員会の見通し、またはウォーシュの記者会見が、1回を超える内容を裏付けるなら、短期ゾーンの再価格付けはまだ終わっていません。
3つ目: 原油の問題です。FRBは答えられないものの、対処しなければならない論点。ブレントは週末に$104.61で引け、週次で+8%。これはパイプラインの閉鎖とホルムズ情勢のリスクによります。供給主導の価格ショックは、中央銀行が“利上げで”簡単に押し返せるものではありません。そして、(彼らが対応を試みる間も)ヘッドラインのインフレを熱く保ち続けるのがまさにそれです。
重要な一文: 原油についてウォーシュが何と言うか、という点です。テールリスク: 湾岸の見出しが、会議の途中に落ちてくること。
準備完了。火曜には利率ではなく“理屈”が決まります。#catalyst #Fed