私は何度も立ち返ってしまうRWAの疑問があります。
すべてがトークン化されるのなら、一体誰がそれを価格付けするのでしょうか?
トークン化された株式でも、株価は必要です。
トークン化された国債なら、NAVが必要になるかもしれません。
トークン化されたコモディティには、信頼できるマーケットデータが必要です。
裏付け資産には、実際に裏付けが存在することの証明が必要です。
トークンはインフラの一部にすぎません。
その下にある価格付けのレイヤーのほうが、同じくらい重要かもしれません。
だからこそ私はDIAのRWA戦略にこれまで以上に注目しています。
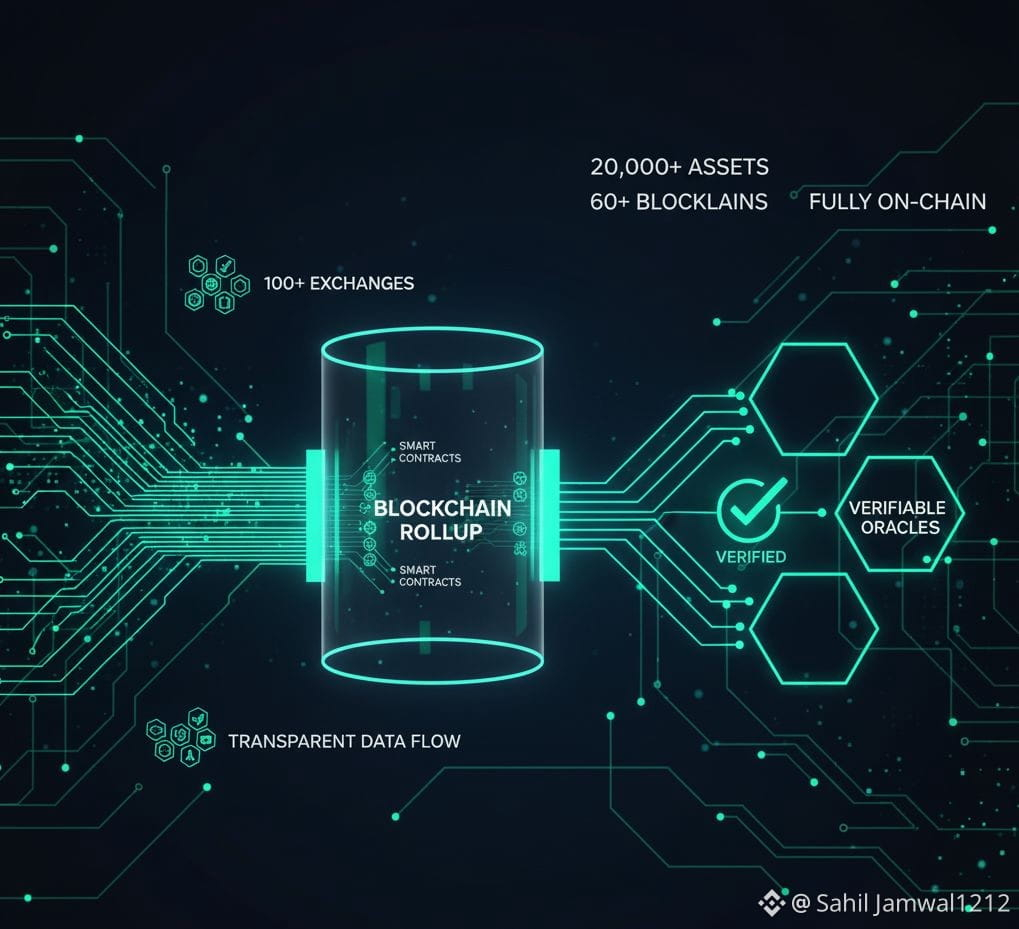
DIA xRealは、株式、ETF、コモディティ、FXなど、従来型の資産データをオンチェーンに持ち込むことを軸に構築されています。
しかしDIAはマーケット価格だけで止まっていません。
そのRWAインフラは、活発なセカンダリ市場を持たない資産についてのNAV計算もサポートし、裏付けのある資産については、裏付けの検証(リザーブベースの検証)も行います。
そしてタイミングも興味深い。
BCGは現在、ステーブルコイン以外のトークン化RWA市場は$25B未満で、2030年までに約$14Tへ向かうベースケースを見積もっています。
その予測が最終的にやや強気だったとしても、その方向性は無視しづらい。
トークン化が進むほど、より多くの資産が次を必要とすることになります:
→ 価格付け
→ 評価
→ リザーブ検証
→ 信頼できるデータ
→ オンチェーンへのデリバリー
DIAが狙っているのは、そのインフラ層です。
私は、それが自動的に
$DIA
が過小評価されていることを意味すると言っているわけではありません。
インフラの導入が、意味のある価値の獲得につながるかは、市場がまだ証明しなければなりません。
ただし、トークン化市場の潜在規模と、それを支えるために必要なインフラの規模を見比べると、なぜDIAのRWA戦略が注目を集めているのかが理解できます。
面白いのは、単に資産をトークン化することだけではないかもしれない。
それは、資産がオンチェーンに載った後に、その資産に価格をつけることかもしれません。
すべてがトークン化されるのなら、一体誰がそれを価格付けするのでしょうか?
トークン化された株式でも、株価は必要です。
トークン化された国債なら、NAVが必要になるかもしれません。
トークン化されたコモディティには、信頼できるマーケットデータが必要です。
裏付け資産には、実際に裏付けが存在することの証明が必要です。
トークンはインフラの一部にすぎません。
その下にある価格付けのレイヤーのほうが、同じくらい重要かもしれません。
だからこそ私はDIAのRWA戦略にこれまで以上に注目しています。
DIA xRealは、株式、ETF、コモディティ、FXなど、従来型の資産データをオンチェーンに持ち込むことを軸に構築されています。
しかしDIAはマーケット価格だけで止まっていません。
そのRWAインフラは、活発なセカンダリ市場を持たない資産についてのNAV計算もサポートし、裏付けのある資産については、裏付けの検証(リザーブベースの検証)も行います。
そしてタイミングも興味深い。
BCGは現在、ステーブルコイン以外のトークン化RWA市場は$25B未満で、2030年までに約$14Tへ向かうベースケースを見積もっています。
その予測が最終的にやや強気だったとしても、その方向性は無視しづらい。
トークン化が進むほど、より多くの資産が次を必要とすることになります:
→ 価格付け
→ 評価
→ リザーブ検証
→ 信頼できるデータ
→ オンチェーンへのデリバリー
DIAが狙っているのは、そのインフラ層です。
私は、それが自動的に
$DIA
が過小評価されていることを意味すると言っているわけではありません。
インフラの導入が、意味のある価値の獲得につながるかは、市場がまだ証明しなければなりません。
ただし、トークン化市場の潜在規模と、それを支えるために必要なインフラの規模を見比べると、なぜDIAのRWA戦略が注目を集めているのかが理解できます。
面白いのは、単に資産をトークン化することだけではないかもしれない。
それは、資産がオンチェーンに載った後に、その資産に価格をつけることかもしれません。