“強いNFPが市場にとって十分でないのに、どうしてFRBが利上げするとそんなに確信できるの?”
午前8時15分。先月のジャクソンホールでのFRB議長ウォーシュの発言から、たった1文を読み直したくて、価格監視のタブを2つ閉じました。「予想を上回る」夏のデータが出たからといって、基調となるインフレのトレンドが本当に改善したとまでは必ずしも言えない、という趣旨です。
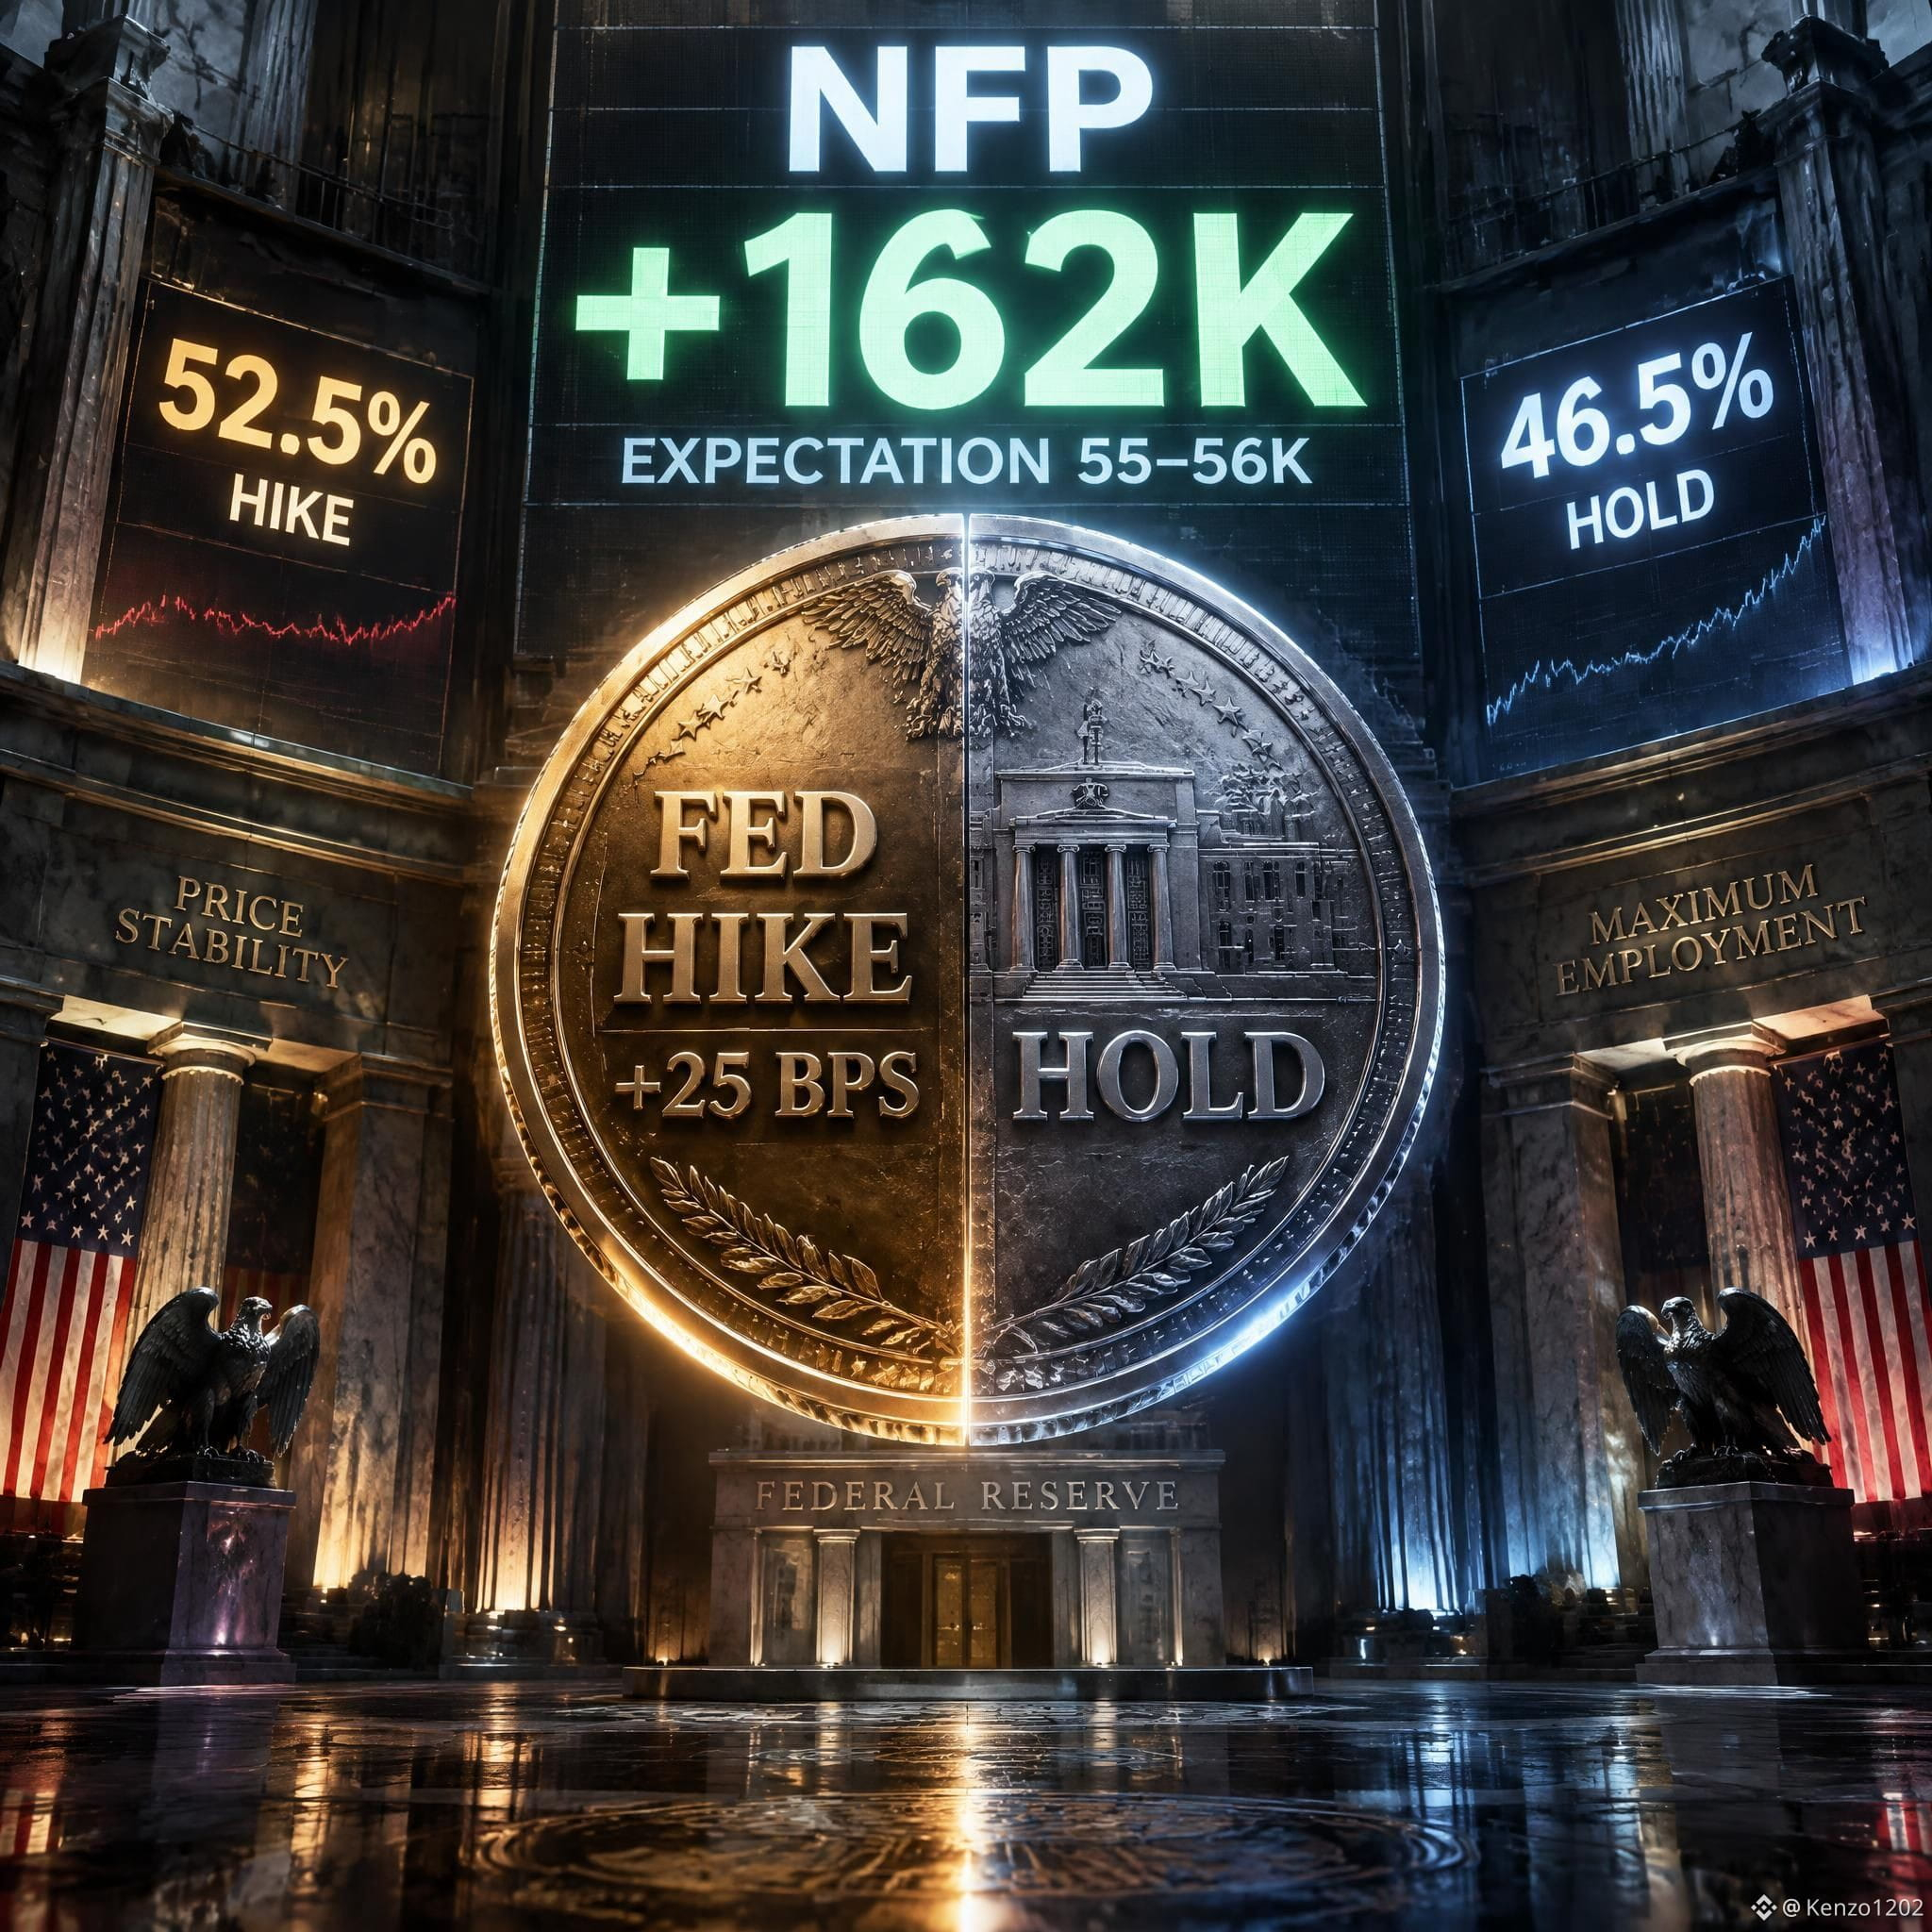
私は以前、+162Kで市場予想の55〜56Kを上回ったNFPがあれば、9月の利上げにFRBが傾くのに十分だと思っていました。
でも、数字を振り返ってみて考えを変えました。
ポリマーケットのデータに基づくと、市場は現在、9月15〜16日のFOMC決定をまるでコイントスのように織り込んでいます。25bps利上げが約52.5%、据え置きが約46.5%です。
もし強いNFPが、ハト派(タカ派)にとって本当に決定的な「勝ち筋」だと言えるなら、この確率は一方に大きく偏っていて、50/50にこれほど近くなるはずがありません。
NFPは8月の後追いデータです。一方FRBは、現在の物価圧力の指標としてコアCPIに基づいて判断しています。冷えた労働市場が、その後たった1カ月で突然再加速した、という話ではありません。
認識しておかなければならないリスクがあります。コアCPIがMoMで0.3%を上回って出てきた場合、この「据え置き」論は、この時間内に崩れ得ます。
それを踏まえ、政策リスクに対する主要なヘッジとして金を維持します(下に取引ウィジェットを添付)。一方で短期の株式エクスポージャーは減らしています。2方向に振れ得るリスクイベントに向かう中で、バリュエーションがかなり張って見えるからです。
私がずっと自問しているのは、「FRBは利上げするのか、据え置くのか?」ではありません。
答えはこれです。
強いNFPがオプション市場を納得させるのに十分でないなら、なぜここにいる多くのクリエイターは、市場そのものよりも自信を持っているのでしょうか?
#CPIWatch #Fed #cpi #GOLD #stocks
$BTC $XAU $BNB
午前8時15分。先月のジャクソンホールでのFRB議長ウォーシュの発言から、たった1文を読み直したくて、価格監視のタブを2つ閉じました。「予想を上回る」夏のデータが出たからといって、基調となるインフレのトレンドが本当に改善したとまでは必ずしも言えない、という趣旨です。
私は以前、+162Kで市場予想の55〜56Kを上回ったNFPがあれば、9月の利上げにFRBが傾くのに十分だと思っていました。
でも、数字を振り返ってみて考えを変えました。
ポリマーケットのデータに基づくと、市場は現在、9月15〜16日のFOMC決定をまるでコイントスのように織り込んでいます。25bps利上げが約52.5%、据え置きが約46.5%です。
もし強いNFPが、ハト派(タカ派)にとって本当に決定的な「勝ち筋」だと言えるなら、この確率は一方に大きく偏っていて、50/50にこれほど近くなるはずがありません。
NFPは8月の後追いデータです。一方FRBは、現在の物価圧力の指標としてコアCPIに基づいて判断しています。冷えた労働市場が、その後たった1カ月で突然再加速した、という話ではありません。
認識しておかなければならないリスクがあります。コアCPIがMoMで0.3%を上回って出てきた場合、この「据え置き」論は、この時間内に崩れ得ます。
それを踏まえ、政策リスクに対する主要なヘッジとして金を維持します(下に取引ウィジェットを添付)。一方で短期の株式エクスポージャーは減らしています。2方向に振れ得るリスクイベントに向かう中で、バリュエーションがかなり張って見えるからです。
私がずっと自問しているのは、「FRBは利上げするのか、据え置くのか?」ではありません。
答えはこれです。
強いNFPがオプション市場を納得させるのに十分でないなら、なぜここにいる多くのクリエイターは、市場そのものよりも自信を持っているのでしょうか?
#CPIWatch #Fed #cpi #GOLD #stocks
$BTC $XAU $BNB