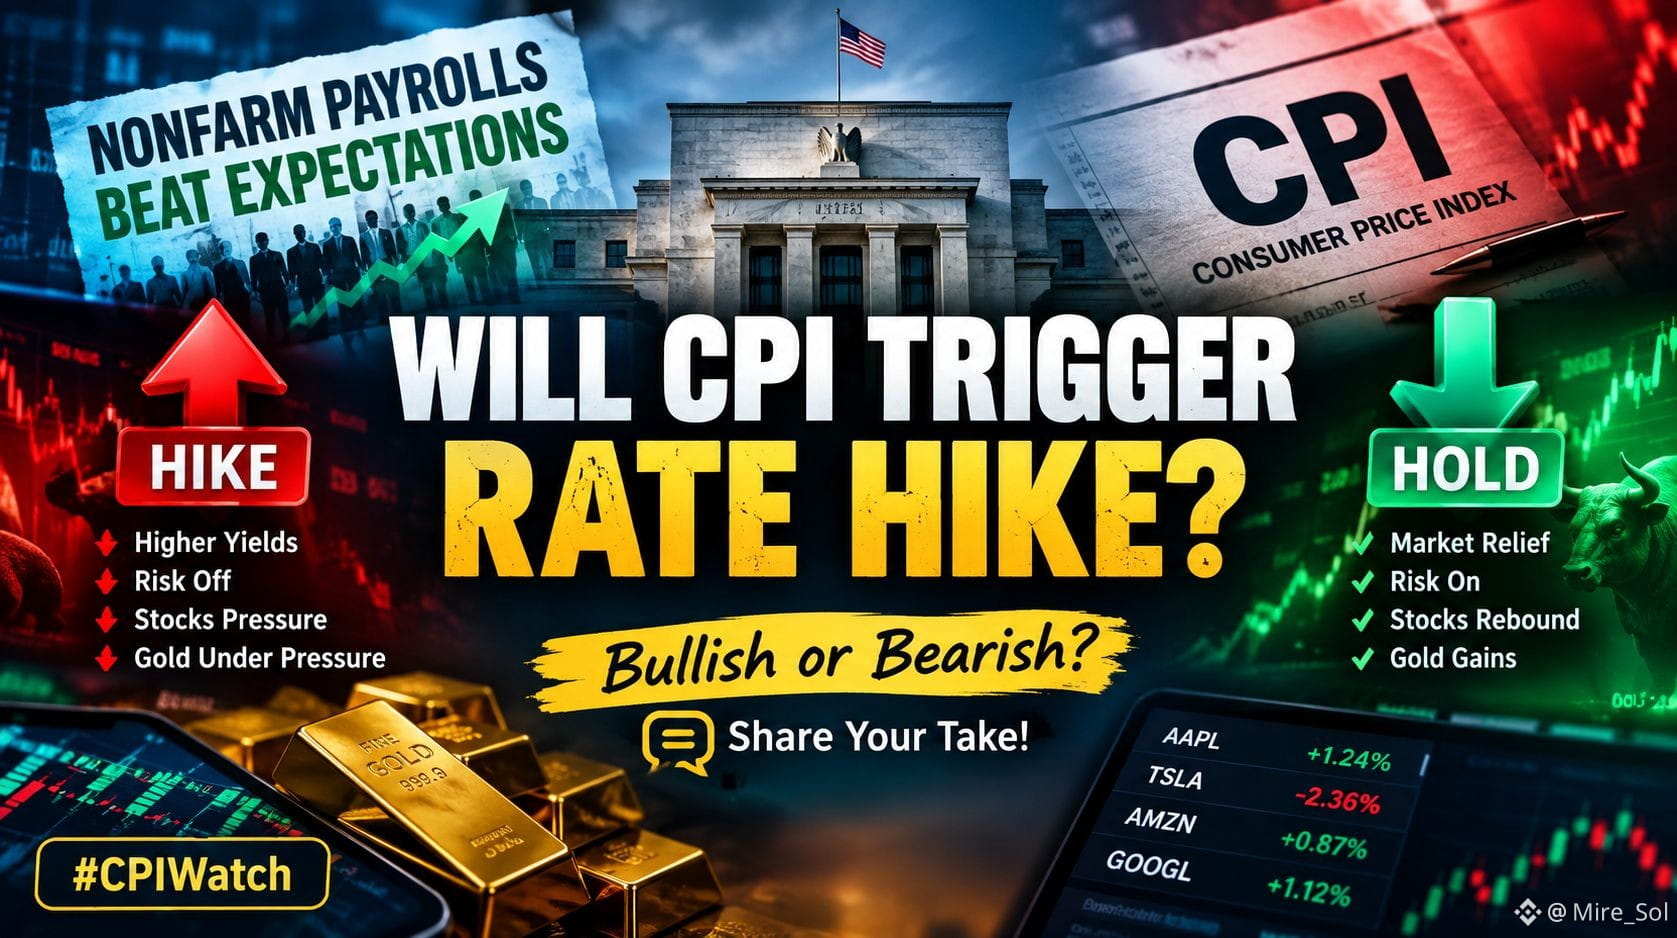
CPIが近づいており、今回市場が望む答えが得られない可能性があります。
雇用統計(非農業部門雇用者数)は予想を上回る強さとなり、FRBに改めて強い圧力がかかりました。今の大きな論点は、インフレ指標が政策当局に対し、強気の姿勢を続けるための材料をもう一度与えるのか、それともついに一段落できる余地を与えるのか、という点です。
私の見方は?雇用統計の数字そのものよりも、私はCPIをより重視しています。予想より高いCPIは、リスク資産全体での売りがもう一度広がり、米国債利回りを押し上げ、株式や金に圧力をかける可能性があります。逆に、予想より弱いCPIなら、雰囲気はすぐに反転し、買い手が戻ってきて、よりハト派的なFRBへの期待が高まります。
だから私は最初の動きには追随しません。CPI発表後の反応を見ています。
強気のブレイクアウトか、もう一つのリスクオフ・ショックか?
私にとって重要なのはシンプルで、次の一手はインフレが決める、そして市場はすでにそれに向けてポジションを取っている、ということです。
あなたは何を見ていますか――FRBは据え置きですか、それとも利上げですか?
#CPIWatch
$TFUEL
$RAY
$MET
雇用統計(非農業部門雇用者数)は予想を上回る強さとなり、FRBに改めて強い圧力がかかりました。今の大きな論点は、インフレ指標が政策当局に対し、強気の姿勢を続けるための材料をもう一度与えるのか、それともついに一段落できる余地を与えるのか、という点です。
私の見方は?雇用統計の数字そのものよりも、私はCPIをより重視しています。予想より高いCPIは、リスク資産全体での売りがもう一度広がり、米国債利回りを押し上げ、株式や金に圧力をかける可能性があります。逆に、予想より弱いCPIなら、雰囲気はすぐに反転し、買い手が戻ってきて、よりハト派的なFRBへの期待が高まります。
だから私は最初の動きには追随しません。CPI発表後の反応を見ています。
強気のブレイクアウトか、もう一つのリスクオフ・ショックか?
私にとって重要なのはシンプルで、次の一手はインフレが決める、そして市場はすでにそれに向けてポジションを取っている、ということです。
あなたは何を見ていますか――FRBは据え置きですか、それとも利上げですか?
#CPIWatch
$TFUEL
$RAY
$MET