


出所:話李話外
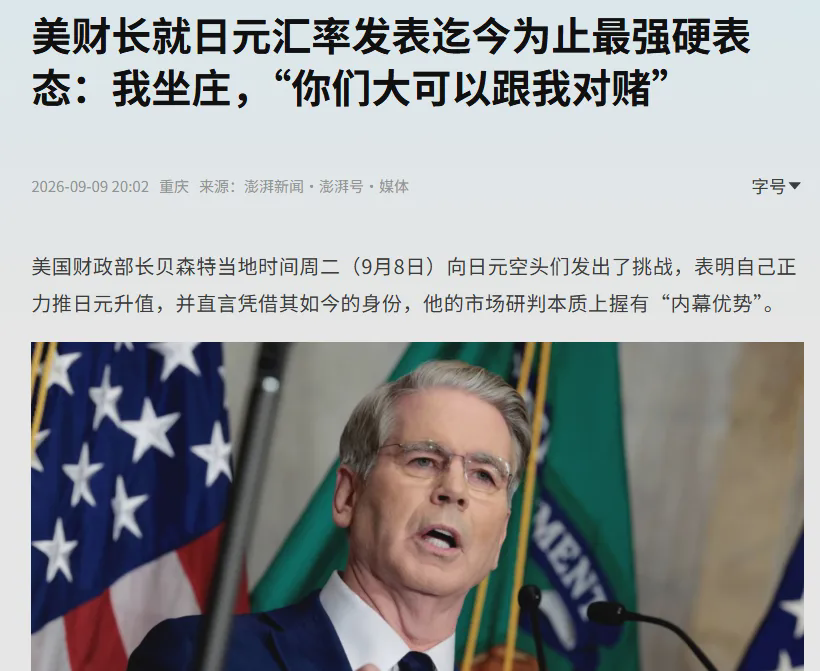
先日、米国の財務長官ベセント氏が強い調子の発言を行い、こう宣言しました。円の為替相場は私が仕切る。あなたたちは好きに賭ければいい。下図のとおりです。こうした、世界の円ショートに向けた強硬な挑戦は、さらに円の為替レートを押し上げています(現在、1ドル=約153円)。そして、おそらくこのドル円の変化が再びリスク資産に新たな圧力をかけていることに加え、米伊(米国とイラン)の戦争など他の要因も重なった結果、マクロ経済の見通しは楽観できないようです。そのため、直近ずっと8.2万ドル付近で突破を試みていたビットコインは、そこで再びもみ合いを選びました。執筆時点ではビットコイン価格は再び7.6万ドル付近まで下がっています。
もちろん、価格が8.2万ドルから7.7万ドル付近まで下がったからといって、新しいトレンドがそこで終わったという意味ではありません。市場はまだ様子見を続けているのかもしれません。なぜなら、今日(北京時間9月11日夜8時半)に米国側が8月分のCPIデータを発表するからです。その後(9月16日)には、さらに重要なFOMC会合があります。また、前回の記事で触れた(CLARITY法案)の投票も9月15日に行われます。
新しい期待の方向性を示す材料が出てくるまで、市場の値動きはおそらく引き続き「ややもみ合い」になりやすいでしょう。言い換えると、現時点の市場のもみ合いは、単に新しいシグナルを待っているだけです。さらに、これからのCPI/FOMCが重要な流動性面の期待要因になり得ます。
私たちは原油価格の動きや米国債利回り、ドルの動きに加えて、世界のキャリー取引に関わる円も重点的に注視する必要があります。というのも、円が買われて上昇(円高)すれば、キャリー資金の一部はポジションをクローズ(決済)する選択を取り得るからです。そうなれば、さらにリスク資産の流動性問題が発生しやすくなります。
実はこれまでの長い間、それが日本の低金利によるところも大きかったため、世界の多くの投資家は円を借りてからドルに換え、米株/ビットコインなどの資産に投資していたのです。しかしもし円が突然上昇(円高)すれば、借りていた円が高くなる=返済が難しくなることを意味します。すると、キャリー取引の資金が、美株/ビットコインを売ってクローズし、リスクを下げるという動きが起き得ます。
国債利率の問題、為替への介入の問題は、現時点ではすでに世界の主要国による経済の綱引きになっているように見えます。したがって、円が追加で利上げされる、あるいは米国が円の為替に引き続き介入するとなると、グローバルな流動性の観点では、ビットコインのようなリスク資産にとっては良いニュースとは言いにくいでしょう。
もう一つ、注目すべきことがあります。先月(8月)の記事でも触れましたが、米国財務省は、長期国債の買い戻し(リポ/リパーチェス)規模を少なくとも倍にすると発表していました。つまり、これまで1回あたり約20億ドルだったのを、少なくとも40億ドルに引き上げるということです。さらに9月9日、米国財務省は木曜日(9月10日)の買い戻しオペレーションで、10年~20年物米国債を最大60億ドル分購入すると再発表しました。そして今日(9月11日)に報じられたところによると、財務省がその日に実際に買い戻した国債の価値はわずか51.9億ドルで、先に発表されていた60億ドルの上限を下回ったとのことです。下図のとおりです。
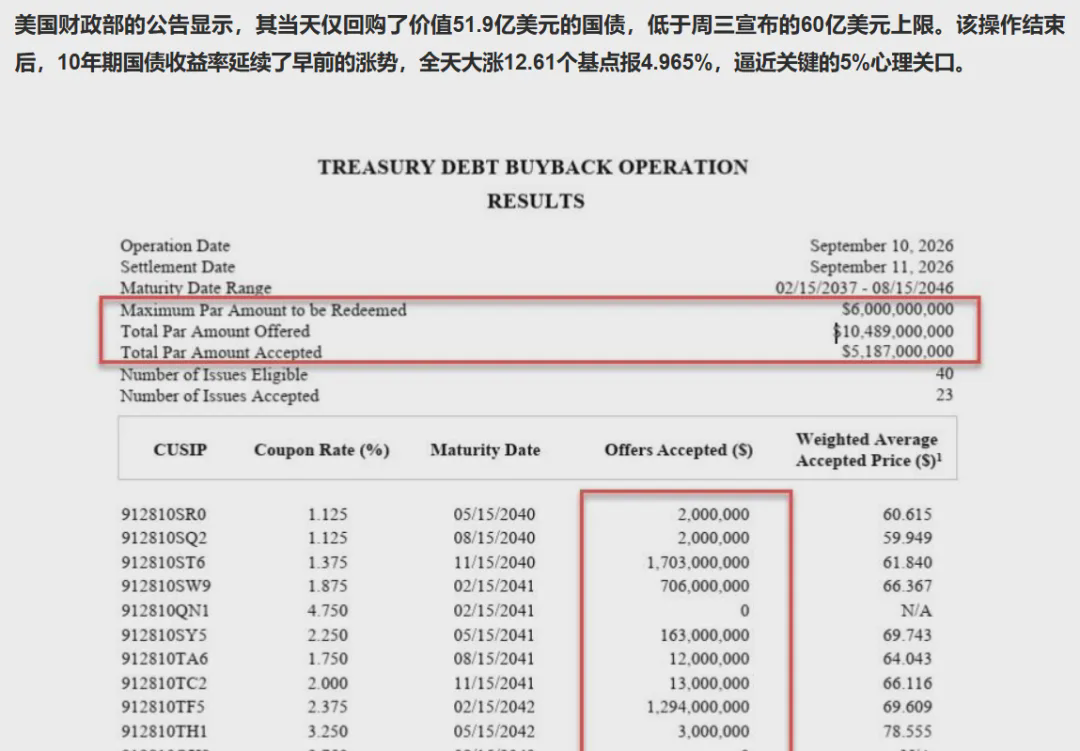
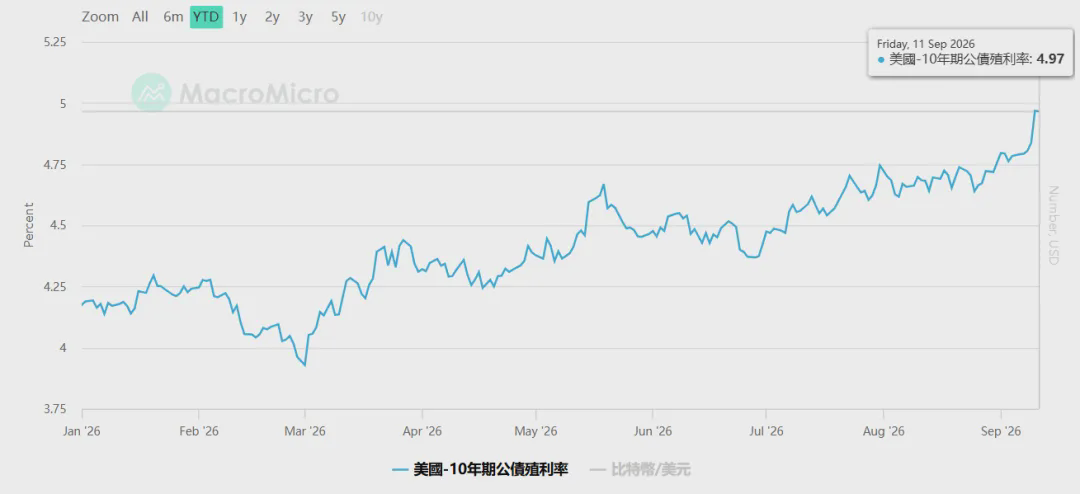
米国の財務省も国債を救うために努力しているものの、買い戻し規模が倍になって600百万ドルになっても、市場の予想(以前、市場は財務省が100億ドル、あるいはそれ以上の規模の対策を行う可能性を見込んでいました)を下回っています。そして今日、財務省が具体的なオペレーション結果を公表した後も、市場はやはり反応を見せず、10年物国債の利回りはさらに急上昇し4.97%に到達しました。下図のとおりです。
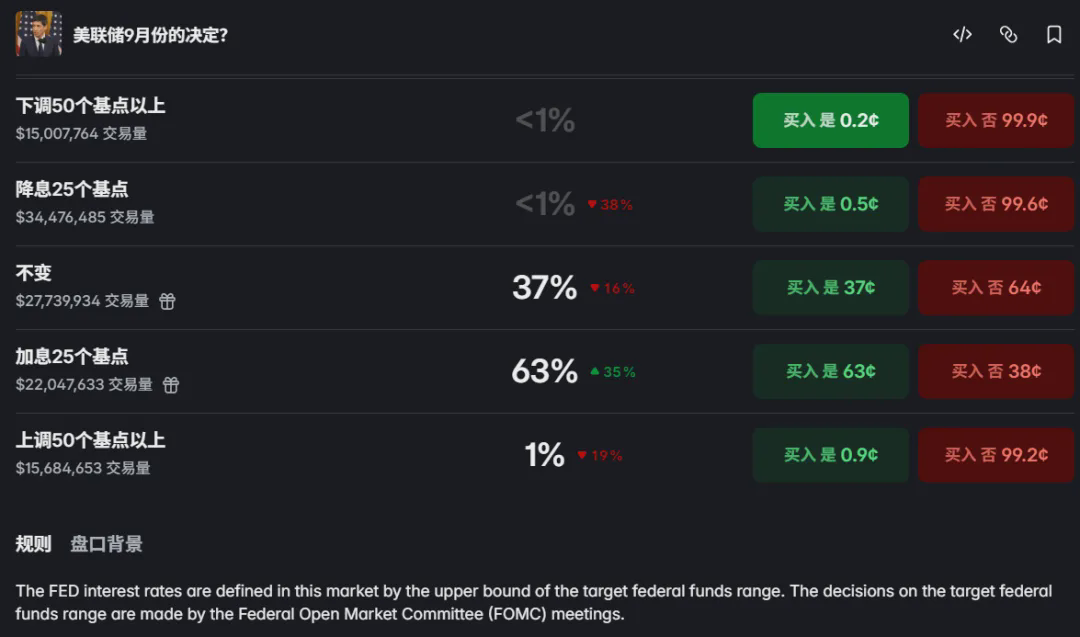
さらに、米ドル指数が現在は狭い範囲でもみ合っていることに加え、WTI原油価格も急騰して約103ドル付近まで上がっています(米国によるイランへの空爆が一週間続いているため)。また、米国が最新発表した8月のPPIは前年比で+5.4%(9月10日に公表、市場予想の+5.3%を上回り、さらに7月の+4.8%も上回る)でした。こうしたさまざまな要因の重なりが、マクロ環境の不確実性をさらに高めています。これらのイベントが続き、発表予定のCPIへの市場の懸念を引き起こしているのかもしれません。市場が9月のFRBの利上げ確率に対して織り込んでいる見方は、いまや63%まで上昇しています。下図のとおりです。
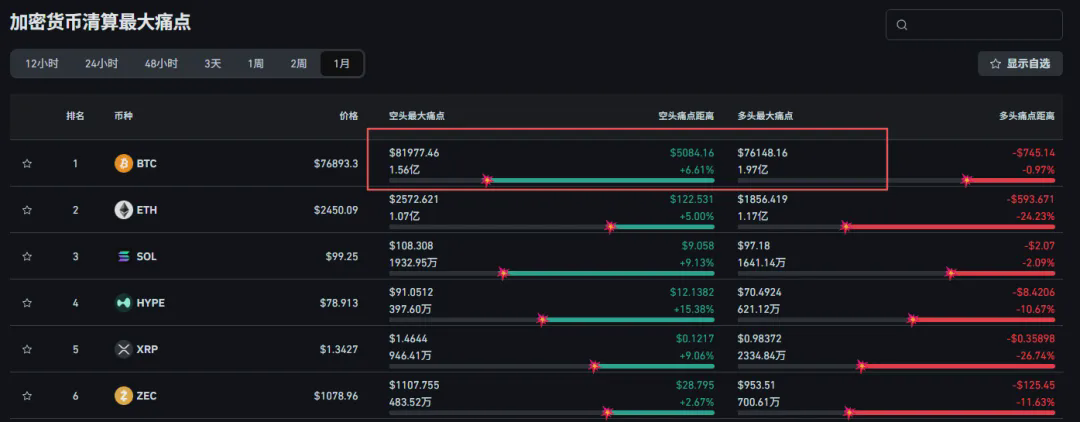
そして、おそらくこうした短期的なマクロ環境の不確実性が、売り方にチャンスを与えているのでしょう。直近の24時間だけでも、全ネットで93,201人が強制清算(ロスカット)されており、強制清算総額は4.45億ドルです。その内訳ではロング側の清算規模が3.51億ドル。強制清算の清算集中は、主に7.6万ドル(ロングの最大の痛点)付近の価格でした。
契約(先物)の話が出たので、もう一つ注目に値するデータがあります。それは、今週のアルトコイン永続契約の未決済(建玉)規模が、ビットコインを超えているということです。これは、2024年12月以来初めてアルトコインがビットコインを上回ったケースで、下図のとおりです。
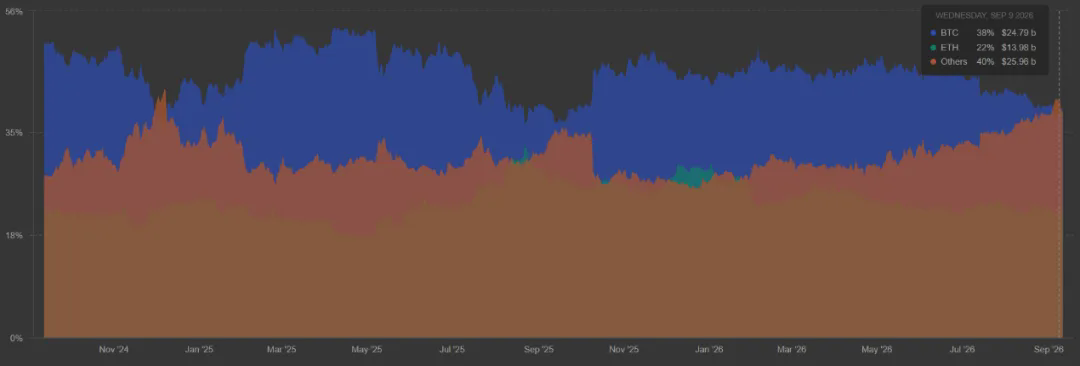
これは、現在の市場のレバレッジがビットコインから一部のアルトコインへ移ってきていることを示しています。そしてこの局面では、特に注意が必要です。というのも、現物の出来高がいくらか縮んでいる一方で、新たなレバレッジ資金の多くが(ビットコインではなく)アルトコインへ流れているからです。もし次にビットコインがマクロ条件の変化によって、さらに調整(リトレース)の見込みを生み得るなら、過剰なレバレッジ問題のためにアルトコインの調整はより深刻になり得ます。
もちろん、ビットコインが今後さらに調整するかどうかは予測できません。しかし先ほども述べたように、現在のビットコインのこの変動の大きさが、新しいトレンドがそのまま終わったことを意味するわけではありません。現状のレバレッジに対する追加の清掃(整理)は、おそらくCPIデータが正式に公表される、あるいはFOMCの結果が発表されるまでの「必要な洗浄」に近いものなのかもしれません。
ここでは、前回の記事と同じ見解を維持します。つまり、今月(9月)も市場はおそらく引き続き「もみ合い」が中心だということです。もしビットコインが7.8万ドル(EMA55)を実効的に上回って定着できるなら、8.3万~8.6万ドルが再び見えてきますし、アルトコインもそれに連れて高くなっていく可能性があります。逆に言えば、7.1万ドル(Short-Term Holder Realized Price、短期保有者のコスト価格)から7.4万ドル(フィボナッチ0.236の位置)に再び注目する展開になり得て、その時点でアルトコインのレバレッジはある程度圧迫される可能性があります。
市場の短期の値動きはそもそも予測がとても難しいものです。一般的な個人投資家としては、レバレッジ操作を減らすことが必要な選択です。誰も、これからどんな突発的な出来事/ニュース、あるいは誰かの大物による突然の発言によって市場に新たなボラティリティが生じるのかを知ることはできません。短期の相場は予測しにくいですが、より長い時間軸で見るなら、あなたがこれまで投資タイミング(積立の機会)を何度も逃してきたとしても、今から改めて自分の計画を立て、計画どおりに実行することは、いまさら遅いということはありません。さらにテクニカル面では、現在ビットコインは、いわゆるゴールデンクロス(=50日移動平均線が200日移動平均線を上抜け)をすでに形成しています。今後短期的にも変動はあるかもしれませんが、新しいトレンドはますますはっきりしてきているようです。
……
短期的には、マクロの世界の混乱がビットコインのような資産に一定の影響を与えるかもしれません。しかし、より長期の時間軸で見れば、このような法定通貨(フィアット)側の混乱こそが、ビットコインの長期的な価値をよりはっきり示しているのかもしれません。
何かを完全に消し去ることができず、むしろ発展してさらに強くなっていくようなとき、受け入れるか、主導権を握るかが最善のやり方になります。だからこそ、ここ数年で私たちは次のようなことを目にしてきました。ビットコインは米国に国家戦略備蓄資産として組み込まれ、財庫に組み入れる企業が増え続けており、さらに米国などの国々でも暗号資産に関するさまざまな立法が継続的に進められています……
そして立法の話になると、多くの人はまず課税の問題を思い浮かべるでしょう。ちょうど先日、次のような報道を目にしました。ドイツの財務省が、2028年から暗号資産に対して25%の暗号資産税を徴収することを提案しているというのです。暗号資産に課税することは、多くの人が望んでいないことでしょう。とはいえ、これについては人によって見方が異なるはずですが、否定できないのは、これが将来的に大きな流れになっていくということです。同時に、これは暗号資産が合法的な資産へと変わりつつある(もちろん、一部の国は制度上の問題や理論上の事情により「合法」とは宣言できないかもしれません)ことも意味し、法律上の制約を受けるようになっていきます。十数年の発展を経て、ビットコインは周縁部の、グレーな資産から徐々に世界の主流資産へと変わりつつあるのです。
年初の記事(1月8日)でも、税制の問題について議論しました。その際に私たちは次のように述べました。2026年は、間違いなく暗号資産業界にとって世界的な「コンプライアンス元年」になる、と。コンプライアンスは間違いなく今後の大きな流れであり、暗号資産業界が「荒野の時代」から「階層化の時代」へ移行していくことも意味します。今後の暗号資産領域は、さらに発展していくと、主に3つの層に進化していくかもしれません。第一に、ETF、ステーブルコインなどに代表される全面的なコンプライアンス層。第二に、DeFi、オンチェーンのデリバティブに代表されるグレー層。第三に、匿名・プライバシーを物語にする非コンプライアンス層です。
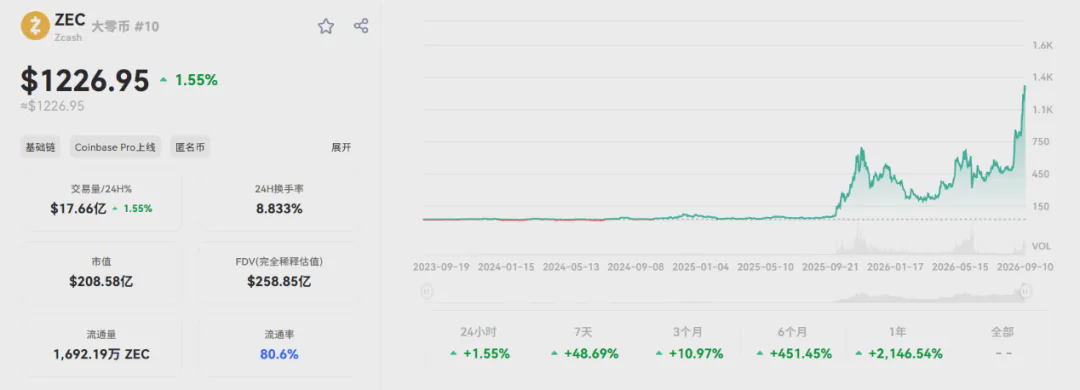
明らかに、コンプライアンスを好まない人にとっては、プライバシーが今回のサイクルのもう一つの大きな物語になる可能性があります。ここ最近でも、いくつかのプライバシー系トークンの価格が確かにかなりはっきりした上昇を見せています。たとえばZEC(Zcash)は、数年分の底値レンジをちょうど突破し、1200ドルを超える価格の新高値を更新しました。下図のとおりです。
もちろん、以上は私たちが持っている一つの考え方や見解にすぎず、あなたに今すぐ各種プライバシーコインを買えという提案ではありません。私たちはこれまで一度も、どんなコインでも購入を勧めたことはありません。やはり前の文章で何度も触れている、あの古い格言どおりです。元本を守れ、分からないなら触れるな。
これもまた、このところここ1~2年の間に、私たちがあまり大きくアルトプロジェクトを公開して共有してこなかった理由の一つです。というのも、皆それぞれリスク嗜好や耐えられる度合いが違うからです。記事でアルトプロジェクトを共有、あるいは言及すれば、必ず「無脳で買い」入れる人が出てきます。そして、そうして無脳で買った後に損失が出れば、やって来てコメントで責任追及や権利救済を求めることになるのです。なので、日常的にビットコインに触れるのが、お互いにとって最善で最も安全な選択かもしれません。もちろん、ある国や地域では、ビットコインは現在も「グレーな存在」とみなされているようですが。
ある意味では、ビットコインはずっと多くの人にとって、政府の専制に対抗し、通貨の下落(インフレ/通貨価値の毀損)に対処するための手段として見られてきました。人々はこの「もの」を信仰したいとも思っているようです。ただ、投資・投機の観点だけで見るなら、むしろ「お金をより多く印刷するとき」こそビットコインを持つことが一番ワクワクするはずです。FRBが本当にもっとお金を印刷してくれるなら、彼らはビットコイン価格の上昇を通じて、より多くの超過収益を得るチャンスが生まれるからです。
多くの人の世界観は、実はかなり矛盾しています。いわゆる信仰が実際の利益を得られるチャンスにつながらないのであれば、そこに「本当の信仰」などは存在しません。結局のところすべては利益のためであり、ネット上のいわゆるビットコイン信奉者の多くも、結局は超過収益をまだ得られていない人が、自分を慰めるためのものにすぎないのです。
市場では、往々にして陽線で信仰を作り、陰線で信仰を検証します。強気相場では誰もが信奉者にもバリュー投資家にもなれますが、弱気相場では大半の信奉者が姿を消してしまいます。実際のところ、私たちが想像するほど「本物のビットコイン信奉者」はそれほど多くありません。ビットコインを保有した後に利益どころか損失でもあるのに、それでもなお「持つ価値がある」と考え続ける人こそが、信仰者と呼べるでしょう。もちろん信奉者にも種類があります。盲目的に信奉し、ゴミのようなコインを選んで長期保有する人もいますが、その結末は往々にして、結局は自分の信仰のツケを払うことになります。実は、私たち一人ひとりも結局は自分の信仰のツケを払っていますが、払う賭け金の大きさや、直面する利益チャンスが人それぞれ違うだけなのです。
単なる信奉者は、世界がより公平で、より良いものになってほしいと願うことが多いですが、現実の多くの信奉者は、むしろ世界がもう少し荒れて、失業率データが上がってほしいと望んでいます。そうすればFRBは利上げしないで、場合によってはお金を印刷して利下げするからです。利下げになれば、ビットコインの価格を押し上げられるのです。
そう、それが現実です。こんなにも矛盾に満ちています。世界がもっと良くなることを望む信奉者もいれば、世界の崩壊を待っている信奉者もいます。皆さんも一つ考えたことはありますか?長期で注目しているあなたは、単にある資産タイプ(ビットコイン)を信奉しているのか、それとも、流動性サイクルの法則や変化そのものを信奉しているのか。
本回(20260911)では、こういった話をしていきましょう。以上の内容はすべて、個人的な視点にもとづく見解および分析であり、思考の記録や交流のためにのみ用いるもので、投資助言を構成するものではありません。