米国財務省が本日、30年債220億ドルを入札にかけています。
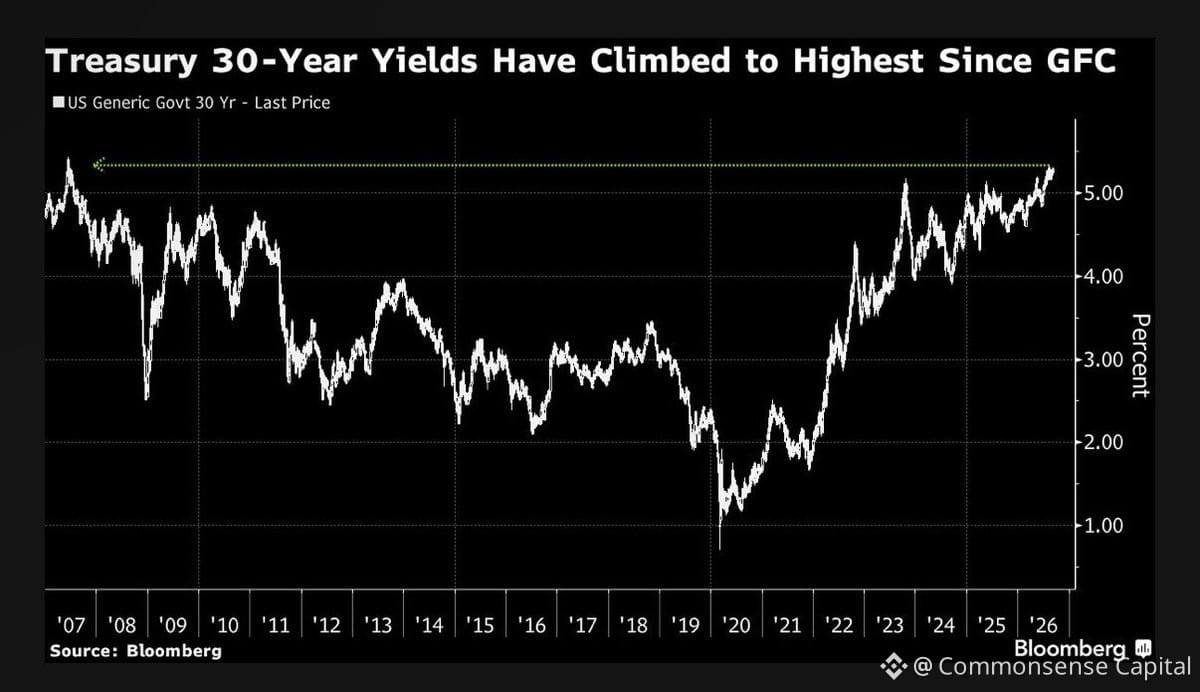
ここで重要なのは文脈です。利回りは上昇傾向にあり、インフレ期待はなかなか粘り強く残っています。また、FRBは依然として、利下げを積極的に急ぐ気配がありません。
今回の入札で示される需要は、投資家がこの水準の金利を30年という長期にわたって固定することにどれだけ安心感を持っているかをかなり教えてくれます。需要が弱い=利回り上昇=長期の金利水準に連動するあらゆるものに対する圧力が強まる、ということです。
応札倍率(bid-to-cover)とテールを注視してください。外国勢が後退したり、ディーラーが通常より多く抱え込むようなことがあれば、資金調達コストや長期の借り入れ意欲にとっての警戒信号です。
派手ではありませんが、債券の入札は多くの人が考える以上に重要です。
ここで重要なのは文脈です。利回りは上昇傾向にあり、インフレ期待はなかなか粘り強く残っています。また、FRBは依然として、利下げを積極的に急ぐ気配がありません。
今回の入札で示される需要は、投資家がこの水準の金利を30年という長期にわたって固定することにどれだけ安心感を持っているかをかなり教えてくれます。需要が弱い=利回り上昇=長期の金利水準に連動するあらゆるものに対する圧力が強まる、ということです。
応札倍率(bid-to-cover)とテールを注視してください。外国勢が後退したり、ディーラーが通常より多く抱え込むようなことがあれば、資金調達コストや長期の借り入れ意欲にとっての警戒信号です。
派手ではありませんが、債券の入札は多くの人が考える以上に重要です。