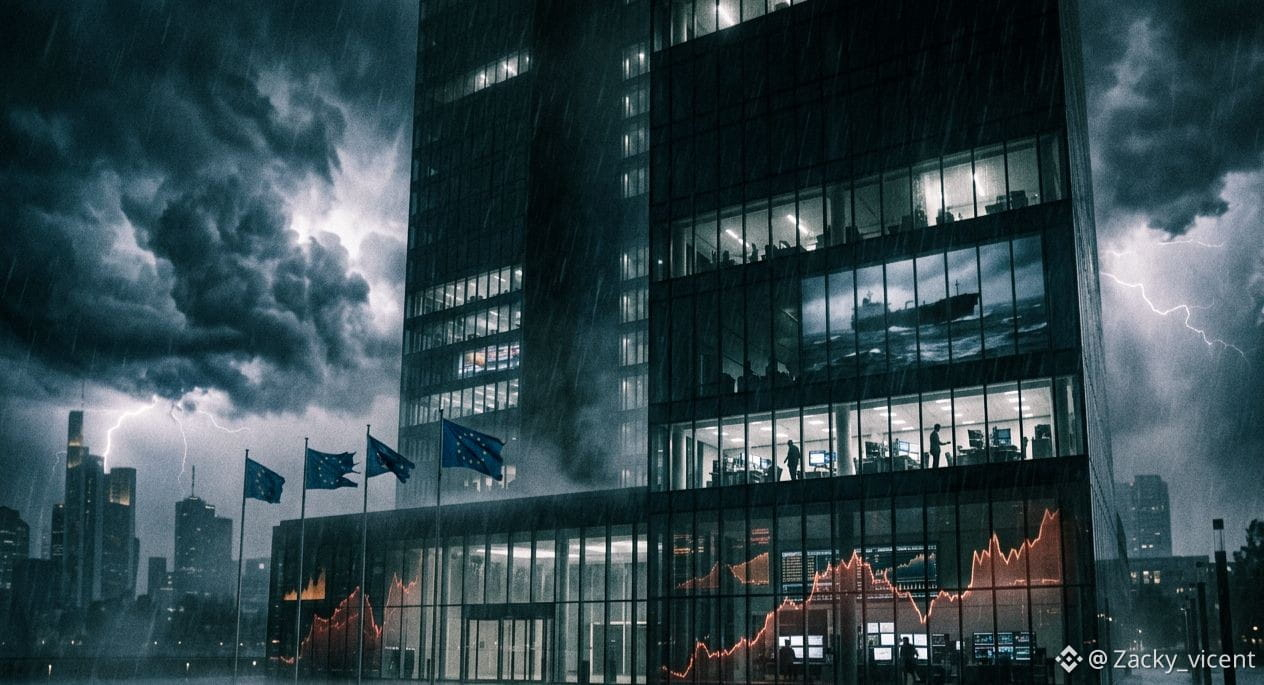
ECBは追い詰められている――そして「利上げ合戦」は始まったばかりだ。
欧州中央銀行(ECB)は、政策金利をさらに25ベーシスポイント引き上げ、主要金利を2.25%から2.50%へと引き上げると広く見込まれている。
そしてここから、本当の問題が始まる。
ユーロ圏のインフレ率は8月に3.3%まで急上昇し、エネルギーインフレは14.3%へと爆発的に上昇した。
ECBはあらゆる方向から圧迫されている:
原油価格の上昇。
エネルギーコストの上昇。
インフレ率の上昇。
政府の借入コストの上昇。
戦争がもたらす景気の不確実性。
米国とイランをめぐる紛争は、ホルムズ海峡を通じたエネルギーの流れを脅かし、原油市場のボラティリティを高めている。その結果、エネルギーの純輸入国である欧州は、さらに苛烈なインフレショックを受け止めることを余儀なくされる。
ECBはすでに6月に利上げを実施しており、2023年以来の初の引き上げだった。
いま市場は、LSEGデータによれば、実質的に100%の確率で次の一手を織り込んでいる。
しかし、危険なのはここからだ:
この引き締めサイクルがどこで終わるのか、誰も合意できていない。
ドイツ銀行の顧客向け調査では、投資家の意見が深く割れている。
3分の1超は、ECBの金利が2.75%に到達すると見込んでいる。
約4分の1は、追加の利上げは1回だけだと予想している。
さらにもう4分の1は、到達(ターミナル)金利が3%に達すると見ており、つまり概ねあと3回の利上げを示唆している。
それは確信ではない。
不確実性を真正面から見据える市場だ。
ECB総裁クリスティーヌ・ラガルドは、あらかじめ決められた金利の進路を示すことを繰り返し拒否してきた。政策は会合ごとに決めると主張している。
だがECBは今、2つの厳しい力の間に挟み込まれている:
インフレはより強い引き締めを要求している。
弱い成長は慎重さを求めている。
そして、債券市場が新たな戦場になりつつある。
欧州の各国政府の国債利回りは、投資家が持続するインフレと高い金利を織り込んだことで、数十年ぶりの高水準まで急騰した。
それはECBにとって、もう一つの悪夢を生む:
過剰に債務を抱える欧州各国の借入コストを爆発させることなく、どうやってインフレと戦うのか。
Marexのジョナサン・プリヨールは、木曜の決定の後にECBが「(行き詰め状態に)陥る」可能性があると警告した。
$BTC
欧州中央銀行(ECB)は、政策金利をさらに25ベーシスポイント引き上げ、主要金利を2.25%から2.50%へと引き上げると広く見込まれている。
そしてここから、本当の問題が始まる。
ユーロ圏のインフレ率は8月に3.3%まで急上昇し、エネルギーインフレは14.3%へと爆発的に上昇した。
ECBはあらゆる方向から圧迫されている:
原油価格の上昇。
エネルギーコストの上昇。
インフレ率の上昇。
政府の借入コストの上昇。
戦争がもたらす景気の不確実性。
米国とイランをめぐる紛争は、ホルムズ海峡を通じたエネルギーの流れを脅かし、原油市場のボラティリティを高めている。その結果、エネルギーの純輸入国である欧州は、さらに苛烈なインフレショックを受け止めることを余儀なくされる。
ECBはすでに6月に利上げを実施しており、2023年以来の初の引き上げだった。
いま市場は、LSEGデータによれば、実質的に100%の確率で次の一手を織り込んでいる。
しかし、危険なのはここからだ:
この引き締めサイクルがどこで終わるのか、誰も合意できていない。
ドイツ銀行の顧客向け調査では、投資家の意見が深く割れている。
3分の1超は、ECBの金利が2.75%に到達すると見込んでいる。
約4分の1は、追加の利上げは1回だけだと予想している。
さらにもう4分の1は、到達(ターミナル)金利が3%に達すると見ており、つまり概ねあと3回の利上げを示唆している。
それは確信ではない。
不確実性を真正面から見据える市場だ。
ECB総裁クリスティーヌ・ラガルドは、あらかじめ決められた金利の進路を示すことを繰り返し拒否してきた。政策は会合ごとに決めると主張している。
だがECBは今、2つの厳しい力の間に挟み込まれている:
インフレはより強い引き締めを要求している。
弱い成長は慎重さを求めている。
そして、債券市場が新たな戦場になりつつある。
欧州の各国政府の国債利回りは、投資家が持続するインフレと高い金利を織り込んだことで、数十年ぶりの高水準まで急騰した。
それはECBにとって、もう一つの悪夢を生む:
過剰に債務を抱える欧州各国の借入コストを爆発させることなく、どうやってインフレと戦うのか。
Marexのジョナサン・プリヨールは、木曜の決定の後にECBが「(行き詰め状態に)陥る」可能性があると警告した。
$BTC