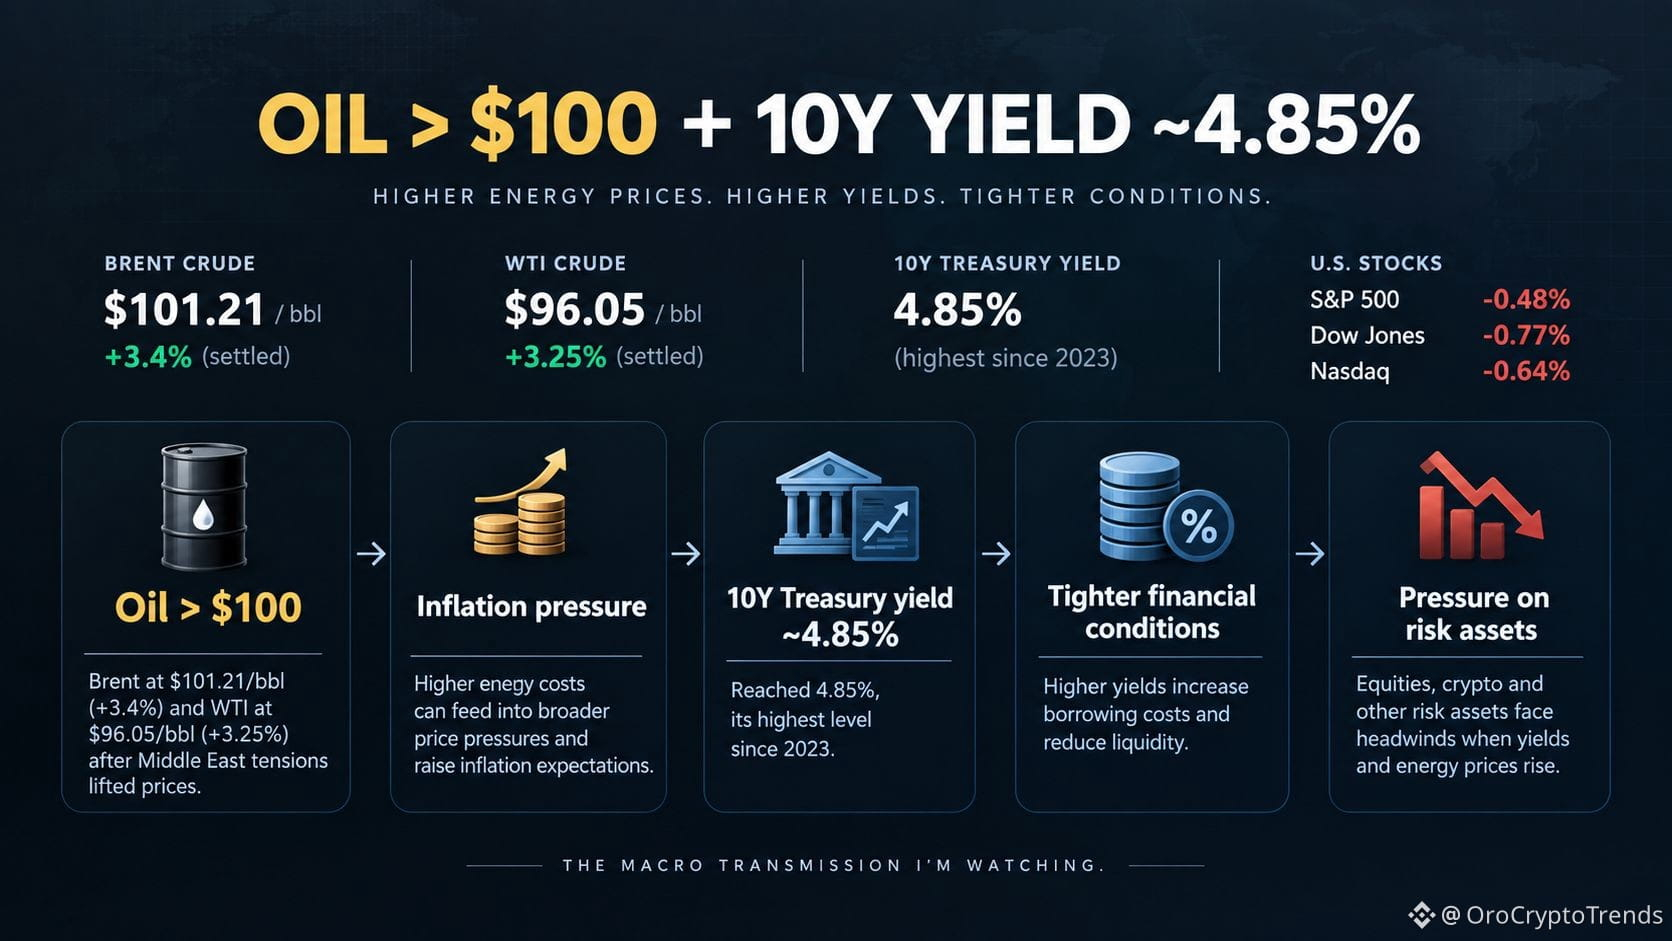
100ドル超の原油+4.85%の米国債利回り上昇は、株式市場の下落そのものよりも厳しい組み合わせです。
米国株は水曜日、3日連続で下落しました。S&P 500は約0.5%安、ナスダックは約0.6%安です。
ただ、私の見立てでは、より大きな話は株式の「下」で起きています。
ブレント原油は、中東の緊張がエネルギー供給への懸念を高めたことで、100ドルを上回りました。同時に、10年物米国債利回りは2023年以来の高水準となる約4.85%まで上昇しました。
それが、難しいマクロの連鎖を生みます。
原油↑ → インフレ圧力↑ → 利回り↑ → 金融環境が引き締まる → リスク資産に圧力
私が注目したのは、財務省が長期の国債に対する最大60億ドル規模の買い戻し(バックオフィス)を発表したにもかかわらず、10年物利回りがなお上昇したことです。市場は、その発表が長期ゾーンの債券にかかる圧力を十分に取り除くものだとは明らかに見ていませんでした。
重要な反論もあります。原油と利回りが高い状態が1日続いただけでは、持続的なインフレ体制が確立されたとは言えません。原油は後退する可能性があり、地政学リスクが和らぐ可能性もあり、利回りは安定するかもしれません。
だから私はS&P 500だけを見ているわけではありません。
原油の高止まりが続き、なおかつ長期の米国債利回りが高水準のまま推移するかどうかを見ています。
この組み合わせが続くなら、暗号資産を含む、流動性に敏感な資産に対するより広範な逆風になり得ます。
市場は、今日の原油価格を値付けしているだけではありません。原油が100ドル超を持続した場合、それがインフレ、金利、そして流動性にどんな意味を持つのかを織り込んでいるのです。
米国株は水曜日、3日連続で下落しました。S&P 500は約0.5%安、ナスダックは約0.6%安です。
ただ、私の見立てでは、より大きな話は株式の「下」で起きています。
ブレント原油は、中東の緊張がエネルギー供給への懸念を高めたことで、100ドルを上回りました。同時に、10年物米国債利回りは2023年以来の高水準となる約4.85%まで上昇しました。
それが、難しいマクロの連鎖を生みます。
原油↑ → インフレ圧力↑ → 利回り↑ → 金融環境が引き締まる → リスク資産に圧力
私が注目したのは、財務省が長期の国債に対する最大60億ドル規模の買い戻し(バックオフィス)を発表したにもかかわらず、10年物利回りがなお上昇したことです。市場は、その発表が長期ゾーンの債券にかかる圧力を十分に取り除くものだとは明らかに見ていませんでした。
重要な反論もあります。原油と利回りが高い状態が1日続いただけでは、持続的なインフレ体制が確立されたとは言えません。原油は後退する可能性があり、地政学リスクが和らぐ可能性もあり、利回りは安定するかもしれません。
だから私はS&P 500だけを見ているわけではありません。
原油の高止まりが続き、なおかつ長期の米国債利回りが高水準のまま推移するかどうかを見ています。
この組み合わせが続くなら、暗号資産を含む、流動性に敏感な資産に対するより広範な逆風になり得ます。
市場は、今日の原油価格を値付けしているだけではありません。原油が100ドル超を持続した場合、それがインフレ、金利、そして流動性にどんな意味を持つのかを織り込んでいるのです。