#USTreasuryToBuyBackUpTo$6BLongDatedDebt
🚨 米国財務省、長期国債の最大60億ドル分を買い戻しへ
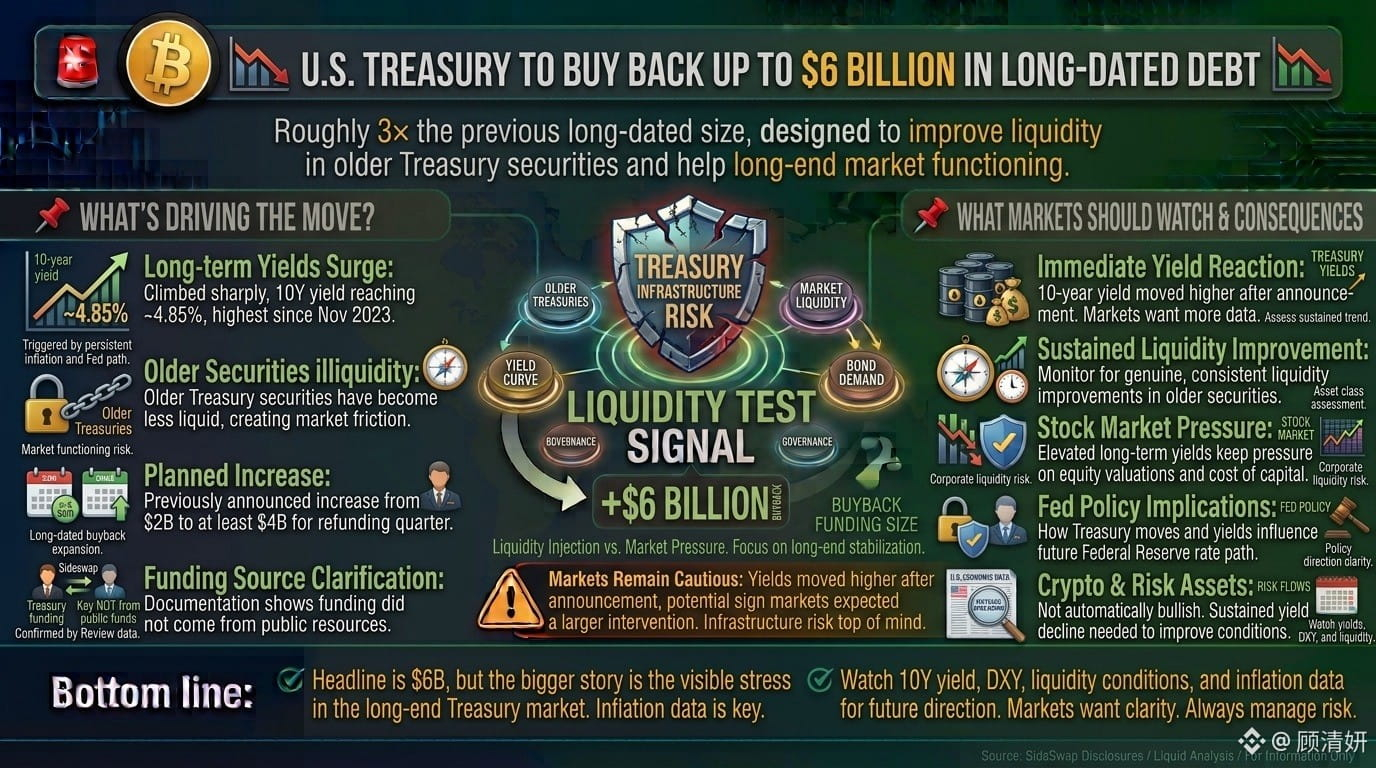
米国財務省は、9月10日のオペレーションで、10年〜20年物の国債を最大60億ドル分買い戻す準備を進めている。これは、これまでの長期国債の買い戻し規模の約3倍だ。
この動きは、長期の米国債利回りが急上昇していることを受けている。10年利回りは約4.85%まで上昇しており、2023年11月以来の高水準となった。
なぜ財務省はこれを行うのか?
今回の買い戻しプログラムは主に、流動性の低い、より古い国債の流動性を改善し、長期ゾーンの債券市場の機能を支えることを目的としている。
財務省はこれまで、長期の買い戻しは、これまでの上限20億ドルから、同四半期の残りの期間における各オペレーションで少なくとも40億ドルまで増えると発表していた。
市場にとってこれは何を意味するのか?
債券:
規模の大きい買い戻しは、対象となる証券への追加的な需要となり、市場の流動性を下支えする可能性がある。
利回り:
当面の反応は、明確な安心感を伴うリバウンドとは逆だった。発表後、10年利回りは上昇し、投資家がより大きな介入を織り込んでいた可能性が示された。
株式:
長期金利の高止まりは、割引率の上昇によって資本コストが高まるため、株式のバリュエーションに圧力をかけ続ける可能性がある。
ビットコイン&クリプト:
トレーダーが注目すべきポイントはここだ。
米国債利回りの持続的な下落は、いずれより広範な金融環境の改善につながり、BTCのようなリスク資産を後押しする可能性がある。
しかし、今日の買い戻しを“強気のクリプト触媒”として自動的に解釈すべきではない。
大きな変数は依然として次の通りだ:
• 財務省の利回り
• 連邦準備制度(FRB)の政策見通し
• ドルの流動性
• 米国の債務発行
• 世界のリスク選好
要点
見出しは60億ドルだが、より大きな焦点は、長期ゾーンの米国債市場に見えているストレスだ。
仮に、買い戻しが拡大しても利回りが上昇し続けるなら、市場は警戒的なままになるかもしれない。
財務省の流動性が改善し、利回りが下向きのトレンドに転じ始めれば、リスク資産が最終的に恩恵を受ける可能性がある。
$IOST $KAT $COTI