
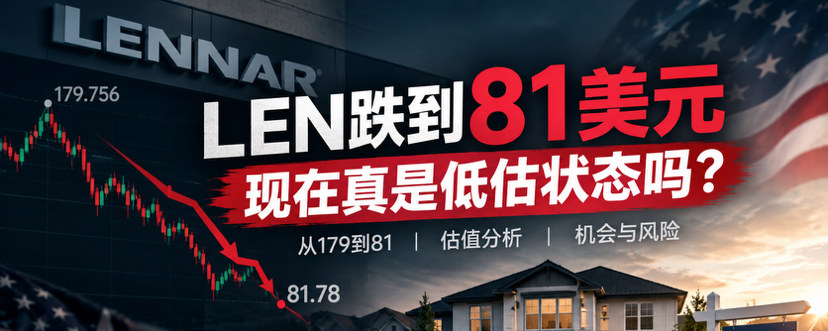
$LEN.US 81ドルまで下落しましたが、今ほんとうに割安と言えるのでしょうか?
本日、Lennar(LEN)の株価は81ドル付近まで下落しました。
これまでの179.756ドルの史上最高値と比べると、すでにほぼ半値になっています。
多くの人が不動産株の下落を見ると、最初に思うのは「米国の不動産はダメになったのでは?」ということかもしれません。
しかし、バリュエーション、資産、サイクルの観点から見ると、私はこう考えています:
81ドル付近のLENは、長期投資家が重点的に注目すべき割安ゾーンに入っています。
1. なぜLENは22ドルから179ドルまで上がれたのか?
LENのこれまでの大きな上昇は、単なる市場の思惑によるものではありません。
2020年以降、米国の不動産市場は一度強い循環を経験した:
超低金利刺激による住宅購入需要
米国の住宅の長期供給不足
住宅価格の上昇
中古住宅の在庫が逼迫
新築需要の増加
同時に、Lennarの利益も明確に伸びている。
2024年度、会社は:
売上高は約354億ドル
純利益は約39億ドル
EPSは14ドル以上に到達
年間の引き渡しは8万戸超
会社は大規模な株式買い戻しを同時に実施している。
当時、市場で取引されていたロジックは非常に明確だった:
米国の住宅供給不足 + レナ―ルの利益成長 + FRBの今後の利下げ → 不動産市場は新たな復調局面を迎える可能性。
それでLENは最高で179ドルまで上昇した。
2. なぜまた81ドルまで下がったの?
問題は、米国の人々が突然家を買わなくなったことではない。
本当の問題は:
住宅ローン金利が高すぎる。
FRBは利下げ局面を経験したものの、米国の長期国債利回りと住宅ローン金利は、市場が見込んだようには継続的に低下していない。
米国の住居負担能力は依然として非常に低い。
だから不動産開発業者は、結局次の手段でしか:
値下げ
住宅購入の優遇を提供
住宅ローン金利を補助
住宅購入需要を刺激する。
それが直接、レナ―ルの利益率を圧縮した。
たとえば、会社の直近の粗利益率は、過去に20%近辺だった水準から15%前後まで低下している。
つまり、市場は再評価を始めた:
LENの将来の利益は、不動産繁栄期の高水準を維持できない可能性がある。
そして株価は179ドルから81ドルまで下落していった。
3. 81ドルは本当に高くないの?
私はこう思う:すでに明確に割安圏に入っている。
まず、帳簿価値の観点から。
LENの1株あたりの帳簿価値は、おおむね89ドル付近にある。
いま株価は約81ドル。
つまり:
市場は、会社の純資産の帳簿価値を下回る価格でLENを売りに出している。
米国最大級の住宅建設会社の一つに対して、このバリュエーションは真剣に検討する価値がある。
さらに重要なのは、会社自身も株を買い戻していることだ
2026年の第2四半期に、Lennarは大規模な株式買い戻しを実施した。
平均の買い戻し価格はおよそ:
89.35ドル/株
一方で、現在の市場価格は次のとおりしかない:
だいたい81ドル前後
つまり:
レナ―ル自身が89ドル付近で株を買い戻している一方で、いま市場があなたに提示している価格のほうが安い。
もちろん、買い戻し価格が株価がこれ以上下がらないことを意味するわけではない。
ただ少なくとも、こうしたことを示している:
会社の資本配分の観点から見ると、89ドル付近は経営陣が買い戻しの価値があると判断している。
4. なぜ私は81ドルを注目に値すると考えるのか?
現在のLENには、非常に明確な特徴がいくつかある:
✔ 株価は過去最高値から大きく下落した
✔ PBはすでに1倍に接近、あるいは1倍を下回っている
✔ 会社の貸借対照表は依然として健全
✔ 米国の住宅の長期供給不足の問題は解決されていない
✔ レナ―ルは米国最大級の住宅建設会社の一つである
✔ 会社が継続して株を買い戻している
✔ 市場はすでに、高い住宅ローン金利によるリスクを十分に把握している
言い換えると:
今の市場は、LENが抱える困難を知らないわけではない。
逆に、市場は非常に悲観的な不動産見通しに沿って値付けしている。
5. それでもなぜ「目をつぶって満額買い」できないのか?
なぜならLENの最大のリスクは、現実に存在しているからだ。
市場の誤解ではない。
それは:
会社の収益力は確かに低下している。
もし米国の住宅ローン金利が高水準を維持し続けるなら:
住宅販売台数は引き続き圧力を受ける可能性がある
会社は引き続き値下げが必要
粗利益率はさらに低下する可能性
EPS(1株利益)は引き続き減少する可能性
だから81ドルは安いけれど、必ずしも最低点だとは限らない。
割安 ≠ 明日には上がる。
市場が不動産株をさらに低い水準まで押し下げることは十分あり得る。
私の結論
私は、いま81ドル付近のLENは:
すでに、長期のバリュー投資家が段階的に仕込みを入れるべき割安ゾーンに入っている。
しかし、それは「目をつぶって満額買い」のようなチャンスではない。
不動産業界はまだ高金利サイクルにあり、利益下振れリスクも残っているからだ。
だから、私はより納得できるのは次の戦略だと考える:
一度に賭けるのではなく、分割で買う。
今後さらに下落するなら、むしろ安全余裕をさらに高められる。
本当にLENの将来の価値を決めるのは、今日の2%の下落ではない。
つまり:
米国の住宅ローン金利はいつ本当に下がるの?
米国の住宅需要はいつ再び解き放たれるの?
Lennarの粗利益率はいつ再び回復するのか?
今後住宅市場が回復すれば、LENの現在81ドル付近の価格は、非常に良い長期の取得コストになり得る。
179ドルで追いかけて買うところから、81ドルで価値を研究する。
これが価格と価値の最大の違いだ。
#LEN #米国株 #バリュー投資 #不動産 #長期投資 #Lennar